Presupuesto para mudarse: calcula más que el arriendo
13 de octubre de 2026 · Por Equipo go diez
Un presupuesto para mudarse debe separar tres cuentas: los gastos únicos del traslado, los pagos que coinciden durante el cambio y los gastos mensuales de la nueva vivienda. No basta con poder pagar el arriendo: necesitas llegar al día de la mudanza con efectivo suficiente y sostener el mes siguiente.
La cuenta inicial es: gastos únicos + solapamientos + margen para imprevistos. Después, suma las obligaciones habituales que vencen antes de tu próximo ingreso. Así sabrás cuánto necesitas tener disponible, sin contar dos veces el mismo pago.
¿Qué debes incluir además del arriendo?
Organiza cada gasto por concepto, valor estimado, fecha de pago y estado: confirmado o pendiente de cotizar. Lo que todavía no conoces no cuesta cero; sigue siendo una pregunta por resolver.
¿Cuáles son los gastos únicos del traslado?
- Transporte: vehículo, recorrido y número de viajes.
- Cargue y descargue: confirma si están incluidos y si cambian por escaleras o accesos difíciles.
- Empaque: cajas, cinta y protección para objetos frágiles.
- Limpieza: productos o ayuda contratada, si la necesitas.
- Adecuaciones necesarias: únicamente lo indispensable para habitar el lugar.
- Conectividad: consulta si trasladar o instalar internet tiene costo.
Pide cotizaciones comparables. Una oferta que solo cubre el vehículo no equivale a otra que incluye personas, protección y descargue.
Separa también lo necesario de lo aplazable. Una conexión segura para la lavadora puede ser prioritaria; cambiar un mueble porque no combina puede esperar.
¿Qué pagos pueden cruzarse?
Puede haber días en los que sigas pagando la vivienda anterior y ya tengas obligaciones en la nueva. También pueden llegar facturas correspondientes a consumos anteriores después de entregar las llaves.
Revisa fechas de entrega, facturación y condiciones de terminación. No asumas que todos los contratos exigen depósitos, penalidades o los mismos cobros. Antes de presupuestar cualquier concepto contractual, confirma si aplica, cuál es su fundamento y cuánto corresponde pagar.
Tampoco supongas que podrás pagar unos pocos días de arriendo proporcionalmente. Esa posibilidad debe estar confirmada para tu caso.
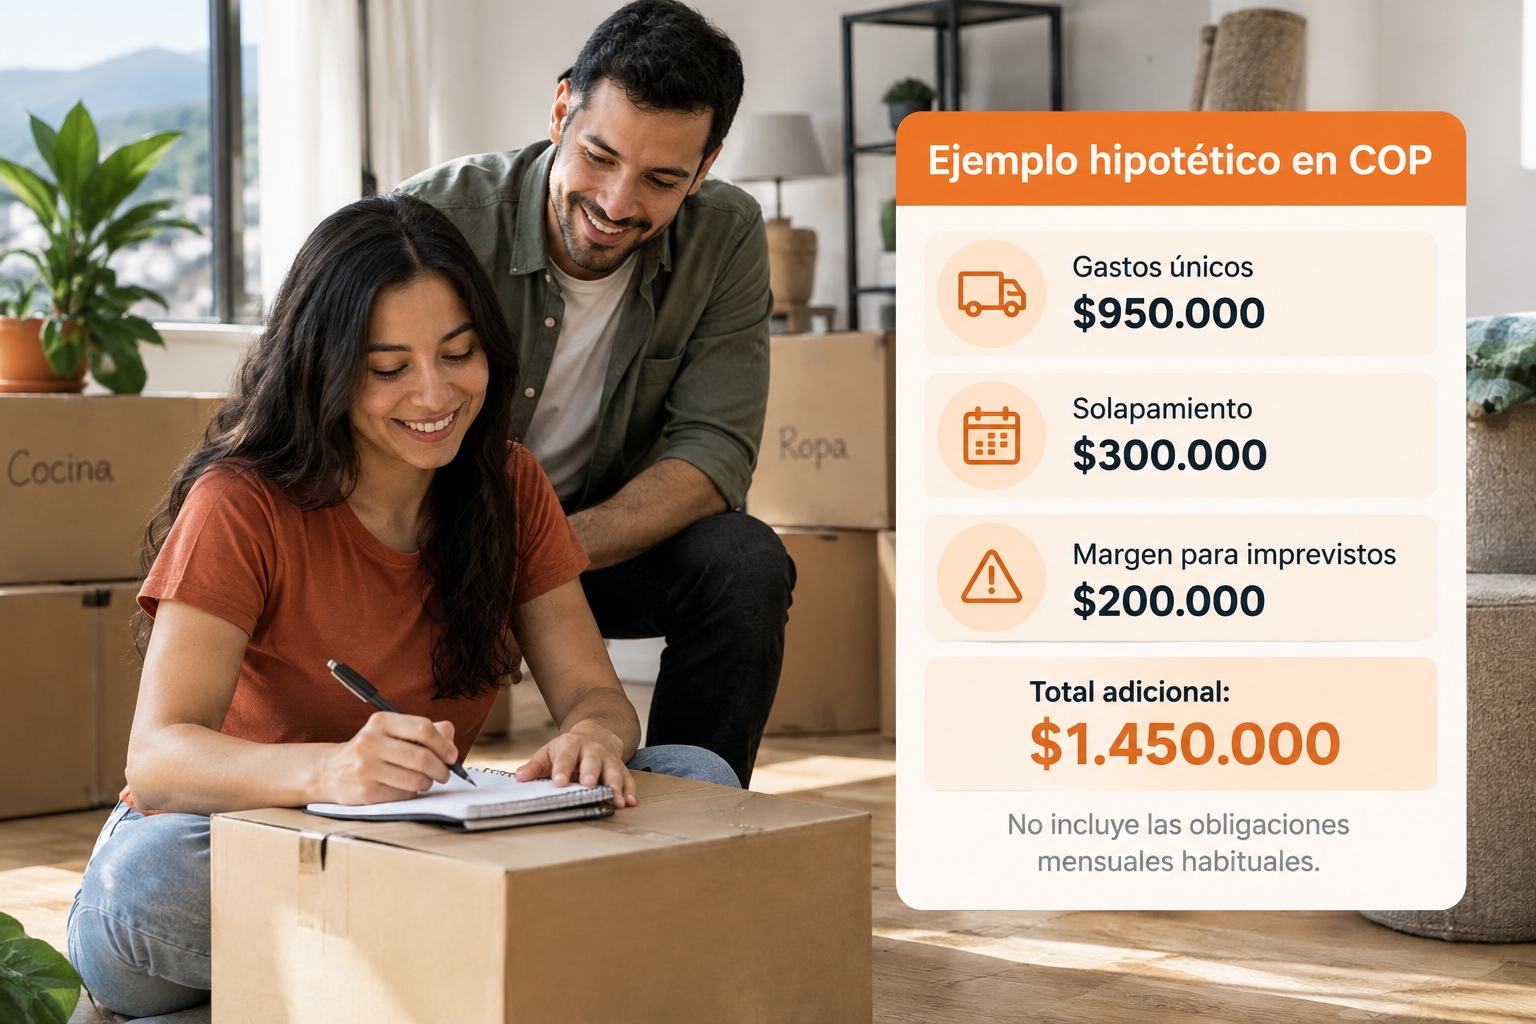
¿Cómo se ve un presupuesto inicial en COP?
Imagina que estás evaluando una mudanza dentro de tu ciudad. Los siguientes valores son supuestos didácticos, no tarifas de mercado ni cobros obligatorios en Colombia. Debes reemplazarlos por cotizaciones y condiciones verificadas.
| Concepto | Valor hipotético |
|---|---|
| Transporte, cargue y descargue | $450.000 |
| Materiales de empaque | $80.000 |
| Limpieza | $100.000 |
| Adecuaciones indispensables | $250.000 |
| Traslado o instalación de internet | $70.000 |
| Subtotal de gastos únicos | $950.000 |
| Solapamiento de vivienda confirmado para este ejemplo | $300.000 |
| Margen para imprevistos elegido para este ejemplo | $200.000 |
| Total adicional por la mudanza | $1.450.000 |
Ese total no incluye el arriendo mensual habitual, el mercado ni las cuotas que ya pagas. Es la plata adicional que exige el cambio bajo estos supuestos.
Si antes de tu siguiente ingreso también vencen $1.700.000 de obligaciones habituales, necesitarías $3.150.000 disponibles para cubrir ambos grupos. No agregues de nuevo una factura que ya esté incluida allí.
¿Cómo cambia tu presupuesto mensual después de mudarte?
Un arriendo más barato no siempre significa vivir por menos. La diferencia puede desaparecer entre transporte, administración o servicios.
Compara valores mensuales completos. Si la administración está incluida en el arriendo, no la sumes otra vez. Para servicios, pide facturas recientes como referencia, recordando que tu consumo puede ser distinto.
| Gasto mensual | Vivienda actual | Vivienda nueva |
|---|---|---|
| Arriendo | $1.200.000 | $1.350.000 |
| Administración, separada en este ejemplo | $150.000 | $180.000 |
| Servicios públicos estimados | $220.000 | $250.000 |
| Internet | $90.000 | $90.000 |
| Desplazamientos | $240.000 | $140.000 |
| Total comparado | $1.900.000 | $2.010.000 |
En este escenario hipotético, mudarte aumenta estos gastos en $110.000 mensuales, aunque reduzca los desplazamientos en $100.000. Durante doce meses, la diferencia sería $1.320.000 si los valores permanecieran iguales.
Ahora incorpora mercado, deudas, salud y demás compromisos que no aparecen en la tabla. Si hoy te quedan $250.000 después de todas tus obligaciones, con el cambio quedarían $140.000, suponiendo que nada más varíe.
Para revisar esa base, usa esta guía sobre cuánto dinero te queda este mes. Si recibes salario, parte del valor efectivamente consignado; puedes apoyarte en la calculadora de salario neto.
¿Conviene mudarte ahora o esperar dos meses?
Supongamos que tienes $1.600.000 separados para mudarte, después de reservar tus obligaciones habituales y sin tocar tu fondo de emergencia.
¿Qué pasa si te mudas ahora?
Con el costo adicional estimado de $1.450.000, quedarían $150.000 de esa bolsa. Además, empezarías a asumir el aumento mensual de $110.000.
La cuenta alcanza en papel, pero tiene poca holgura. Una cotización incompleta o una compra indispensable no prevista podría dejarte corto.
¿Qué pasa si esperas dos meses?
Supón que puedes separar $350.000 cada mes después de tus gastos actuales. Llegarías a $2.300.000 para la mudanza.
Si, además, confirmas fechas que eliminan el solapamiento de $300.000, el costo adicional bajaría a $1.150.000. Te quedarían otros $1.150.000 en esa bolsa después del traslado.
La diferencia frente a mudarte ahora sería $1.000.000: $700.000 que separaste durante la espera y $300.000 de un gasto evitado. No todo es ahorro generado por esperar.
Esta comparación supone que las demás cotizaciones no cambian y que encuentras una vivienda con condiciones equivalentes. No garantiza que el inmueble siga disponible. Si debes salir pronto por seguridad, salud o vencimiento de un acuerdo, incorpora esa urgencia a la decisión.
¿Cómo evitas quedarte sin plata entre pagos?
Haz un calendario desde hoy hasta el primer mes completo en la nueva vivienda. Marca ingresos confirmados, pagos de ambas viviendas y desembolsos del traslado. Un presupuesto puede cuadrar en total y fallar porque debes pagar el transporte antes de recibir tu salario.
Si te mudas en pareja, definan quién paga cada concepto y cuándo aporta. Esta guía sobre cómo repartir gastos del hogar te ayuda a aterrizar la conversación.
Mantén separado el dinero del traslado del fondo de emergencia. Una mudanza planeada es un gasto previsto, aunque incluya un margen para sorpresas.
¿Qué debes tener confirmado antes de decidir?
Tu presupuesto está listo cuando puedes responder:
- ¿Cuánto cuesta el traslado con todo lo necesario incluido?
- ¿Qué obligaciones se cruzan y cuáles están confirmadas?
- ¿Cuánto sube o baja tu gasto mensual completo?
- ¿Qué dinero queda después de pagar, sin depender de ingresos inciertos?
Integra después esos valores a tu presupuesto habitual; encontrarás más guías en presupuesto.
Si quieres llevar tus cuentas con acompañamiento, conoce go diez, con plan individual y plan Hogar, y 14 días gratis. La meta es cambiar de casa sin perder claridad sobre tu plata. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza por separar la mudanza en tres partes: gastos únicos, pagos que se cruzan y tu gasto mensual nuevo.
- Registra tus ingresos y gastos en segundos. Si recibes $2.800.000 de salario, anótalo para ver cuánto te queda realmente.
- Crea categorías como arriendo, transporte, empaque e internet. Así puedes poner, por ejemplo, $450.000 para el flete y $80.000 para cajas y cinta.
- Usa cuentas y bolsillos para no mezclar la plata de la mudanza con tu fondo de emergencia.
- Si compras la nevera a 6 cuotas con tarjeta, regístrala con sus intereses para ver el costo real.
- Ajusta tu presupuesto mensual y semanal. Así ves si tu nueva vivienda te sube, por ejemplo, $110.000 al mes.
- Crea una meta de ahorro para separar, por ejemplo, $1.450.000 antes de mudarte.
go diez es la forma más simple de llevar las cuentas claras y lograr tus objetivos sin enredos.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Qué incluye un presupuesto para mudarse?
Incluye transporte, empaque, limpieza, adecuaciones indispensables, posibles costos de conectividad, pagos que se cruzan y un margen para imprevistos. También debe comparar los gastos mensuales actuales con los de la nueva vivienda.
¿Debo sumar el primer arriendo al costo de la mudanza?
Debe aparecer en tu calendario de pagos si vence durante el cambio. Si ya lo incluiste entre tus obligaciones mensuales, no lo sumes otra vez como gasto adicional; registra por separado cualquier solapamiento real.
¿Los depósitos y las penalidades aplican a todas las mudanzas?
No debes tratarlos como cobros universales. Revisa el tipo de contrato, las condiciones de entrega y la normativa aplicable antes de asumir que un cobro corresponde o debe pagarse.
¿Cómo sé si me conviene esperar para mudarme?
Compara cuánto dinero puedes separar durante la espera, qué costos podrías evitar y qué condiciones podrían cambiar. Incluye también la urgencia de salir y el efecto del nuevo hogar sobre tus gastos mensuales.
Más sobre presupuesto cotidiano
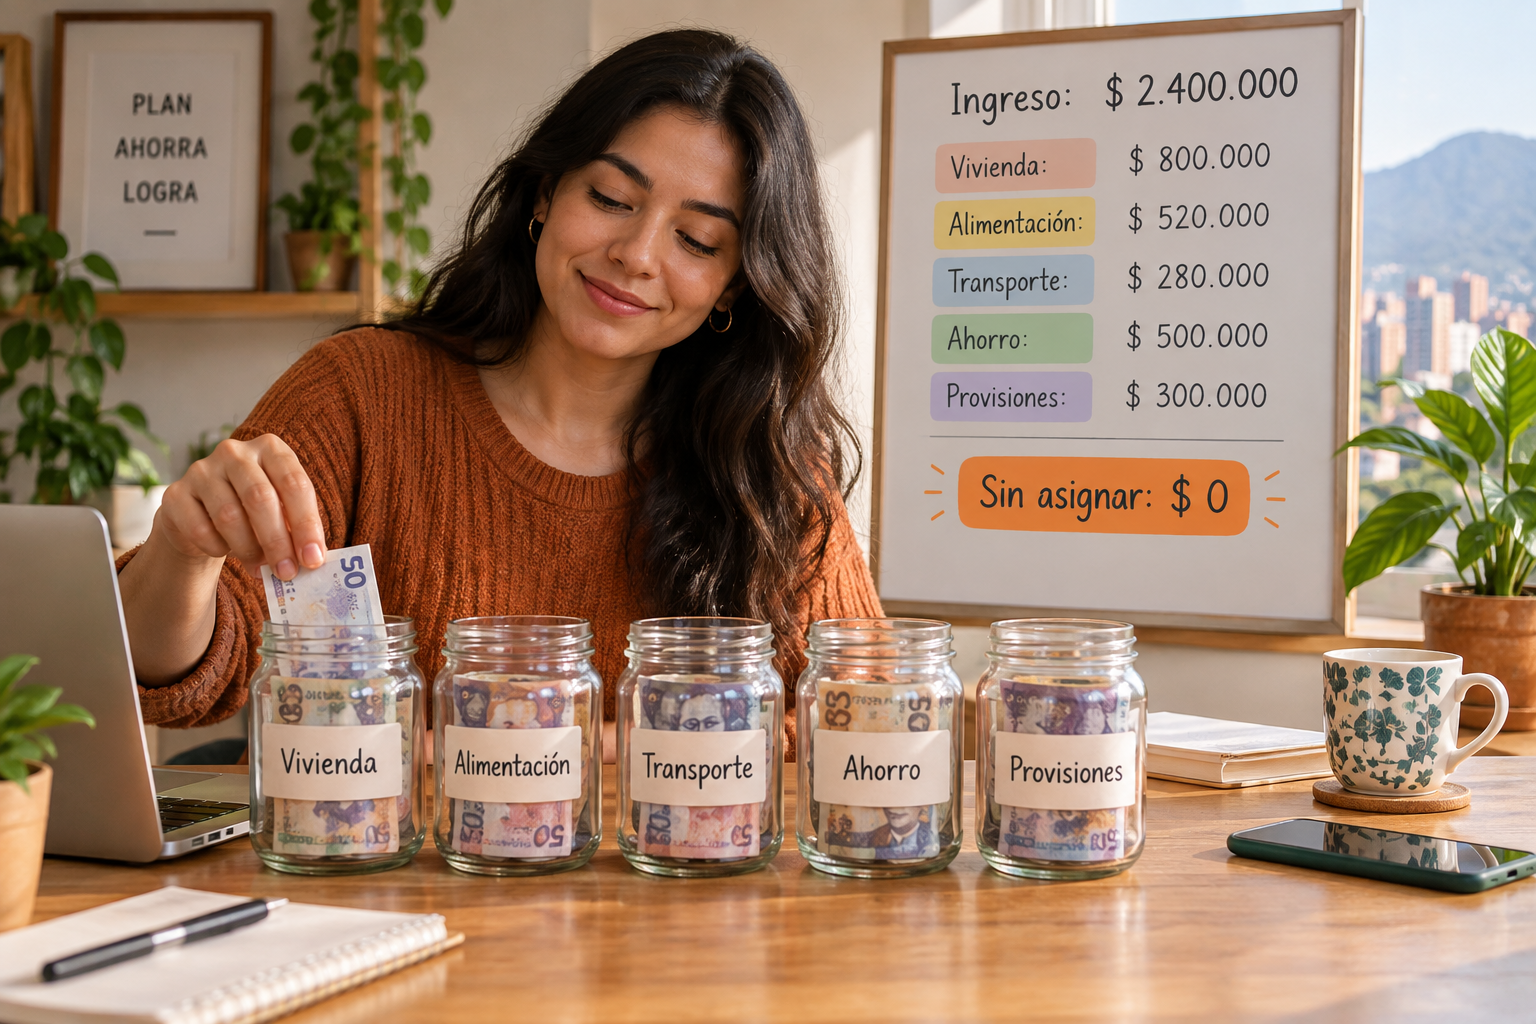
Presupuesto base cero: dale una tarea a cada peso
El presupuesto base cero consiste en asignar todo tu ingreso a gastos, ahorro y provisiones, no en gastarlo todo. Aprende a distribuir $2.400.000 COP y a ajustar las categorías cuando aparece un imprevisto.
8 de octubre de 2026 · 6 min de lectura
Gastos anuales: cómo incluirlos en tu presupuesto
Los gastos anuales no deberían sorprenderte si ya sabes que van a llegar. Aprende a separar lo necesario según el valor pendiente y las fechas de ingreso que quedan antes de pagar.
6 de octubre de 2026 · 6 min de lectura
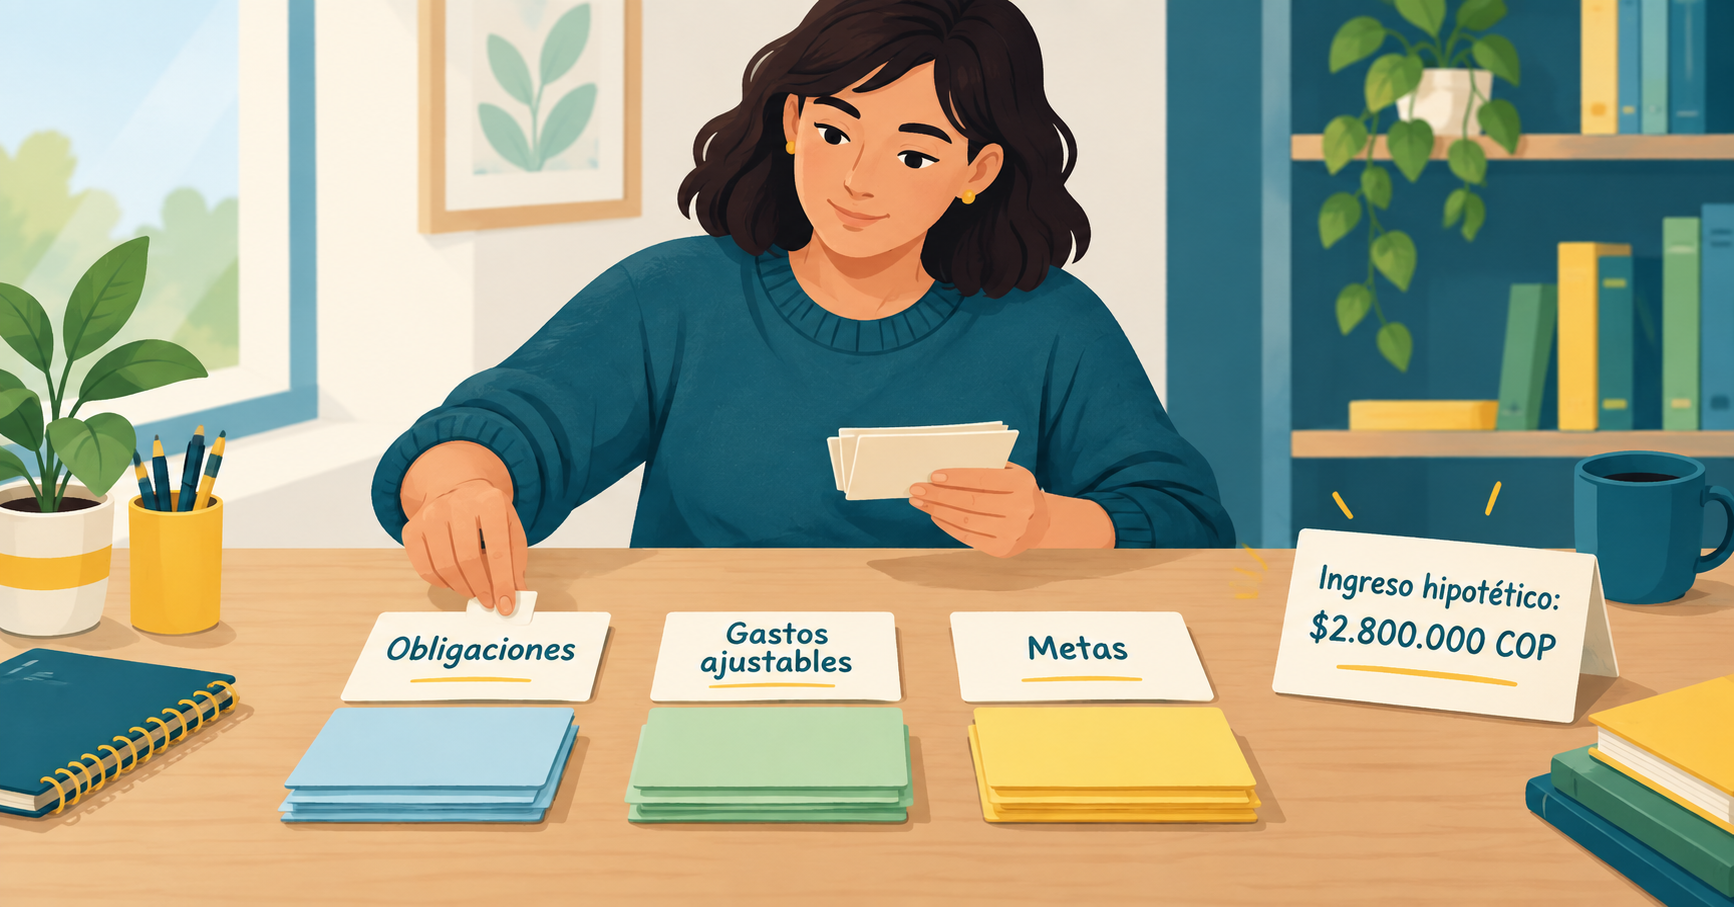
Presupuesto mensual: asigna tu plata antes de gastarla
Un presupuesto mensual le da una tarea a tu ingreso antes de que empieces a gastarlo. Aprende a repartir $2.800.000 COP entre obligaciones, gastos ajustables y metas, con un método que se adapte a tu realidad.
4 de octubre de 2026 · 6 min de lectura
Regla 50/30/20 en Colombia: cómo adaptarla
La regla 50/30/20 sirve para orientar tu presupuesto, no para obligarte a vivir con porcentajes que no te alcanzan. Mira dos ejemplos en pesos colombianos y aprende a ajustar el reparto cuando vivienda y alimentación pesan más.
1 de octubre de 2026 · 6 min de lectura