Presupuesto mensual: asigna tu plata antes de gastarla
4 de octubre de 2026 · Por Equipo go diez
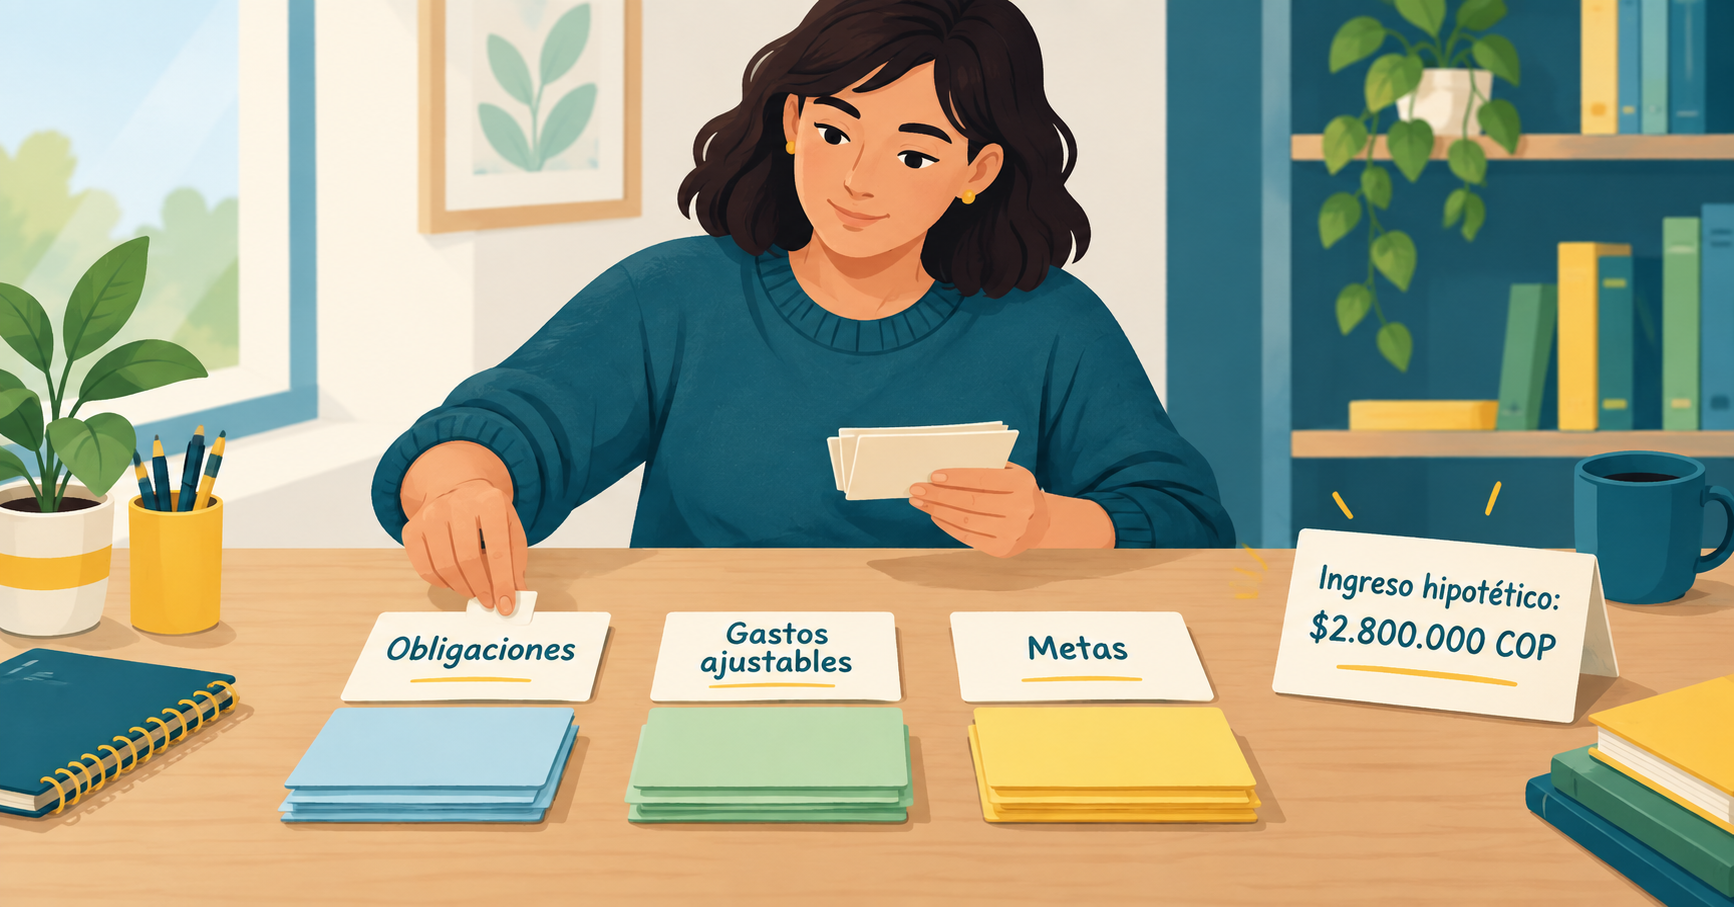
Un presupuesto mensual es un plan para repartir el ingreso disponible entre obligaciones, gastos ajustables y metas antes de gastarlo. Para construirlo, define cuánto puedes usar, asigna un monto a cada categoría y comprueba que la suma no supere tu ingreso.
No necesitas encontrar un porcentaje perfecto. Necesitas que arriendo, mercado, cuotas y planes personales quepan en el mismo mes, sin contar dos veces la misma plata.
Esta guía usa un ingreso hipotético de $2.800.000 COP mensuales. Los valores son ilustrativos: no representan promedios de Colombia ni costos recomendados para todos los hogares.
¿Con qué ingreso debes construir tu presupuesto mensual?
Empieza con la plata que realmente puedes destinar al mes, no con tu salario antes de descuentos ni con el cupo de la tarjeta.
Si eres empleado, toma el valor neto después de los descuentos de nómina. Puedes orientarte con la calculadora de salario neto y contrastar el resultado con tu desprendible. Si un descuento ya salió de nómina, no lo restes otra vez.
Si eres independiente, separa primero los costos del trabajo y las obligaciones asociadas a tu actividad. Una factura pendiente de pago no equivale a plata disponible. Para ingresos variables, elige una base prudente apoyada en tus meses recientes, no en el mejor mes que hayas tenido. Esta guía sobre cómo pagarte un sueldo fijo siendo independiente desarrolla ese caso.
En nuestro ejemplo, los $2.800.000 COP ya están disponibles para gastos personales y metas. No hay que descontarles nuevamente costos laborales o deducciones.
¿Cómo separas obligaciones, gastos ajustables y metas?
Estas tres bolsas ayudan a tomar decisiones sin convertir el presupuesto en una lista interminable.
¿Qué entra en las obligaciones?
Los compromisos que debes cubrir y los gastos esenciales: vivienda, servicios, alimentación básica, transporte necesario y pagos de deudas según sus condiciones.
Obligatorio no significa que el valor sea fijo. El mercado cambia, pero sigue siendo necesario. Por eso debes asignarle un monto previsto, aunque todavía no conozcas el total exacto.
¿Qué gastos puedes ajustar?
Salidas, domicilios, entretenimiento, suscripciones prescindibles y compras que pueden esperar. No son gastos prohibidos: son categorías cuyo monto puedes modificar cuando el presupuesto no cuadra.
Separarlas te permite decidir con claridad. Es distinto bajar el límite de salidas que descubrir al final del mes que usaste la plata de los servicios.
¿Qué cuenta como una meta?
Una reserva para emergencias, una compra planeada o la provisión de un pago futuro. Si sabes que un gasto llegará, merece espacio desde ahora.
Por ejemplo, para un pago hipotético de $600.000 COP dentro de diez meses, sin dinero separado todavía, necesitarías apartar $60.000 COP mensuales. No es un imprevisto: es una obligación futura que puedes anticipar.
¿Cómo repartir un ingreso de $2.800.000 COP?
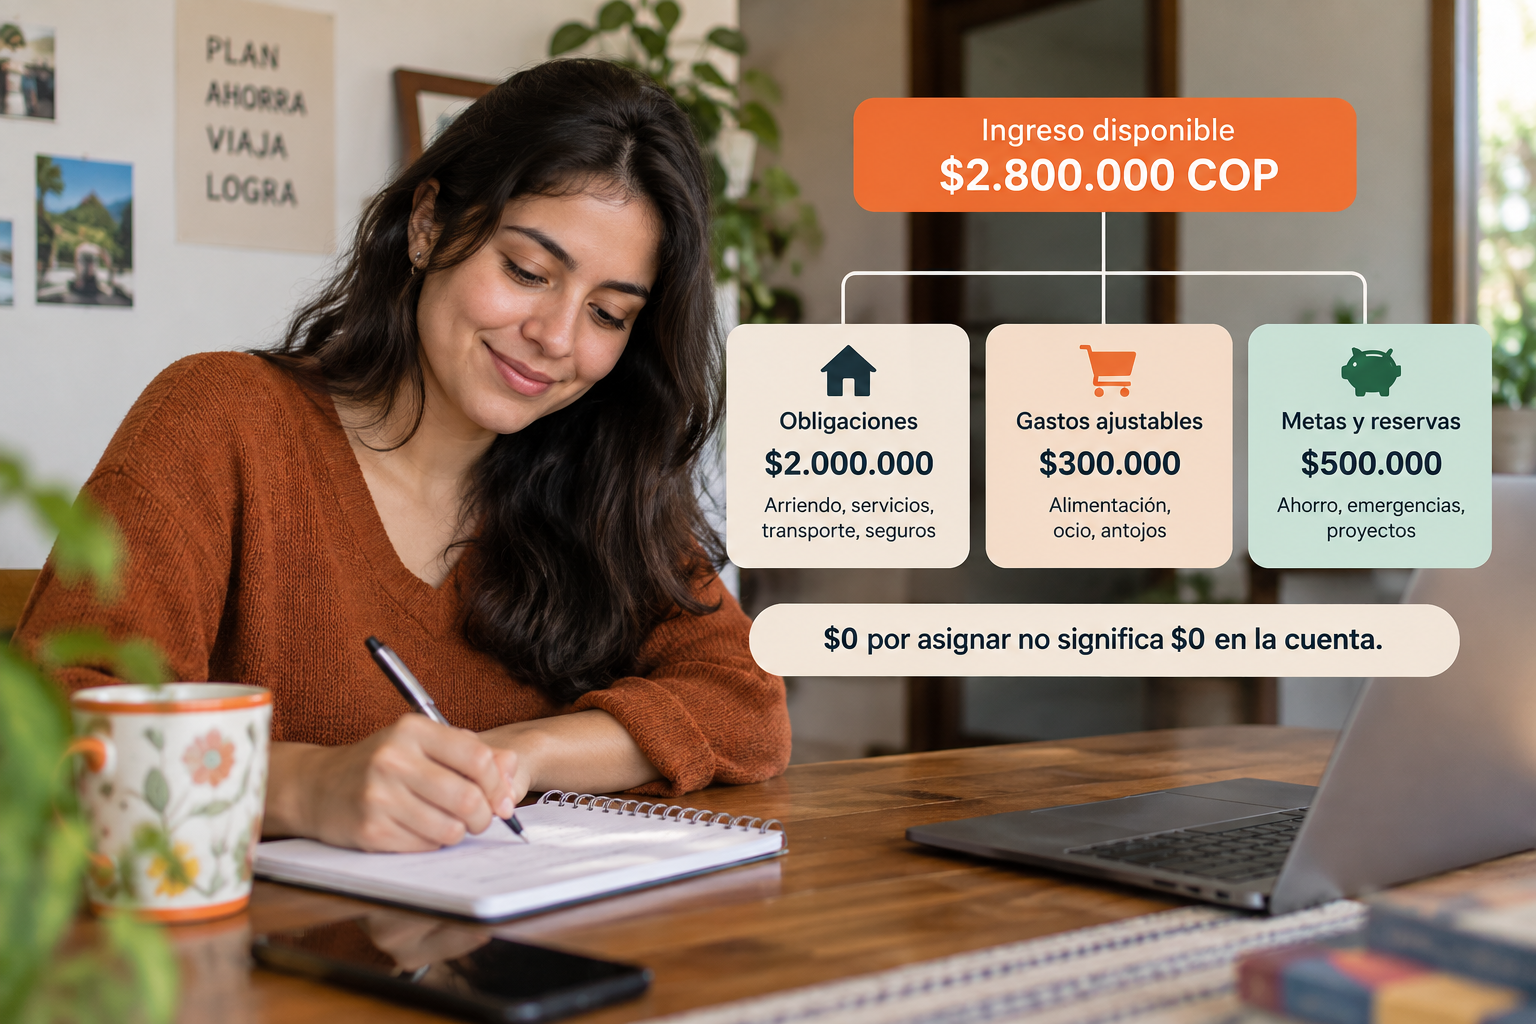
Este ejemplo asigna todo el ingreso. La persona decide cuánto puede usar en cada categoría antes de comenzar el mes.
| Bolsa | Categoría | Asignación mensual |
|---|---|---|
| Obligaciones | Vivienda | $850.000 COP |
| Obligaciones | Servicios y conectividad | $230.000 COP |
| Obligaciones | Mercado | $450.000 COP |
| Obligaciones | Transporte necesario | $220.000 COP |
| Obligaciones | Cuotas de deudas | $250.000 COP |
| Subtotal | Obligaciones | $2.000.000 COP |
| Ajustables | Salidas y domicilios | $150.000 COP |
| Ajustables | Suscripciones y entretenimiento | $50.000 COP |
| Ajustables | Compras personales aplazables | $100.000 COP |
| Subtotal | Gastos ajustables | $300.000 COP |
| Metas y reservas | Fondo de emergencia | $250.000 COP |
| Metas y reservas | Provisión de gastos anuales | $150.000 COP |
| Metas y reservas | Compra planeada | $100.000 COP |
| Subtotal | Metas y reservas | $500.000 COP |
| Total | Ingreso asignado | $2.800.000 COP |
La comprobación es sencilla: $2.800.000 − $2.000.000 − $300.000 − $500.000 = $0 COP por asignar.
Eso no significa dejar la cuenta bancaria en cero. Significa que también la plata reservada tiene una tarea y no está libre para gastarla en otra cosa.
Si todavía no tienes una reserva, puedes profundizar en cómo empezar un fondo de emergencia. Aquí lo importante es incluirlo en el plan, no esperar a ver si sobra.
¿Qué método te conviene para planear el mes?
Elige un método que puedas sostener. Estos tres organizan la misma plata de formas distintas; no crean ingreso adicional.
¿Cuándo sirve el presupuesto base cero?
Cuando quieres asignar cada peso. La suma de gastos y reservas debe igualar el ingreso disponible, como en la tabla anterior.
Es útil si necesitas límites concretos y quieres evitar una bolsa ambigua de «lo que quede». Puedes empezar con pocas categorías y ampliar solo cuando eso ayude a decidir.
¿Cuándo sirve la regla 50/30/20?
Como referencia inicial, distribuye 50 % para necesidades, 30 % para deseos y 20 % para ahorro o metas financieras.
Con $2.800.000 COP serían $1.400.000, $840.000 y $560.000 COP, respectivamente. Pero las obligaciones de nuestro ejemplo suman $2.000.000 COP: forzar la regla no haría desaparecer esa diferencia.
Úsala para comparar, no como una exigencia. Primero cubre tu realidad y luego evalúa qué proporciones puedes cambiar.
¿Cuándo sirven los sobres o límites por categoría?
Cuando prefieres controlar pocas bolsas: mercado, transporte, salidas y metas, por ejemplo. Cada una recibe un límite, físico o digital.
Si aumentas una bolsa, debes reducir otra o contar con ingreso adicional ya recibido. Así evitas que cada decisión parezca pequeña mientras el total se sale del plan.
¿Qué haces si los gastos superan el ingreso?
Supón que tu primer borrador suma $3.050.000 COP. Frente a los $2.800.000 disponibles, faltan $250.000 COP. El presupuesto todavía no está cerrado.
Revisa en este orden:
- Corrige duplicados. Comprueba que no hayas incluido descuentos ya aplicados al ingreso.
- Reduce gastos aplazables. Elige qué compras, salidas o servicios puedes recortar.
- Reprograma metas flexibles. Una compra planeada puede esperar; un compromiso con vencimiento exige otra atención.
- Reconoce el faltante estructural. Si los gastos esenciales siguen superando el ingreso, cambiar de método no basta. Necesitas revisar compromisos, costos o alternativas de ingreso.
No uses el cupo de crédito como ingreso para cerrar la cuenta. Si una cuota no cabe, revisa sus condiciones y contacta a la entidad antes del vencimiento. El pago mínimo y la cuota de la tarjeta merecen una revisión aparte.
¿Cómo dejas listo un presupuesto que puedas cumplir?
Antes de empezar el mes, confirma tres cosas: cada categoría tiene un monto, las reservas están incluidas y el total no supera el ingreso disponible.
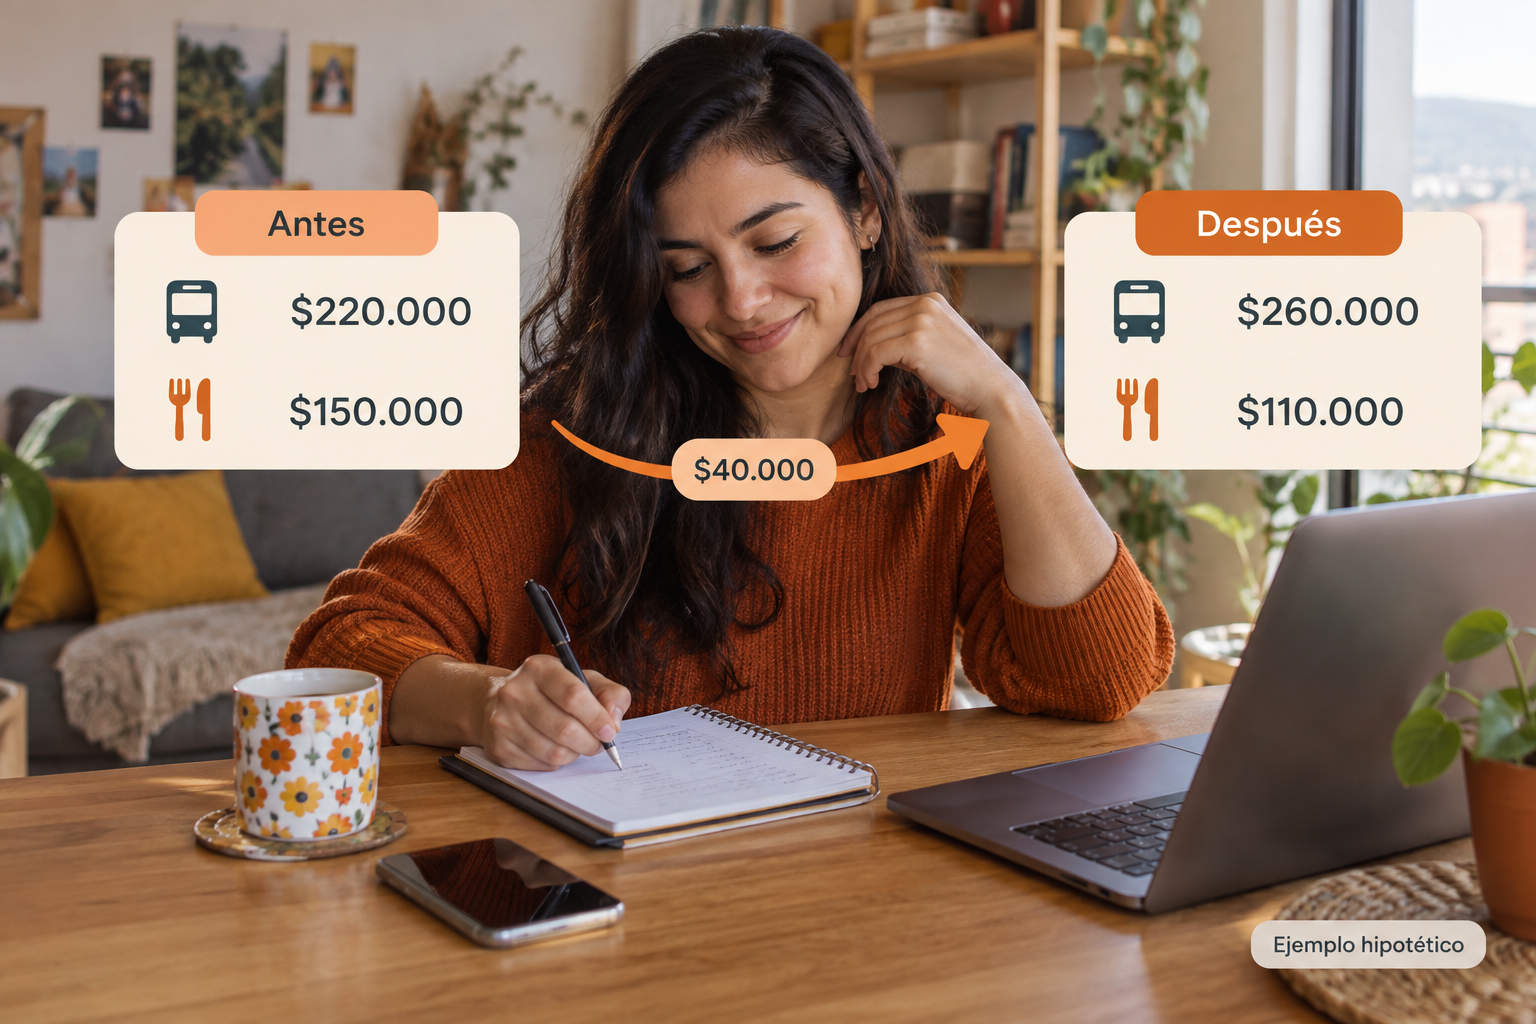
También define una regla de ajuste: todo aumento debe tener una fuente. Si el transporte sube $40.000 COP, escribe de qué categoría saldrán. Revisa el plan cuando cambie el ingreso o aparezca un gasto importante; no necesitas reconstruirlo por cada movimiento.
La herramienta viene después de esas decisiones. Puedes comparar una plantilla de presupuesto en Excel con una app de finanzas y elegir la que te resulte más fácil mantener.
Si comparten gastos, acuerden un presupuesto común y eviten contar dos veces los mismos aportes. Conoce la propuesta de go diez para parejas.
En go diez encuentras un copiloto para tus finanzas personales en Colombia, con plan individual y plan Hogar, y 14 días gratis. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza por llevar tu ingreso al plan y repartirlo antes de gastar un peso. Así ves si tu mes sí cuadra.
- Registra tu ingreso mensual. Por ejemplo, $2.800.000 COP como salario o ingreso independiente.
- Crea tus categorías clave. Vivienda, mercado, transporte, deudas, salidas y metas.
- Asigna montos en tu presupuesto. Por ejemplo: arriendo $850.000, mercado $450.000 y ahorro $250.000.
- Separa la plata en bolsillos. Incluye uno para tu fondo de emergencia.
- Programa tus pagos fijos y recordatorios. Así no se te pasan servicios ni cuotas.
- Revisa informes y ajusta el mes. Si te sobran o faltan $40.000 COP, mueve ese valor de una categoría a otra.
go diez es la forma más simple de llevar las cuentas claras y avanzar hacia tus objetivos sin enredos.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Qué ingreso debo usar para hacer mi presupuesto mensual?
Usa el ingreso disponible después de descuentos de nómina o, si eres independiente, después de separar costos del trabajo y obligaciones de tu actividad. No cuentes el cupo de crédito ni pagos pendientes como dinero disponible.
¿Un presupuesto debe dejar cero pesos disponibles?
Puede dejar cero pesos por asignar, pero eso no significa gastar todo ni vaciar tu cuenta. El dinero destinado a ahorro, metas y reservas también tiene una tarea dentro del presupuesto.
¿Tengo que cumplir la regla 50/30/20?
No. Es una referencia para distribuir el ingreso, no una obligación. Si tus gastos esenciales superan el 50 %, empieza con montos realistas y revisa qué puedes modificar sin ignorar compromisos.
¿Qué hago si mi presupuesto mensual no alcanza?
Calcula el faltante, elimina duplicados y revisa gastos aplazables y metas flexibles. Si incluso los gastos esenciales superan el ingreso, necesitas revisar costos, compromisos o alternativas de ingreso; cambiar de herramienta no resuelve esa diferencia.