Regla 50/30/20 en Colombia: cómo adaptarla
1 de octubre de 2026 · Por Equipo go diez
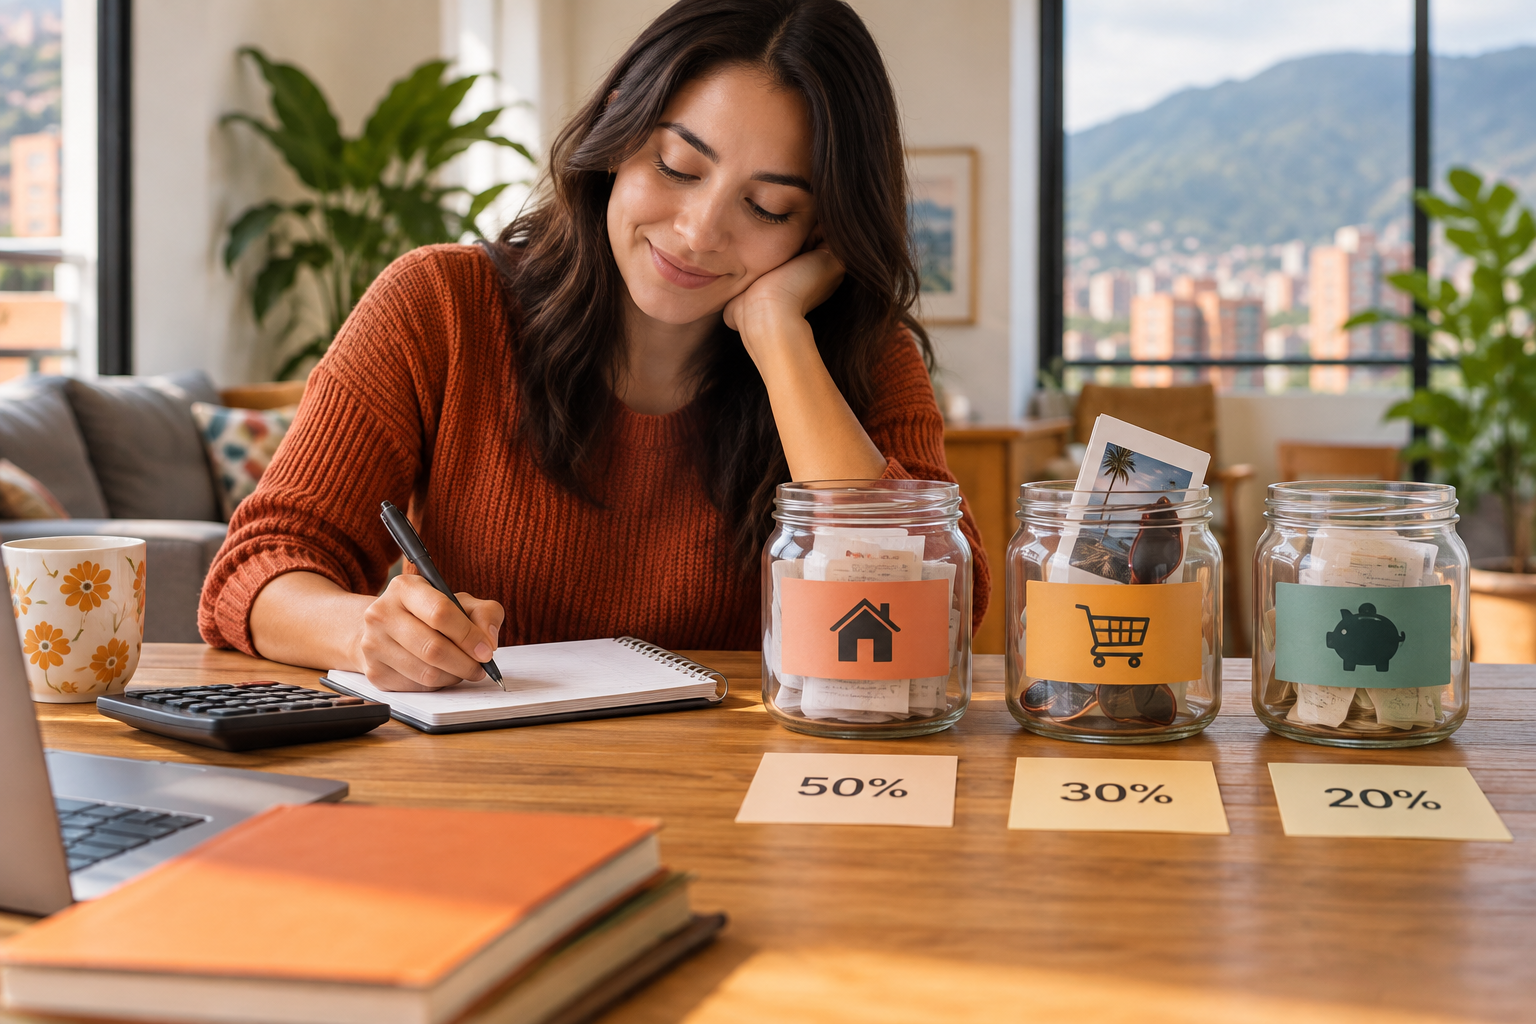
La regla 50/30/20 propone repartir tu ingreso disponible en tres grupos: 50 % para necesidades, 30 % para gustos y 20 % para ahorro y pagos adicionales de deudas. Es una referencia para organizarte, no una obligación ni una proporción que funcione para todos.
Si el arriendo y el mercado se llevan más de la mitad de tu plata, el método necesita ajustes. Lo útil es reconocer cuánto cuesta sostener tu vida y decidir qué puedes cambiar sin dejar obligaciones sin pagar.
¿Cómo funciona la regla 50/30/20?
El método agrupa tu presupuesto por propósito. No necesitas clasificar cada compra con precisión perfecta; necesitas usar un criterio consistente.
| Grupo | Reparto de referencia | Qué puedes incluir |
|---|---|---|
| Necesidades | 50 % | Vivienda, alimentación básica, servicios, transporte necesario, salud y pagos obligatorios de deudas |
| Gustos | 30 % | Salidas, entretenimiento, domicilios por comodidad y compras aplazables |
| Ahorro y pagos adicionales | 20 % | Fondo de emergencia, metas y abonos a deudas por encima del pago exigido |
El 30 % para gustos no es una meta de consumo. Si gastas menos, puedes destinar la diferencia a otra prioridad. Tampoco tienes que completar el 20 % de ahorro dejando de pagar servicios o comprando mercado a crédito.
Para mantener claras las cuentas, aquí trataremos los pagos exigidos de deudas como compromisos esenciales y los abonos adicionales dentro del tercer grupo.
¿Sobre qué ingreso debes calcular los porcentajes?
Sobre la plata disponible para tu presupuesto personal, no sobre el salario anunciado ni sobre todo lo que facturas.
¿Qué pasa si recibes un salario?
Parte del valor que recibes después de los descuentos de nómina. Puedes revisar tu desprendible y apoyarte en la calculadora de salario neto, contrastando el resultado con tu pago real.
Si recibes $2.800.000 COP después de descuentos, esa puede ser tu base. No vuelvas a descontar los aportes que ya salieron de la nómina.
Si allí también te descuentan una deuda o un ahorro, deja registro de ello, pero no lo restes otra vez del dinero recibido. Para analizar un reparto que incluya esos movimientos, súmalos a la base y clasifícalos: lo importante es no contarlos dos veces.
¿Qué cambia si eres independiente?
Separa primero los costos del trabajo y las reservas para aportes e impuestos que correspondan a tu situación. El restante será la base del presupuesto personal.
Ejemplo hipotético: cobras $4.500.000 COP, necesitas $900.000 para operar y apartas $600.000 para obligaciones. Tu base personal sería $3.000.000. Esos $600.000 son un supuesto del ejemplo, no un cálculo tributario ni de seguridad social.
Si tus cobros cambian cada mes, usa un ingreso prudente sustentado en tu historial, no tu mejor mes. Esta guía sobre cómo pagarte un sueldo fijo siendo independiente desarrolla ese paso.
¿Cómo se ve el reparto en dos presupuestos colombianos?
Los siguientes valores son hipotéticos. No representan promedios de Colombia ni precios de una ciudad. Todos están expresados en COP.
¿Cuándo encaja el reparto original?
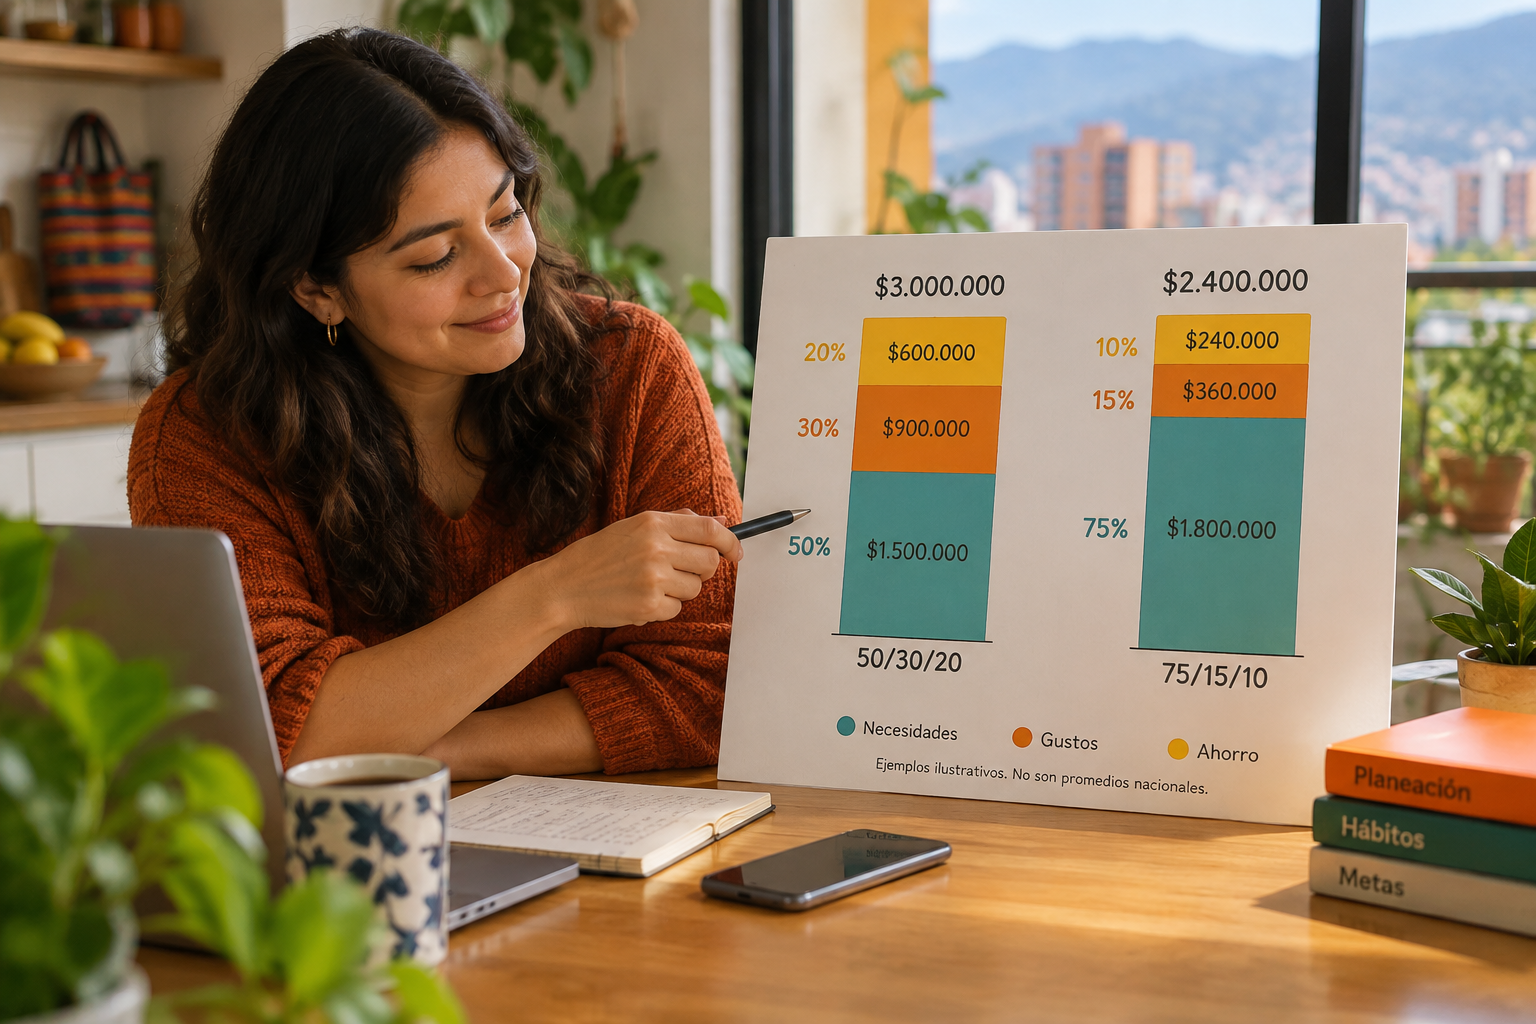
Supongamos una persona con ingreso disponible mensual de $3.000.000 y estos gastos:
| Concepto | Valor mensual |
|---|---|
| Vivienda compartida | $650.000 |
| Alimentación básica | $400.000 |
| Servicios y conectividad necesaria | $150.000 |
| Transporte necesario | $200.000 |
| Salud y otros esenciales | $100.000 |
| Total necesidades: 50 % | $1.500.000 |
| Gustos: 30 % | $900.000 |
| Ahorro y pagos adicionales: 20 % | $600.000 |
| Total asignado | $3.000.000 |
Aquí el reparto encaja porque las necesidades suman exactamente la mitad. Los $900.000 para gustos siguen siendo un límite orientativo, no una instrucción de gastarlos completos.
¿Qué pasa cuando los esenciales llegan al 75 %?
Ahora pensemos en otro presupuesto con ingreso disponible de $2.400.000:
| Concepto | Valor mensual |
|---|---|
| Arriendo | $850.000 |
| Alimentación básica | $500.000 |
| Servicios y conectividad necesaria | $200.000 |
| Transporte necesario | $150.000 |
| Salud y otros esenciales | $100.000 |
| Total necesidades: 75 % | $1.800.000 |
| Gustos: 15 % | $360.000 |
| Ahorro y pagos adicionales: 10 % | $240.000 |
| Total asignado | $2.400.000 |
Solo vivienda y alimentación suman $1.350.000: 56,25 % del ingreso. Forzar el límite del 50 % para todas las necesidades dejaría $600.000 de gastos esenciales sin cubrir.
Un reparto provisional de 75/15/10 refleja mejor esta situación. No es una nueva regla universal: es una distribución posible para ese presupuesto.
¿Cómo ajustar los porcentajes sin perder el control?
¿Cuánto cuestan realmente tus necesidades?
Revisa al menos un mes completo de movimientos. Separa lo indispensable de lo aplazable y contempla gastos esenciales que no llegan cada mes.
Por ejemplo, un gasto necesario de $240.000 al año requiere reservar $20.000 mensuales. Aunque guardes esa plata en otra cuenta, su propósito sigue siendo cubrir una necesidad prevista: no la cuentes también como ahorro de emergencia.
¿Qué puedes reducir primero?
Empieza por gastos flexibles: suscripciones sin uso, compras postergables o domicilios que puedes reemplazar. No conviertas alimentación suficiente, medicamentos o transporte al trabajo en recortes automáticos.
Si las necesidades consumen el 75 %, te queda un 25 % para distribuir. Puedes ensayar 75/15/10 o 75/20/5 según tus compromisos. Los porcentajes deben sumar 100 % y los valores deben caber en tu ingreso.
¿Qué pasa si los esenciales consumen todo el ingreso?
Si recibes $2.000.000 y tus necesidades suman $2.100.000, existe un faltante de $100.000 antes de cualquier gusto o ahorro. Cambiar etiquetas no lo resuelve.
Prioriza alimentación, vivienda, salud y continuidad del trabajo. Revisa compromisos negociables y posibles ingresos adicionales realistas. Si anticipas dificultades con una deuda, contacta a la entidad para conocer alternativas y sus costos. No agregues una meta de ahorro que solo puedas cumplir endeudándote.
¿Cómo clasificar los gastos que generan dudas?
- Internet: puede ser necesario para trabajar o estudiar; un paquete superior por entretenimiento tiene un componente de gusto.
- Comida: el mercado básico es una necesidad; un domicilio por comodidad puede ser un gusto.
- Tarjeta de crédito: es un medio de pago, no una categoría. Clasifica las compras por su propósito y registra aparte los compromisos de deudas anteriores.
- Fondo de emergencia: pertenece al ahorro; no lo confundas con plata reservada para una factura conocida.
Evita contar una compra con tarjeta y el pago de esa misma compra como dos gastos distintos. Si necesitas revisar tus compromisos, consulta la guía sobre pago mínimo y cuota real de la tarjeta.
¿Cómo empezar este mes sin complicarte?
Anota tu ingreso disponible, suma tus necesidades y calcula: necesidades ÷ ingreso disponible × 100. Distribuye el resto entre gustos, ahorro y abonos adicionales. Revisa semanalmente los valores reales y ajusta el siguiente mes.
Para sostener el hábito, puedes seguir esta guía para organizar tus finanzas sin Excel ni cuaderno. Si comparten gastos, acuerden primero qué entra en el presupuesto común; en go diez para parejas encuentras una opción para organizarse.
La regla sirve cuando te da claridad, no cuando te hace sentir que fallaste. En go diez tienes plan individual y plan Hogar, con 14 días gratis. Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿La regla 50/30/20 se calcula sobre el salario bruto o neto?
Sobre el ingreso disponible para tu presupuesto personal, normalmente después de los descuentos de nómina. Si eres independiente, separa primero costos del trabajo y reservas para obligaciones. Evita descontar dos veces un mismo concepto.
¿Qué hago si el arriendo y la alimentación superan el 50 %?
Calcula cuánto suman todas tus necesidades y ajusta el reparto al dinero que realmente queda. Un presupuesto 75/15/10 puede funcionar en algunas situaciones, pero no es una proporción obligatoria.
¿Dónde se incluyen las cuotas de las deudas?
En la adaptación de este artículo, los pagos obligatorios se incluyen en necesidades y los abonos adicionales en el grupo de ahorro y pagos adicionales. No registres una misma compra y su pago como dos gastos distintos.
¿Tengo que ahorrar el 20 % aunque no me alcance?
No. El 20 % es una referencia. Si tus necesidades dejan poco margen, puedes comenzar con una proporción menor; si superan tus ingresos, primero necesitas atender el faltante sin endeudarte para cumplir una meta de ahorro.