Gastos anuales: cómo incluirlos en tu presupuesto
6 de octubre de 2026 · Por Equipo go diez
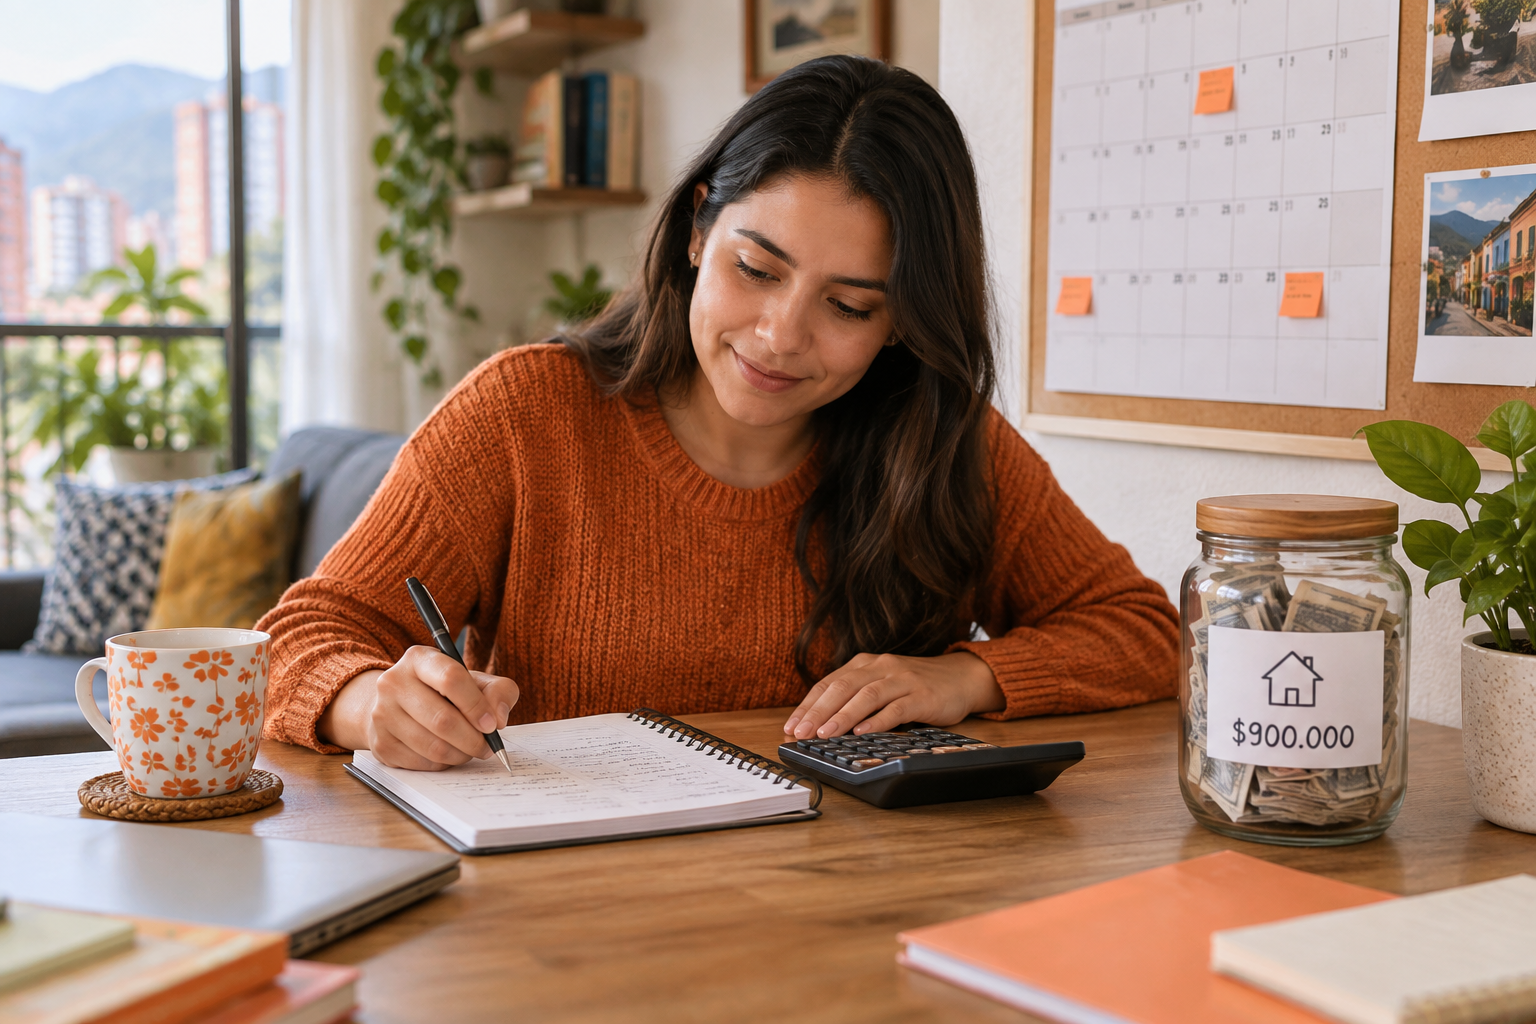
Para incluir tus gastos anuales en el presupuesto, anota cuánto necesitas, cuándo debes pagar y cuánto tienes reservado. Divide el valor pendiente entre las oportunidades reales de separar plata antes del vencimiento, no siempre entre doce.
Si un pago hipotético de $900.000 COP vence dentro de seis meses y puedes hacer seis aportes antes de esa fecha, necesitas separar $150.000 COP por mes. Dividir entre doce te dejaría corto: al vencimiento solo tendrías $450.000 COP.
¿Qué gastos anuales debes tener en el radar?
Son pagos previsibles que aparecen una vez al año. Para organizarte, también conviene incluir aquí otros gastos periódicos que no llegan todos los meses, como un mantenimiento semestral.
Revisa movimientos bancarios, correos de renovación, contratos y facturas anteriores. Busca, por ejemplo:
- Renovaciones de seguros que pagas anualmente.
- Suscripciones con cobro anual.
- Matrículas o pagos educativos periódicos, si aplican en tu hogar.
- Mantenimientos programados de la moto, el carro o equipos de trabajo.
- Membresías y servicios con renovación conocida.
- Obligaciones tributarias que efectivamente te correspondan.
No todos estos pagos aplican a todo el mundo ni tienen una fecha universal. Para seguros y suscripciones, consulta tu contrato. Para obligaciones tributarias, confirma tu caso y el calendario en la DIAN o en la entidad territorial correspondiente.
Un mantenimiento programado es previsible; una avería inesperada es otra cosa. Esa diferencia evita usar el fondo de emergencia para cubrir una renovación que conocías desde el año pasado.
¿Cómo haces una lista con fechas que sí sirva?
Crea un registro por cada pago. No basta escribir «seguro: diciembre»: necesitas saber el día y si podrás apartar dinero antes de que llegue.
Usa estas columnas:
| Pago | Valor estimado | Fecha límite | Ya reservado | Aportes disponibles |
|---|---|---|---|---|
| Renovación hipotética | $900.000 COP | 15 de diciembre | $0 COP | 6 |
| Suscripción hipotética | $240.000 COP | 10 de octubre | $80.000 COP | 4 |
| Mantenimiento hipotético | $360.000 COP | 20 de septiembre | $120.000 COP | 3 |
Todos los valores de este artículo son ejemplos, no tarifas de mercado. Las fechas y los aportes de la tabla representan escenarios independientes: debes reemplazarlos por tu calendario real.
Si todavía no tienes una cotización, usa el último valor pagado como referencia provisional y márcalo como pendiente de confirmar. Cuando llegue el precio actualizado, recalcula lo que falta.
¿Cómo calculas cuánto separar para un pago de $900.000 COP?
La cuenta es:
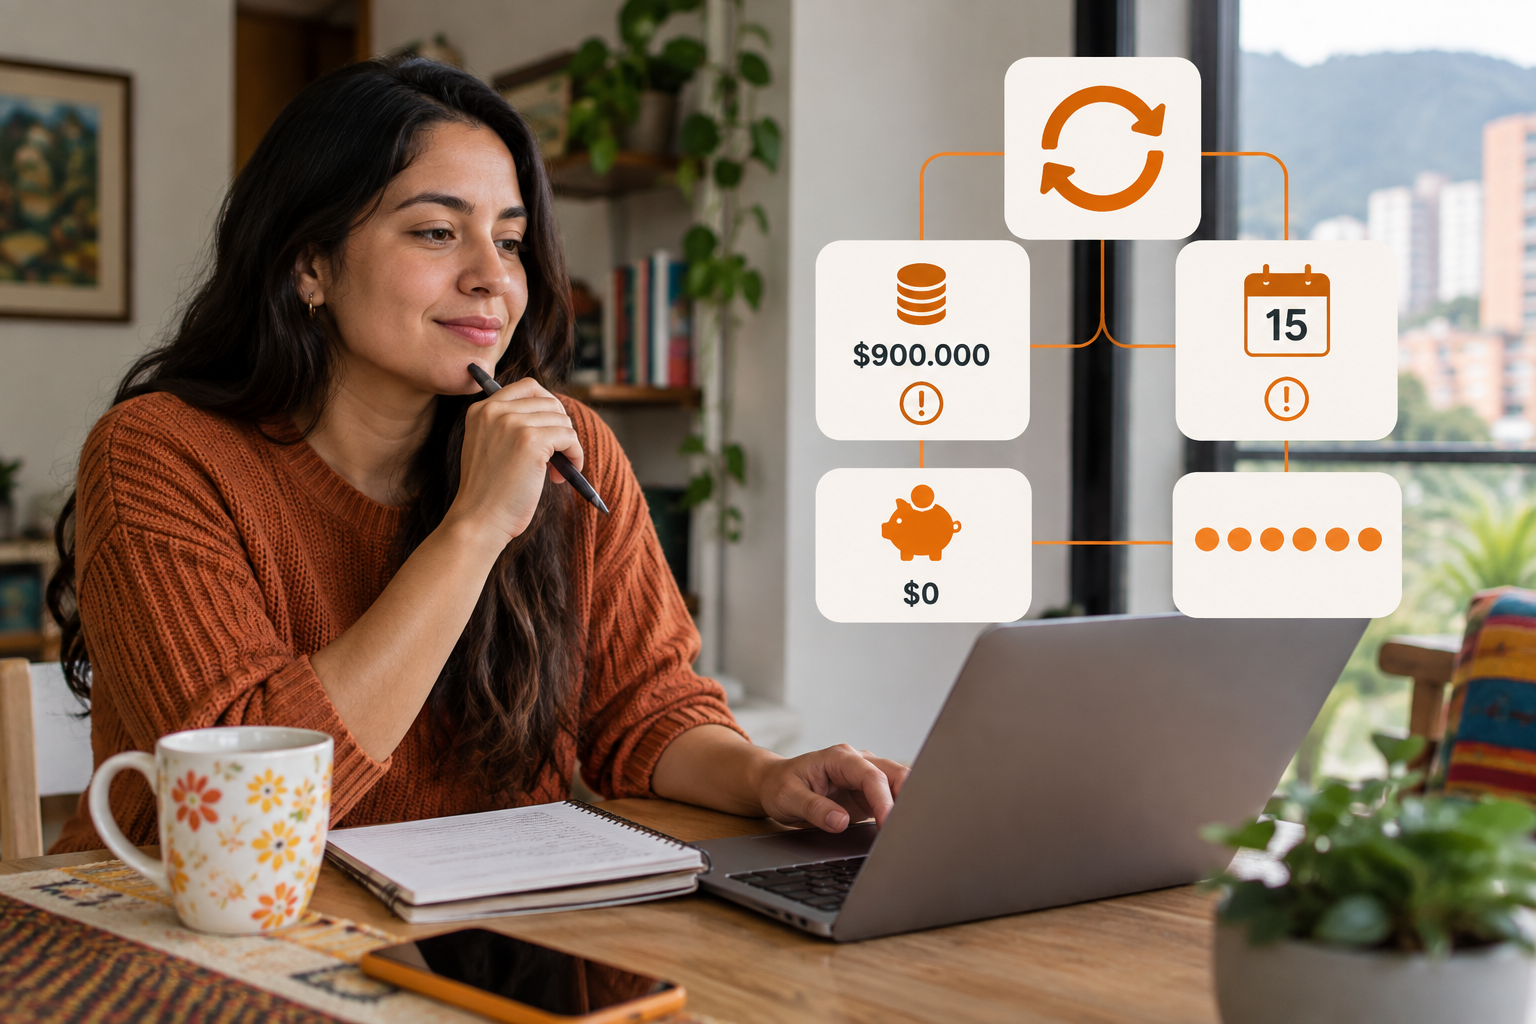
Aporte por periodo = (valor previsto − dinero ya reservado) ÷ aportes disponibles antes del pago.
Sin ahorro previo, un gasto hipotético de $900.000 COP exige estos aportes:
| Aportes mensuales disponibles | Cuánto separar cada mes |
|---|---|
| 12 | $75.000 COP |
| 9 | $100.000 COP |
| 6 | $150.000 COP |
| 3 | $300.000 COP |
| 2 | $450.000 COP |
Dividir entre doce funciona cuando tienes doce oportunidades de aportar. No funciona solo porque el gasto sea anual.
¿Qué pasa si ya tienes una parte guardada?
Si reservaste $300.000 COP para ese pago de $900.000 COP, faltan $600.000 COP. Con seis aportes disponibles, debes separar $100.000 COP por aporte, no $150.000 COP.
Resta únicamente la plata destinada a ese pago. El dinero del arriendo no cuenta como reserva disponible aunque aparezca en la misma cuenta bancaria.
¿Cómo cuentas los meses sin equivocarte?
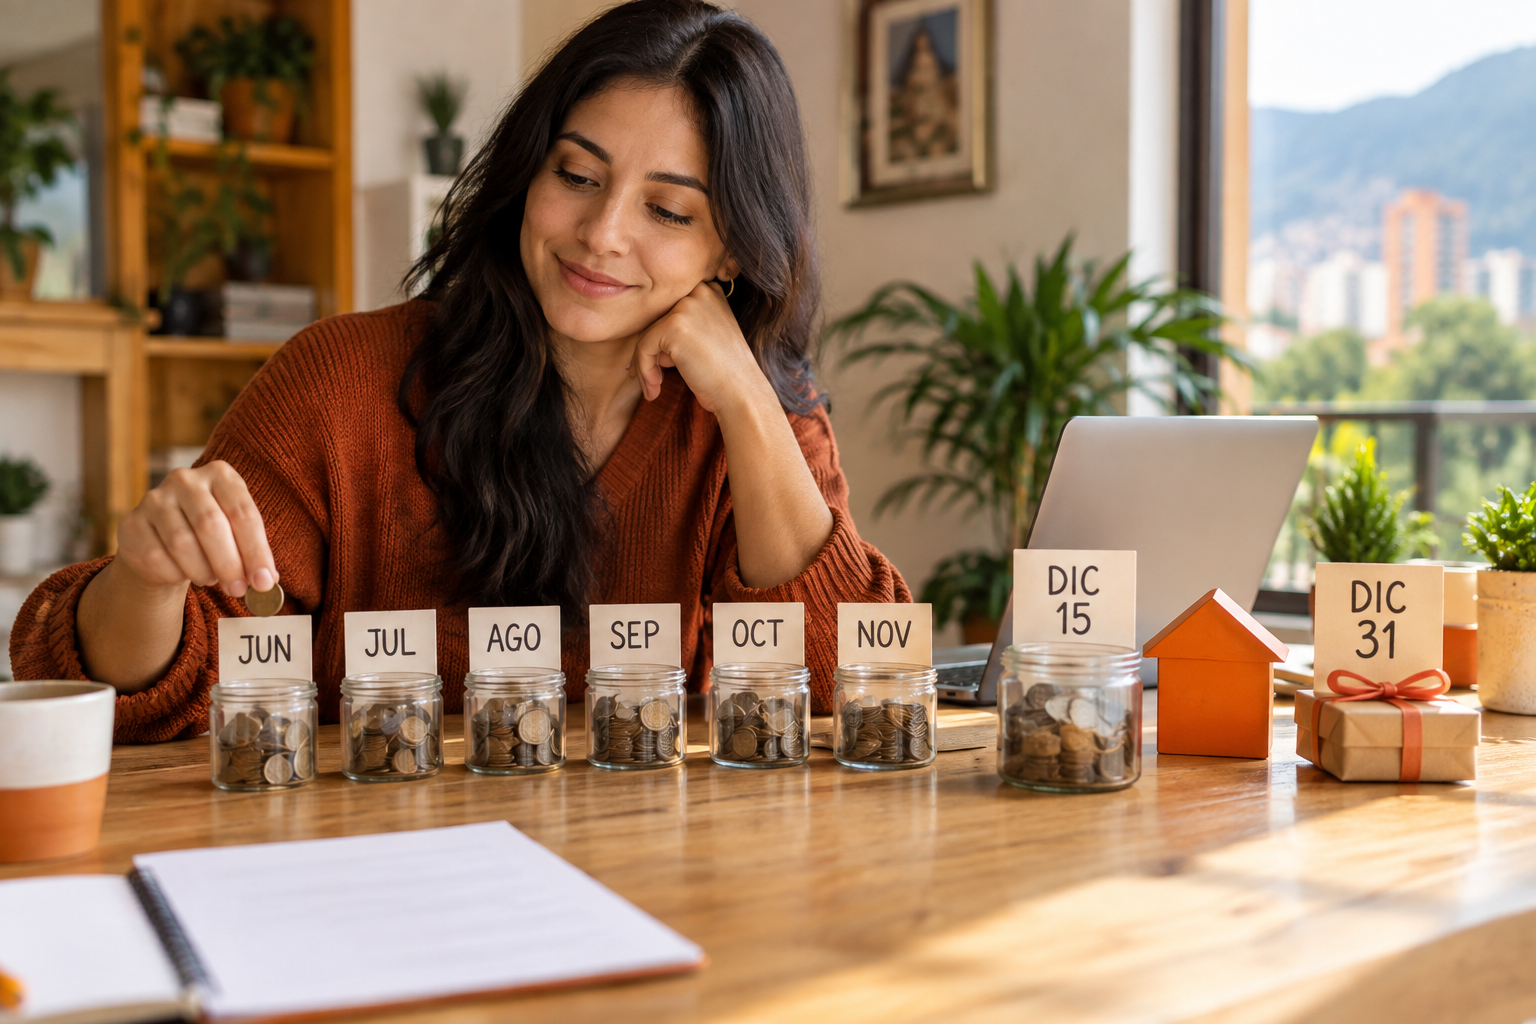
Cuenta fechas de ingreso, no nombres de meses. Si debes pagar el 15 de diciembre y recibes tu salario el último día del mes, el ingreso de diciembre llega tarde.
En ese escenario, los ingresos de junio a noviembre permiten seis aportes. Si empiezas al cierre de julio, solo quedan cinco: necesitarías $180.000 COP cada vez.
Si recibes dos pagos al mes, puedes calcular por quincenas. Usa siempre periodos consistentes: valor pendiente dividido entre quincenas disponibles da un aporte quincenal.
¿Dónde incluyes la reserva en tu presupuesto mensual?
Agrega una categoría llamada «Reservas para pagos periódicos» y separa una línea por obligación. Así sabrás qué parte de tu saldo ya tiene dueño.
Supón este presupuesto mensual hipotético:
- Ingreso disponible: $3.000.000 COP.
- Gastos habituales y otras obligaciones: $2.500.000 COP.
- Reserva para renovación anual: $150.000 COP.
- Reserva para mantenimiento: $80.000 COP.
- Saldo sin asignar: $270.000 COP.
Sin incluir las reservas, parecería que tienes $500.000 COP libres. En realidad, $230.000 COP están comprometidos con pagos futuros.
Separar plata no es lo mismo que pagar una factura. En tu presupuesto, la reserva reduce lo disponible para otras decisiones. En tu registro de movimientos, identifica el traslado como reserva o transferencia; cuando pagues, registra el gasto contra ese fondo. Evita contar ambas operaciones como dos consumos distintos.
Puedes llevar este control con una plantilla o una app de finanzas. La herramienta debe ayudarte a distinguir saldo bancario, dinero reservado y plata realmente disponible.
¿Qué haces si el aporte necesario no cabe este mes?
La fórmula puede mostrarte una brecha incómoda. Mejor verla ahora que el día del vencimiento.
Si necesitas $150.000 COP mensuales durante seis meses, pero solo puedes reservar $100.000 COP, llegarías con $600.000 COP. Te faltarían $300.000 COP. Esa diferencia necesita una decisión, no una casilla escondida.
Puedes:
- Revisar si el pago es obligatorio o una renovación opcional.
- Recortar o cancelar un servicio antes de su renovación, según las condiciones contratadas.
- Reducir otros gastos para completar el aporte.
- Destinar un ingreso adicional cuando efectivamente lo recibas.
- Consultar alternativas de pago con el proveedor y comparar el costo total.
Si revisas suscripciones que se comen tu quincena, empieza por las que no usas. No pongas una bonificación incierta como si ya estuviera en tu cuenta.
¿Cómo ajustas el plan si tus ingresos cambian o compartes gastos?
Si eres independiente, conserva una meta acumulada por fecha. Para reunir $900.000 COP en seis meses, la referencia sería llevar $300.000 COP al terminar el segundo y $600.000 COP al terminar el cuarto. Puedes aportar distinto cada mes, pero revisa cualquier atraso.
En un hogar, acuerden quién aporta, cuánto y cuándo. Para reservar $150.000 COP mensuales, podrían aportar $75.000 COP cada uno o usar otra distribución acordada. Lo importante es no contar dos veces el mismo ahorro.
Explora las opciones de go diez para independientes o parejas según tu situación.
¿Qué revisas después de hacer el pago?
Registra el valor final, descuenta lo usado de la reserva y anota el siguiente vencimiento. Recalcula con las fechas reales disponibles y actualiza el monto cuando tengas información del proveedor.
En go diez tienes plan individual y plan Hogar, con 14 días gratis para empezar a ordenar tus finanzas. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza por dejar cada gasto anual en una reserva clara, para que no te coja por sorpresa.
- Registra el ingreso que usarás para apartar plata. Por ejemplo, $3.000.000 COP al mes.
- Crea un bolsillo para cada gasto anual, como “Seguro carro” y “Suscripción”. Si el seguro cuesta $900.000 COP y vence en 6 meses, separa $150.000 COP al mes.
- Mueve ese aporte al bolsillo cada mes. Así no mezclas la reserva con plata disponible.
- Si el pago va con tarjeta o en cuotas, regístralo con su fecha de corte, pago e intereses.
- Revisa tus informes mensuales y ajusta el presupuesto si un mes puedes separar más o menos.
go diez te ayuda a llevar las cuentas claras de la forma más simple y a avanzar hacia tus objetivos sin enredos.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Siempre debo dividir los gastos anuales entre doce?
No. Divide el valor pendiente entre las oportunidades reales de aportar antes del vencimiento. Un pago de $900.000 COP con seis aportes disponibles requiere $150.000 COP por aporte si no tienes una reserva previa.
¿Cómo calculo la reserva si ya tengo dinero guardado?
Resta del valor previsto el dinero reservado específicamente para ese pago y divide el resultado entre los aportes disponibles. Si el pago es de $900.000 COP y ya tienes $300.000 COP, con seis aportes necesitas separar $100.000 COP cada vez.
¿Los gastos anuales se pagan con el fondo de emergencia?
Conviene mantenerlos separados. Una renovación conocida es un gasto previsible y necesita su propia reserva; el fondo de emergencia está destinado a situaciones inesperadas.
¿Qué hago si todavía no conozco el precio de la renovación?
Usa el último valor pagado como referencia provisional y déjalo marcado como pendiente de confirmar. Consulta al proveedor y recalcula los aportes cuando conozcas el valor actualizado.
Más sobre presupuesto cotidiano
Presupuesto mensual: asigna tu plata antes de gastarla
Un presupuesto mensual le da una tarea a tu ingreso antes de que empieces a gastarlo. Aprende a repartir $2.800.000 COP entre obligaciones, gastos ajustables y metas, con un método que se adapte a tu realidad.
4 de octubre de 2026 · 6 min de lectura
Regla 50/30/20 en Colombia: cómo adaptarla
La regla 50/30/20 sirve para orientar tu presupuesto, no para obligarte a vivir con porcentajes que no te alcanzan. Mira dos ejemplos en pesos colombianos y aprende a ajustar el reparto cuando vivienda y alimentación pesan más.
1 de octubre de 2026 · 6 min de lectura