Presupuesto base cero: dale una tarea a cada peso
8 de octubre de 2026 · Por Equipo go diez
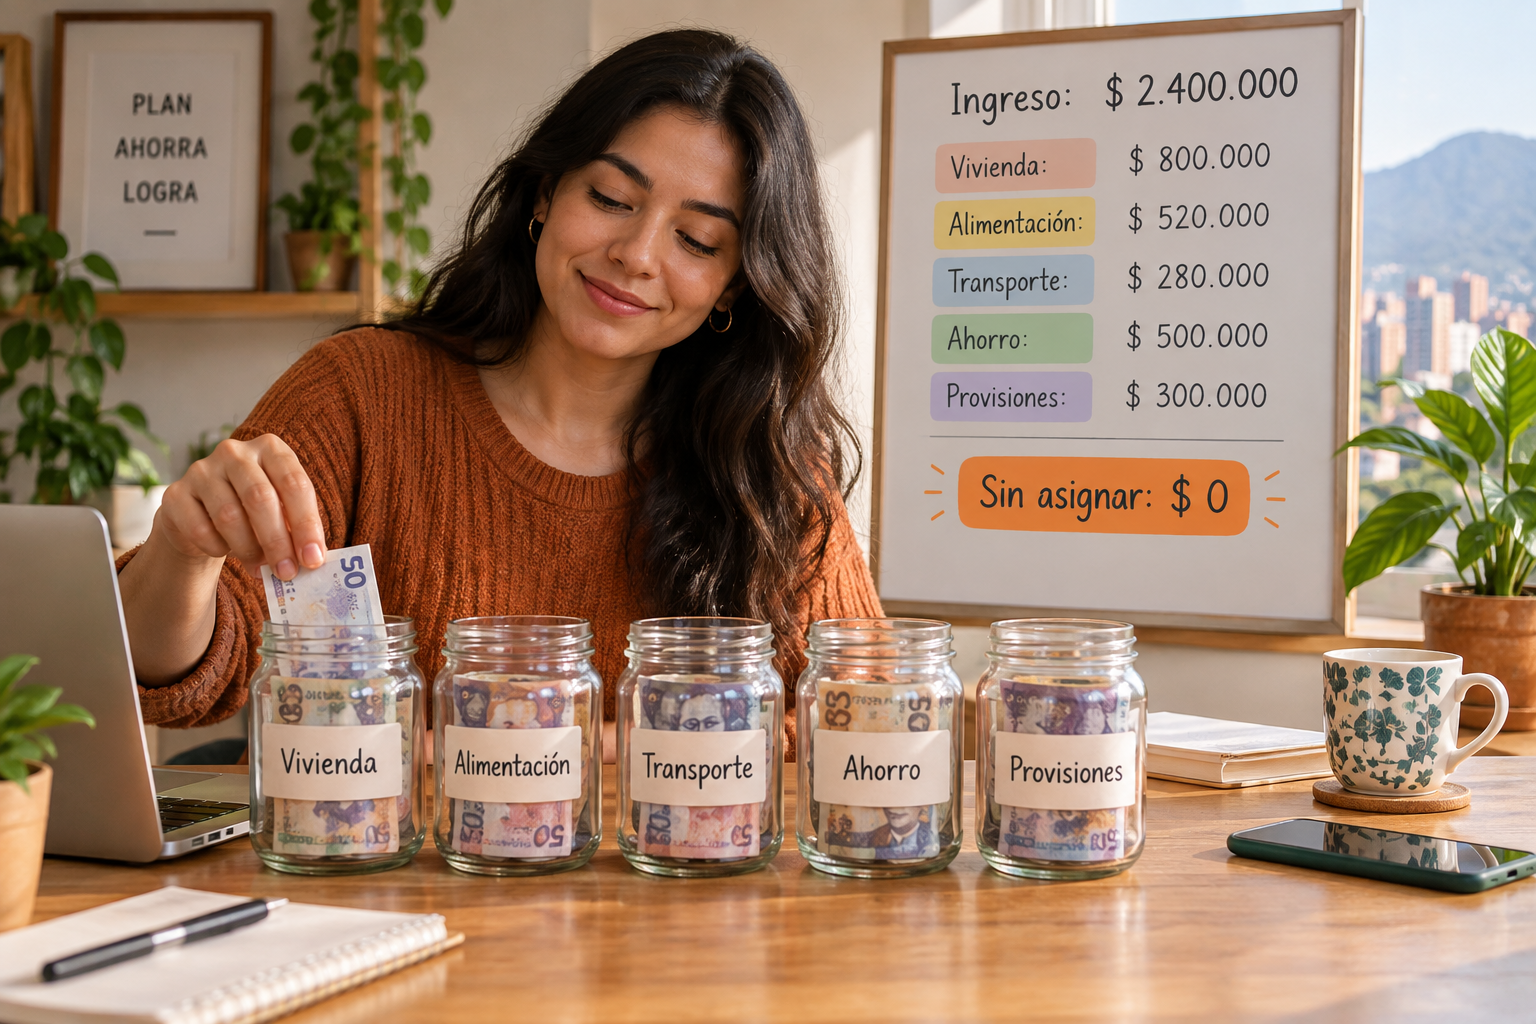
El presupuesto base cero consiste en darle un destino a cada peso de tu ingreso: gastos, pagos de deudas, ahorro y provisiones. La meta es que el dinero pendiente de asignar sea cero, no que tu cuenta bancaria quede vacía.
La fórmula es sencilla: ingreso disponible − dinero asignado = $0. Si recibes $2.400.000 COP, distribuyes esos mismos $2.400.000 entre tus categorías. Una parte se gastará este mes; otra seguirá guardada para después.
¿Qué significa dejar el presupuesto en cero?
Significa que no hay plata sin una tarea definida. Puedes tener $300.000 en tu cuenta y, aun así, no tenerlos disponibles para una salida: quizá $200.000 corresponden al próximo arriendo y $100.000 a una provisión.
Conviene distinguir tres números:
- Saldo de la cuenta: lo que tienes en ese momento.
- Dinero pendiente de asignar: lo que todavía no tiene destino.
- Disponible por categoría: lo que puedes usar para un propósito sin quitarle plata a otro.
El método pone en cero el segundo número. Los otros dos pueden ser positivos.
Tampoco exige una cuenta bancaria para cada categoría. Puedes separar los destinos en tu registro, siempre que no confundas el saldo total con plata libre.
¿Cómo haces un presupuesto base cero paso a paso?
¿Con cuánto dinero puedes contar?
Empieza por el ingreso neto disponible, no por el salario antes de descuentos ni por un pago que todavía no ha llegado. Si eres empleado, revisa tu desprendible de nómina. También puedes orientarte con la calculadora de salario neto.
Si eres independiente, trabaja con dinero recibido. Separa primero las obligaciones de tu actividad y no trates como ingreso del hogar toda la plata que entra al negocio.
El ahorro acumulado que ya tiene una tarea no vuelve a contarse como ingreso nuevo. Si lo haces, terminarías asignando los mismos pesos dos veces.
¿Qué destinos debes cubrir primero?
Anota los compromisos que necesitas atender: vivienda, alimentación, servicios, transporte y pagos de deudas. Después incluye ahorro, provisiones y gastos flexibles, según tus necesidades y fechas de pago.
El ahorro no es lo que sobra: es una categoría con una cantidad asignada. Si hoy solo puedes separar $20.000, ese es el monto que debe aparecer, no una cifra ideal que no cabe en tus ingresos.
¿Cómo compruebas que las cuentas cierran?
Suma todas las asignaciones y réstalas del ingreso. Si quedan $80.000 sin destino, asígnalos. Si el resultado es negativo, presupuestaste más dinero del que tienes: necesitas reducir o aplazar categorías.
Llegar a cero exige tomar decisiones. No basta con agregar una categoría llamada “otros” para esconder una diferencia que no sabes explicar.
¿Cómo se distribuyen $2.400.000 COP?
Este es un ejemplo hipotético, no una referencia del costo de vida en Colombia. Supongamos que una persona recibe $2.400.000 netos al mes y distribuye su ingreso así:
| Categoría | Asignación mensual |
|---|---|
| Vivienda | $800.000 |
| Servicios e internet | $180.000 |
| Mercado | $420.000 |
| Transporte | $220.000 |
| Pago de deuda presupuestado | $200.000 |
| Salud y cuidado personal | $80.000 |
| Ahorro para emergencias | $150.000 |
| Provisión para gastos anuales | $100.000 |
| Ahorro para una meta | $100.000 |
| Salidas y domicilios | $100.000 |
| Margen para imprevistos pequeños | $50.000 |
| Total asignado | $2.400.000 |
| Pendiente de asignar | $0 |
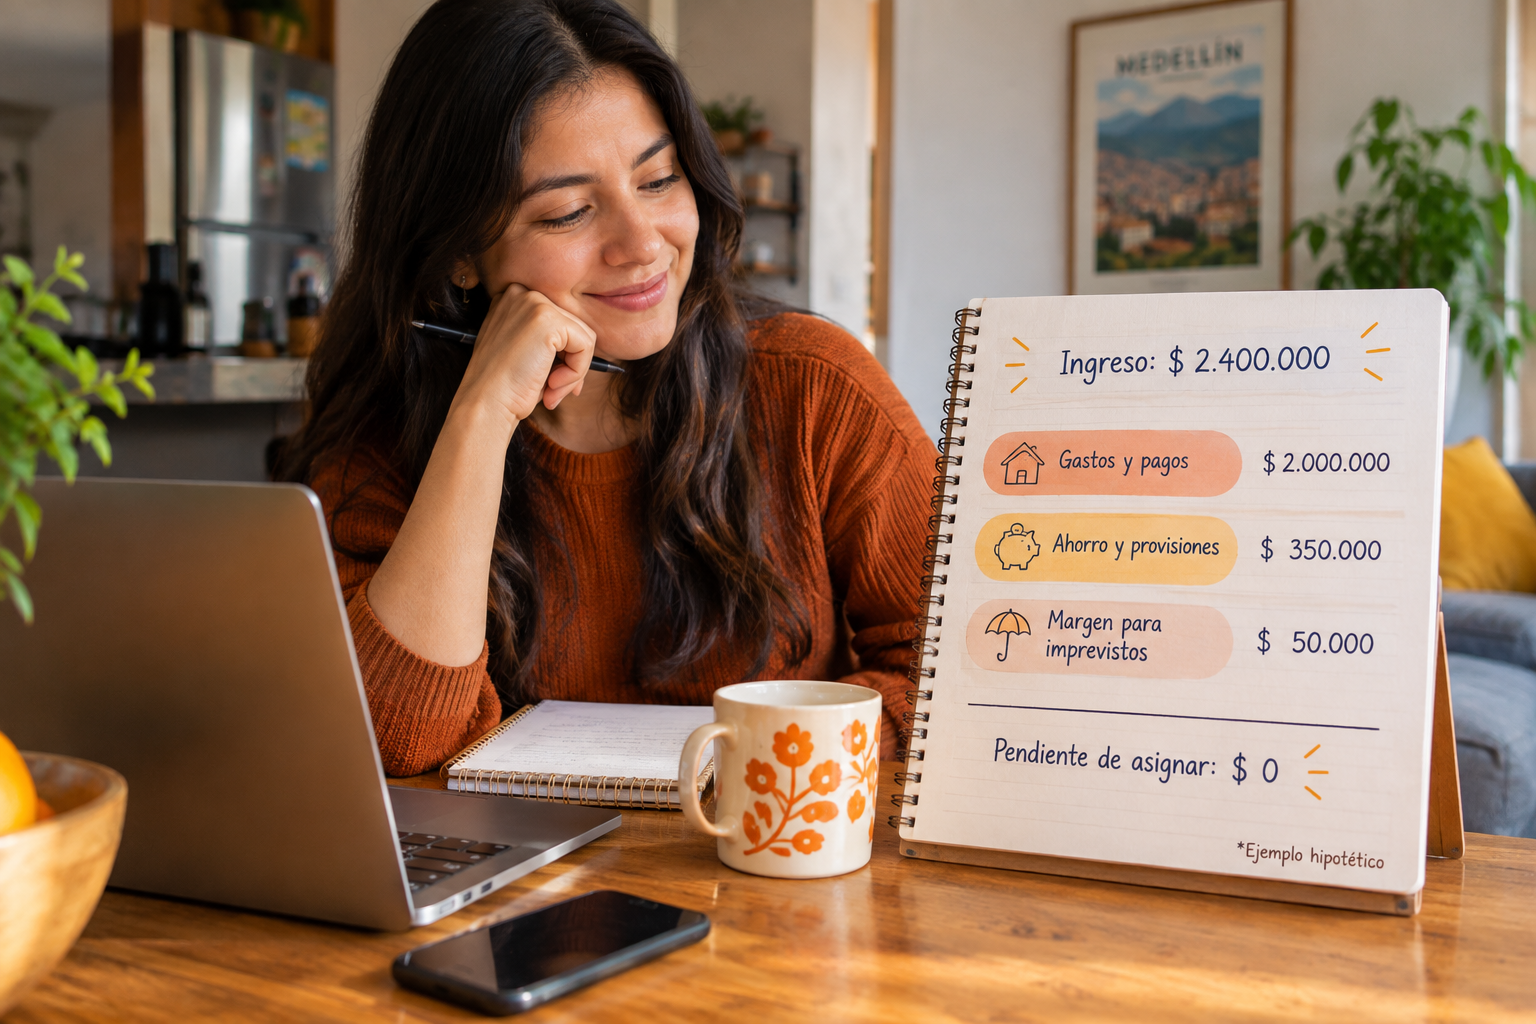
Aquí hay $350.000 destinados a ahorro y provisiones. Esa plata tiene trabajo, aunque no vaya a salir de la cuenta este mes.
El margen para imprevistos también tiene un propósito concreto. Si no se usa, puedes conservarlo en esa categoría o reasignarlo al cerrar el mes; no desaparece.
¿Por qué debes separar ahorro y provisiones?
Porque resuelven necesidades distintas. El ahorro para una meta financia algo que quieres lograr. El fondo de emergencia ayuda frente a situaciones inciertas. Una provisión prepara un gasto que sabes que llegará, aunque no ocurra todos los meses.
Por ejemplo, si estimas un gasto anual de $1.200.000 y faltan doce meses para pagarlo, separar $100.000 mensuales permite reunir esa cantidad. Si faltan seis meses y no tienes nada guardado, necesitarías $200.000 mensuales.
No es una tarifa oficial ni una obligación específica: es un ejemplo aritmético. Usa el valor y la fecha reales de tu gasto.
Cuando llegue el pago, utiliza lo acumulado en la provisión. No vuelvas a exigirle al ingreso de ese mes todo el valor si ya lo habías reservado. Para profundizar en la otra categoría, consulta cómo construir un fondo de emergencia desde cero.
¿Qué haces cuando aparece un gasto no previsto?
Supongamos que necesitas una reparación urgente de $140.000. En el ejemplo solo habías reservado $50.000 para imprevistos pequeños. Faltan $90.000.
En lugar de ignorar la diferencia, ajustas las categorías:
| Movimiento | Antes | Después |
|---|---|---|
| Margen para imprevistos pequeños | $50.000 | $0 |
| Salidas y domicilios | $100.000 | $40.000 |
| Ahorro para una meta | $100.000 | $70.000 |
| Reparación urgente | $0 | $140.000 |
Liberaste $50.000 + $60.000 + $30.000 y asignaste $140.000 a la reparación. El total del presupuesto sigue siendo $2.400.000 y el pendiente sigue en cero.
Este ajuste supone que esas cantidades seguían disponibles. No puedes mover los $60.000 de salidas si ya los gastaste. Tampoco estás obligado a recortar siempre el ahorro: revisa qué categorías puedes modificar sin dejar desatendidos compromisos esenciales.
Reasignar no significa que el método falló. Significa reconocer una prioridad nueva y mostrar qué cambia para atenderla.
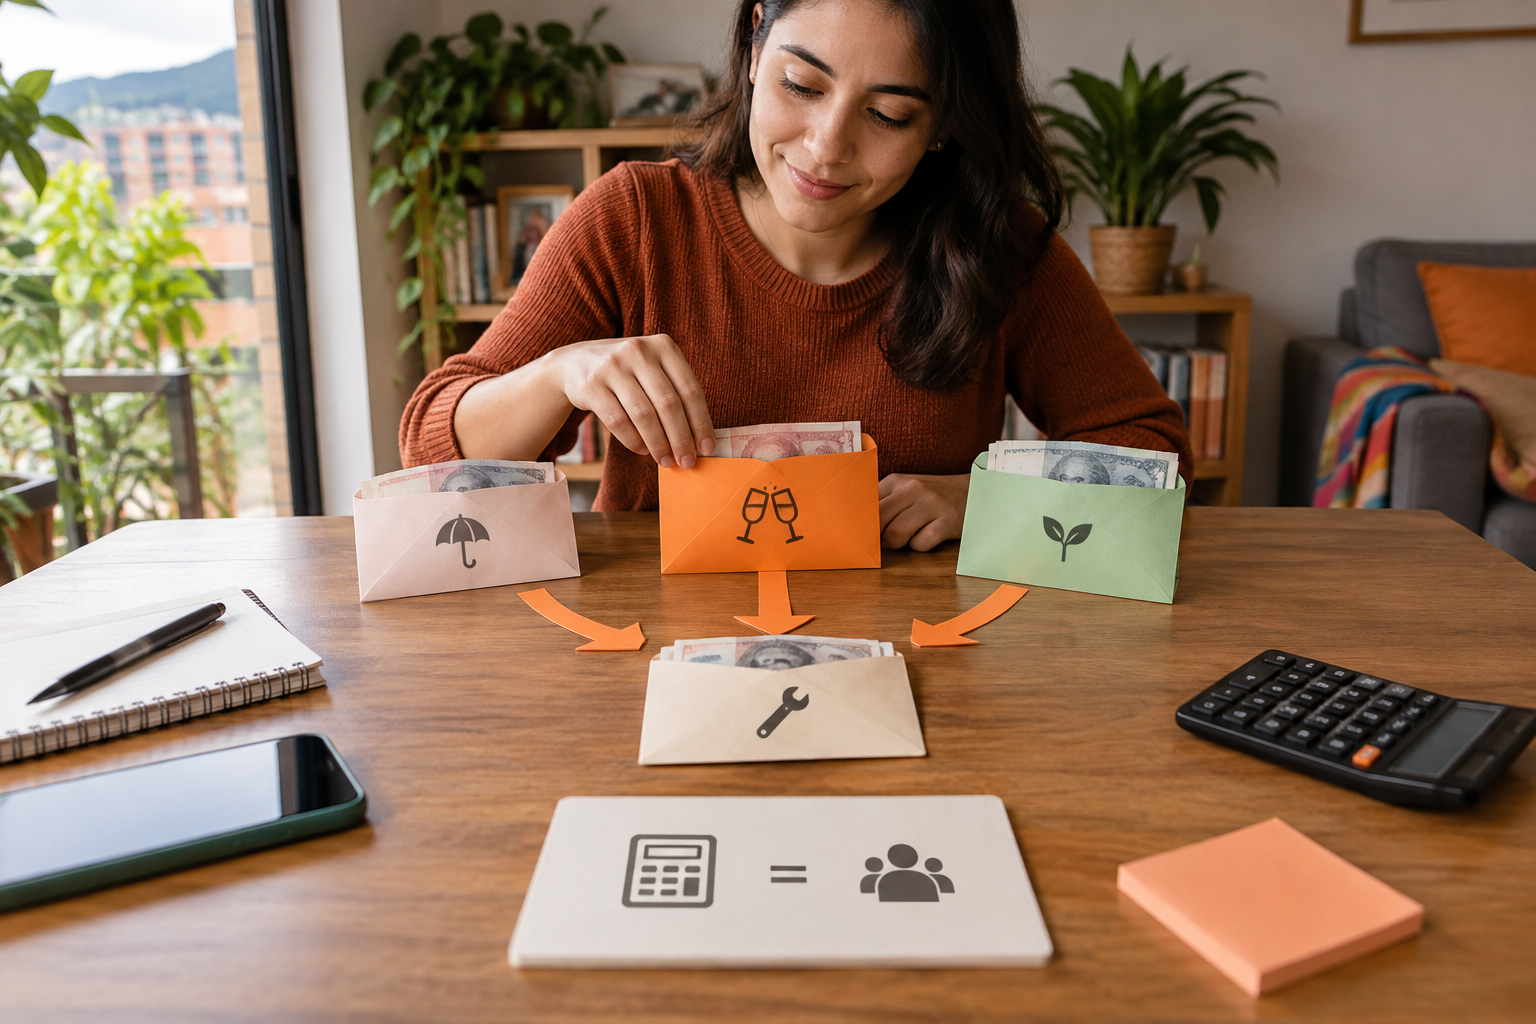
¿Cómo lo aplicas si cobras por quincena o por trabajos?
Puedes planear el mes completo, pero asigna el dinero disponible según las fechas de pago. Un presupuesto equilibrado no evita quedarte corto si el arriendo vence antes de tu próximo ingreso.
Con cada entrada de dinero, pregunta: ¿qué debe cubrir esta plata hasta que vuelva a recibir ingresos? Distribúyela entre esas necesidades y las reservas que puedas hacer.
Si tus ingresos cambian, consulta también cómo pagarte un sueldo fijo siendo independiente. No necesitas esperar un mes perfecto para empezar a asignar lo que sí recibiste.
¿Cómo mantienes el presupuesto sin volverlo una carga?
Registra tus movimientos y revisa las categorías una vez por semana. Compara lo asignado, lo gastado y lo que queda. Ajusta antes de gastar cuando sea posible.
Evita tres errores frecuentes:
- Contar el cupo de la tarjeta como ingreso disponible.
- Mover dinero de una categoría que ya se consumió.
- Tratar el ahorro reservado como si fuera un sobrante libre.
Puedes usar una hoja de cálculo o una app. Esta comparación de plantilla de presupuesto en Excel frente a una app de finanzas te ayuda a elegir el formato que mantendrías actualizado.
La herramienta importa menos que la pregunta: ¿qué tarea tiene esta plata antes de usarla? Si quieres empezar con go diez, conoce el plan para empleados o las opciones para parejas y hogares. Hay plan individual y plan Hogar, con 14 días gratis.
Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza por registrar tu ingreso neto y darle una tarea a cada peso.
- Crea tu ingreso del mes. Registra, por ejemplo, $2.400.000 COP de salario o ingreso independiente.
- Distribuye ese dinero en tu presupuesto. Asigna, por ejemplo, $800.000 a arriendo, $420.000 a mercado, $200.000 a deuda y $150.000 a ahorro.
- Separa por bolsillos o metas. Usa un bolsillo para el seguro del carro o una meta de emergencia, por ejemplo $100.000 al mes.
- Registra gastos en segundos. Si pagas $85.000 de transporte, queda claro cuánto sigue disponible en esa categoría.
- Revisa presupuesto e informes. Mira qué te queda por categoría y ajusta antes de que el mes se te vaya de las manos.
go diez es la forma más simple de llevar las cuentas claras y lograr tus objetivos, sin confundir saldo con plata libre.
Tú manejas. go diez es tu copiloto.
Anímate a probar go diez gratis 14 días.
Preguntas frecuentes
¿El presupuesto base cero significa gastar todo el ingreso?
No. Significa asignar todo el ingreso a destinos concretos, incluidos ahorro y provisiones. Lo que queda en cero es el dinero pendiente de asignar, no el saldo de tu cuenta.
¿Qué pasa si mis gastos superan mis ingresos?
El presupuesto muestra un faltante. Debes revisar qué puedes reducir, aplazar o renegociar, o cómo cubrir la diferencia con ingresos reales. El cupo de una tarjeta no elimina ese faltante.
¿Puedo cambiar las categorías durante el mes?
Sí. Puedes mover dinero que aún esté disponible entre categorías. Si aumentas una asignación sin recibir ingresos adicionales, debes reducir otra por el mismo valor.
¿Sirve el presupuesto base cero para ingresos variables?
Sí. Asigna cada pago recibido según los compromisos próximos y las reservas necesarias. Puedes proyectar ingresos futuros, pero no tratarlos como dinero disponible.
¿Qué hago con el dinero que no gasté en una categoría?
Puedes mantenerlo reservado o reasignarlo al cerrar el periodo. Las provisiones normalmente se acumulan hasta su fecha de uso. No cuentes ese saldo como ingreso nuevo si ya tiene un destino.
Más sobre presupuesto cotidiano
Gastos anuales: cómo incluirlos en tu presupuesto
Los gastos anuales no deberían sorprenderte si ya sabes que van a llegar. Aprende a separar lo necesario según el valor pendiente y las fechas de ingreso que quedan antes de pagar.
6 de octubre de 2026 · 6 min de lectura
Presupuesto mensual: asigna tu plata antes de gastarla
Un presupuesto mensual le da una tarea a tu ingreso antes de que empieces a gastarlo. Aprende a repartir $2.800.000 COP entre obligaciones, gastos ajustables y metas, con un método que se adapte a tu realidad.
4 de octubre de 2026 · 6 min de lectura
Regla 50/30/20 en Colombia: cómo adaptarla
La regla 50/30/20 sirve para orientar tu presupuesto, no para obligarte a vivir con porcentajes que no te alcanzan. Mira dos ejemplos en pesos colombianos y aprende a ajustar el reparto cuando vivienda y alimentación pesan más.
1 de octubre de 2026 · 6 min de lectura