Débito automático: cómo controlarlo bien
16 de octubre de 2026 · Por Equipo go diez
El débito automático sirve para pagar una obligación sin hacerlo manualmente cada mes, pero no significa “pago garantizado”. Para controlarlo bien debes revisar cuatro cosas: que la autorización esté activa, que la fecha prevista sea correcta, que haya saldo disponible y que el pago quede confirmado en tu banco o entidad.
Piénsalo así: automatizar no es soltar el timón. Es dejar una tarea programada, pero con tablero de control. Tú manejas. go diez es tu copiloto.
¿Qué es un débito automático y por qué puede fallar?
Un débito automático es una autorización para que una entidad cobre desde tu cuenta bancaria, tarjeta o producto financiero una obligación recurrente. Puede ser un crédito, un seguro, un servicio, una cuota de administración, un plan de salud, una factura o cualquier pago que hayas aceptado previamente.
La parte clave es esta: el débito automático depende de condiciones operativas. Si algo falla, el pago puede no ejecutarse.
Puede fallar por razones simples:
- No había saldo suficiente el día del cobro.
- La cuenta autorizada fue cambiada o cerrada.
- La autorización no quedó activa.
- La entidad intentó cobrar en una fecha diferente a la que esperabas.
- Hubo una novedad operativa entre banco y comercio.
- El pago se debitó, pero no se aplicó todavía en la entidad que cobra.
- Se generó un cobro duplicado por error.
Por eso, el error no es usar débito automático. El error es creer que ya no hay que mirar nada.
¿Qué debes revisar antes de activar un débito automático?
Antes de autorizar un débito automático, revisa tres datos: quién cobra, cuánto puede cobrar y desde dónde se cobra. Si alguno queda ambiguo, después es más difícil detectar errores.
Hazte estas preguntas:
¿Quién queda autorizado para cobrar?
Confirma el nombre de la empresa, entidad o producto. No te quedes solo con “servicios” o “crédito”. Anota el nombre exacto como aparece en la autorización.
Ejemplo:
- Obligación: cuota de crédito o servicio.
- Valor esperado: $160.000 COP.
- Entidad que cobra: empresa o banco específico.
- Medio de pago: cuenta de ahorros terminada en ciertos dígitos.
- Fecha estimada: día 5 de cada mes.
Ese pequeño registro evita una confusión común: ver un débito en el extracto y no saber si corresponde al pago esperado o a otro cargo.
¿El valor es fijo o puede cambiar?
No todos los débitos automáticos son iguales. Algunos cobran una cuota fija. Otros cobran el valor facturado del mes.
Si el valor es fijo, como $160.000 COP, puedes detectar fácil una diferencia. Si el valor cambia, necesitas saber dónde consultar la factura o liquidación antes del cobro.
En Colombia, para productos financieros, la Superintendencia Financiera vigila a las entidades financieras y publica información para consumidores financieros. Si se trata de un banco, tarjeta, crédito o cuenta, conviene guardar soportes y revisar los canales oficiales de la entidad cuando haya inconsistencias.
¿Desde qué cuenta o tarjeta se hará el cobro?
No basta con decir “lo puse en automático”. Debes saber de qué bolsillo sale.
Si manejas varias cuentas, una para gastos de casa y otra para ingresos, el débito automático puede fallar simplemente porque el dinero estaba en la cuenta equivocada.
Esto pasa mucho con independientes que reciben plata en diferentes fechas. Si ese es tu caso, te conviene separar lo del trabajo y lo de la casa. Puedes ampliar esa lógica en esta guía: cómo separar la plata del trabajo de la de la casa.
¿Cómo controlar la fecha del débito automático?
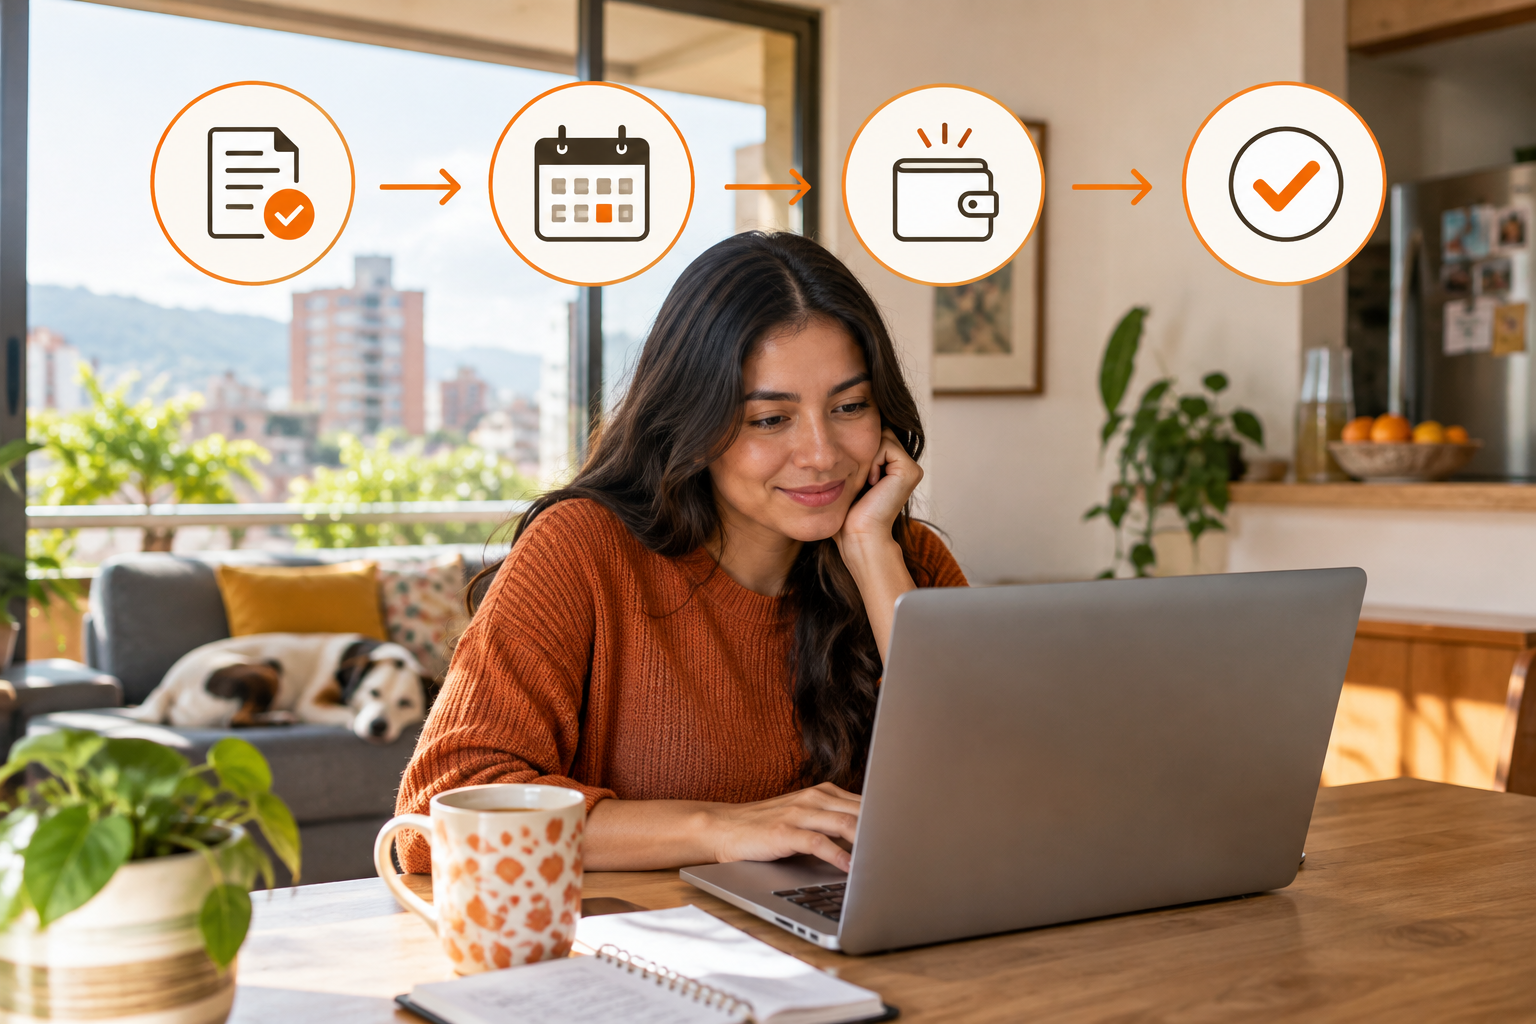
Controlas la fecha del débito automático anotando el día previsto de cobro y revisando tu cuenta desde uno o dos días antes hasta uno o dos días después. La fecha exacta puede moverse por fines de semana, festivos o procesos internos de la entidad.
No lo trates como un día aislado. Trátalo como una ventana.
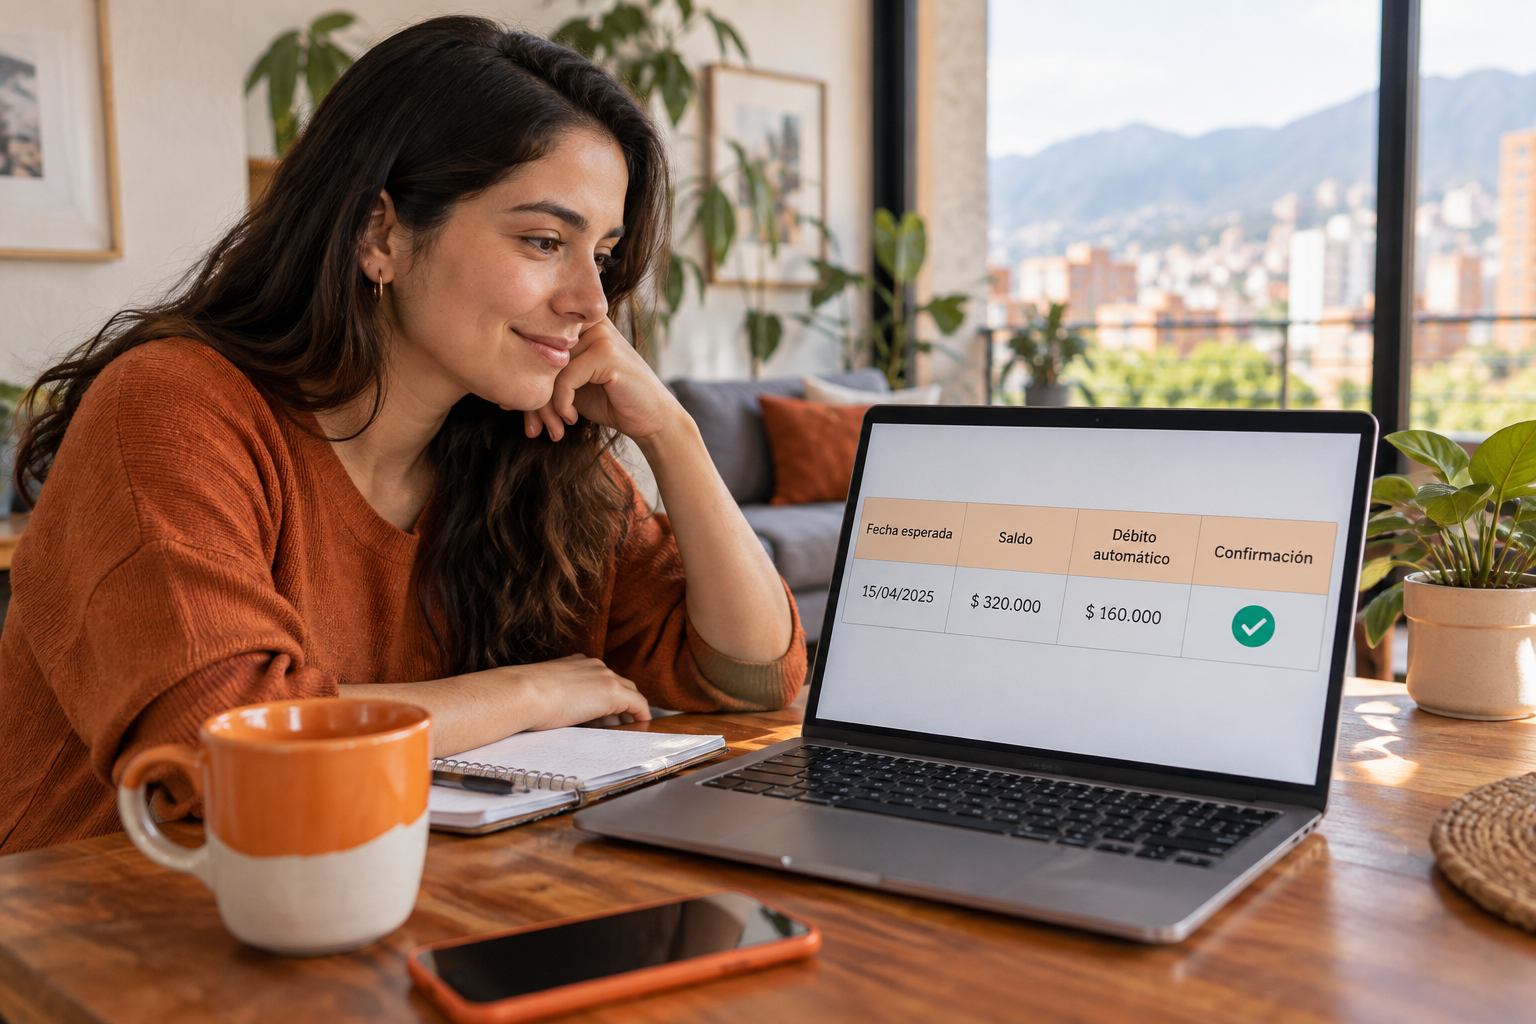
Ejemplo con una obligación de $160.000 COP:
- Fecha esperada de cobro: día 5.
- Ventana de revisión: del día 3 al día 7.
- Saldo mínimo reservado: $160.000 COP más un margen para otros movimientos.
- Confirmación esperada: débito en banco y pago aplicado en la entidad.
La clave es no gastar esa plata antes del cobro. Si tienes $180.000 COP en la cuenta y compras algo de $40.000 COP el día anterior, el débito de $160.000 COP puede fallar. No porque el sistema esté mal, sino porque ya no alcanzó.
Si sueles preguntarte cuánto te queda realmente después de separar pagos, te puede servir este artículo: cuánto dinero me queda este mes.
¿Qué saldo debes dejar disponible?
Debes dejar disponible, como mínimo, el valor esperado del débito automático. Pero lo más sano es dejar un margen adicional para comisiones, variaciones o movimientos pequeños que entren antes del cobro.
Sigamos con el ejemplo:
- Pago automático esperado: $160.000 COP.
- Saldo en cuenta el día anterior: $170.000 COP.
- Compra pequeña: $15.000 COP.
- Saldo final: $155.000 COP.
- Resultado probable: el débito puede fallar por falta de fondos.
Ese tipo de fallo duele porque visualmente “sí había plata”, pero no la suficiente en el momento correcto.
Una forma práctica de controlarlo es crear una categoría o bolsillo mental llamado “pagos ya comprometidos”. Esa plata no está libre. Ya tiene dueño.
En go diez para empleados, esto aplica muy bien cuando recibes nómina y tienes pagos fijos distribuidos entre quincena y fin de mes. En go diez para independientes, aplica todavía más porque tus ingresos pueden entrar en fechas distintas.
¿Cómo confirmar que el débito automático sí se pagó?
Para confirmar un débito automático no basta con ver que salió plata de tu cuenta. Debes verificar dos cosas: el débito en el banco y la aplicación del pago en la entidad que cobra.
Ese doble chequeo evita dos problemas:
- Creer que pagaste cuando el dinero salió, pero la obligación sigue pendiente.
- No detectar un cobro duplicado porque solo miraste el saldo final.
¿Qué debes mirar en el banco?
En el movimiento bancario revisa:
- Fecha del débito.
- Valor cobrado.
- Nombre del comercio o entidad.
- Número de referencia, si aparece.
- Cuenta o tarjeta desde donde salió.
Si ves $160.000 COP debitados, compáralos con el valor esperado. Si aparecen dos débitos de $160.000 COP el mismo día o en días cercanos, no lo dejes para después. Puede ser normal en algunos procesos, pero también puede ser duplicidad.
Para entender mejor tus movimientos, enlaza esta revisión con el hábito de leer extractos. Este artículo del mismo clúster va directo a eso: cómo leer un extracto bancario sin perderte.
¿Qué debes mirar en la entidad que cobra?
Entra al portal, app o canal oficial de la entidad y revisa si la obligación aparece como pagada. Idealmente guarda soporte: comprobante, número de pago o captura con fecha.
Esto es especialmente importante cuando el pago tiene fecha límite. Si el banco debitó la plata, pero la entidad no aplicó el pago, necesitas soporte para reclamar.
¿Qué hacer si el débito automático no pasó?
Si el débito automático no pasó, primero confirma si hubo saldo suficiente, si la autorización seguía activa y si la fecha de cobro cambió. Luego paga por otro medio si la obligación está vencida o cerca de vencerse, y guarda soporte.
Orden recomendado:
- Revisa saldo disponible en la fecha de cobro.
- Revisa si la autorización aparece activa.
- Confirma si hubo intento de cobro rechazado.
- Consulta el estado de la obligación en la entidad.
- Si está pendiente, paga por canal oficial.
- Guarda el comprobante.
- Pregunta si habrá un nuevo intento automático para evitar doble pago.
Este último punto es clave. Si pagas manualmente y el sistema vuelve a intentar el débito, podrías terminar con dos pagos. No siempre pasa, pero puede pasar.
¿Qué hacer si el débito automático se cobró dos veces?
Si ves un cobro duplicado, no asumas de inmediato que se perdió la plata. Primero identifica si ambos débitos quedaron aplicados, si uno está pendiente de reverso o si uno corresponde a otra obligación.
Haz esta revisión:
- ¿Los dos cobros tienen el mismo valor?
- ¿Tienen la misma referencia?
- ¿Son del mismo comercio o entidad?
- ¿Se hicieron el mismo día?
- ¿La entidad registra uno o dos pagos?
- ¿El banco muestra alguno como pendiente o en proceso?
Si después de revisar sigue pareciendo duplicado, contacta al banco o a la entidad que cobró por sus canales oficiales. Ten a la mano fecha, valor, referencia y comprobantes.
Si no reconoces el cobro o no corresponde a una autorización tuya, la ruta cambia: debes tratarlo como posible cobro no reconocido. Para eso conviene tener esta guía a la mano: cobro no reconocido: qué revisar y cómo reclamar.
¿Cómo registrar un débito automático en tu presupuesto?
Regístralo como un pago comprometido, no como un gasto sorpresa. La diferencia es enorme: si ya sabes que el día 5 salen $160.000 COP, esa plata no debería aparecer como disponible el día 1.
Una estructura simple:
- Categoría: obligaciones fijas.
- Nombre: débito automático crédito/servicio.
- Valor esperado: $160.000 COP.
- Fecha prevista: día 5.
- Estado: programado, debitado, confirmado.
- Soporte: comprobante o referencia.
Ese estado en tres pasos ayuda mucho:
- Programado: sabes que viene.
- Debitado: salió del banco.
- Confirmado: la entidad lo aplicó.
Si hoy llevas esto en una hoja de cálculo, funciona. Pero si te toma mucho tiempo, puedes comparar opciones en esta guía: plantilla de presupuesto en Excel vs. una app de finanzas.
Y si quieres algo más liviano, también puedes ver cómo organizar tus finanzas personales sin Excel ni cuaderno.
¿Cómo evitar que el automático te esconda problemas?
El débito automático puede darte tranquilidad, pero también puede tapar señales. Si todo se cobra solo, puedes pasar semanas sin mirar si el valor subió, si una cuota cambió o si estás pagando algo que ya no usas.
No vamos a repetir aquí la búsqueda y cancelación de suscripciones. Para eso ya tienes esta guía: suscripciones que se comen tu quincena.
Aquí el foco es operativo: que lo autorizado se cobre bien, una sola vez y en la fecha esperada.
Una rutina corta puede ser suficiente:
- Una vez por semana: revisa movimientos recientes.
- Tres días antes del cobro: confirma saldo.
- El día del cobro: mira si se debitó.
- Dos días después: confirma aplicación del pago.
- Fin de mes: revisa si hubo diferencias frente a lo esperado.
No necesitas volverte auditor. Solo necesitas no manejar a ciegas.
¿Cómo lo puedes llevar en go diez?
En go diez puedes registrar ese pago automático como una obligación prevista y verlo dentro de tu mes. La idea no es complicarte con más tareas. Es que sepas qué plata ya está comprometida antes de gastarla.
Para una pareja o un hogar, esto evita peleas típicas:
“Yo pensé que eso ya estaba pago”.
“Yo creí que salía de tu cuenta”.
“Había plata, pero se fue en otra cosa”.
Con el plan Hogar de go diez, ambos pueden tener más claridad sobre pagos compartidos, fechas y responsabilidades. Sin perseguirse. Sin adivinar.
Si el débito automático es de una obligación personal, el plan individual también te ayuda a ver cuánto queda después de separar pagos fijos. Tienes 14 días gratis para probarlo.
¿Cuál es la regla práctica para no perder la cuenta?
La regla es simple: todo débito automático debe tener dueño, fecha, valor esperado y confirmación.
Dueño: quién cobra.
Fecha: cuándo debería cobrarse.
Valor: cuánto esperas que salga.
Confirmación: prueba de que quedó pagado.
Si falta una de esas cuatro, el automático deja de ser tranquilidad y se vuelve una caja negra.
Automatiza lo repetitivo, sí. Pero revisa lo importante. Porque pagar a tiempo no depende solo de que exista un débito automático. Depende de que funcione, tenga saldo y quede confirmado.
¿Cómo hacerlo en go diez?
Empieza por dejar cada débito automático anotado y fácil de revisar. Así no dependes de la memoria.
- Registra el cobro como pago fijo. Por ejemplo, “Débito seguro hogar” por $160.000 COP, el día 5 de cada mes.
- Asigna la salida a tu cuenta correcta: efectivo, banco o billetera.
- Activa un recordatorio unos días antes. Así puedes revisar saldo y evitar que el cobro falle por falta de fondos.
- Usa una categoría clara, como “Servicios” o “Deudas”, y mira ese valor en tus informes mensuales.
- Si el cobro puede variar, ajústalo apenas se confirme. Por ejemplo, una cuota de $160.000 COP que cambió a $168.500 COP.
Con go diez ves lo que ya está comprometido, separas la plata y controlas tus pagos sin enredos. Es la forma más simple de llevar las cuentas claras y lograr tus objetivos.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿El débito automático garantiza que mi pago quede hecho?
No. El débito automático ayuda a ejecutar el pago, pero puede fallar si no hay saldo, si la autorización no está activa o si hay una novedad operativa. Siempre conviene confirmar que el dinero salió y que la entidad aplicó el pago.
¿Cuánto saldo debo dejar para un débito automático?
Debes dejar como mínimo el valor esperado del pago. Si tu obligación es de $160.000 COP, ese monto debe estar disponible antes de la fecha de cobro. Lo ideal es dejar un margen adicional para evitar fallos por movimientos pequeños.
¿Qué hago si me cobraron dos veces un débito automático?
Revisa si ambos cobros tienen el mismo valor, fecha, comercio y referencia. Luego confirma en la entidad si se aplicaron uno o dos pagos. Si parece duplicado, contacta al banco o a la entidad con los soportes.
¿Qué pasa si el débito automático no se ejecuta?
Primero revisa saldo, autorización y fecha. Después verifica si la obligación sigue pendiente. Si está cerca de vencerse, paga por un canal oficial y confirma si habrá otro intento automático para evitar doble pago.
¿Cómo registro un débito automático en mi presupuesto?
Regístralo como un pago comprometido con valor esperado, fecha prevista y estado: programado, debitado y confirmado. Así no confundes plata disponible con plata que ya tiene destino.
Más sobre pagos y movimientos
Cómo leer un extracto bancario sin perderte
Un extracto bancario muestra cómo pasaste del saldo inicial al saldo final con entradas, salidas y cargos. La clave es reconciliar movimiento por movimiento para encontrar diferencias reales, no solo mirar el saldo.
15 de octubre de 2026 · 6 min de lectura
Cobro no reconocido: qué revisar y cómo reclamar
Un cobro no reconocido exige revisar el movimiento y proteger tu medio de pago si sospechas fraude. Aprende qué comprobantes guardar, cómo reportarlo y dónde buscar los canales oficiales en Colombia.
12 de octubre de 2026 · 6 min de lectura
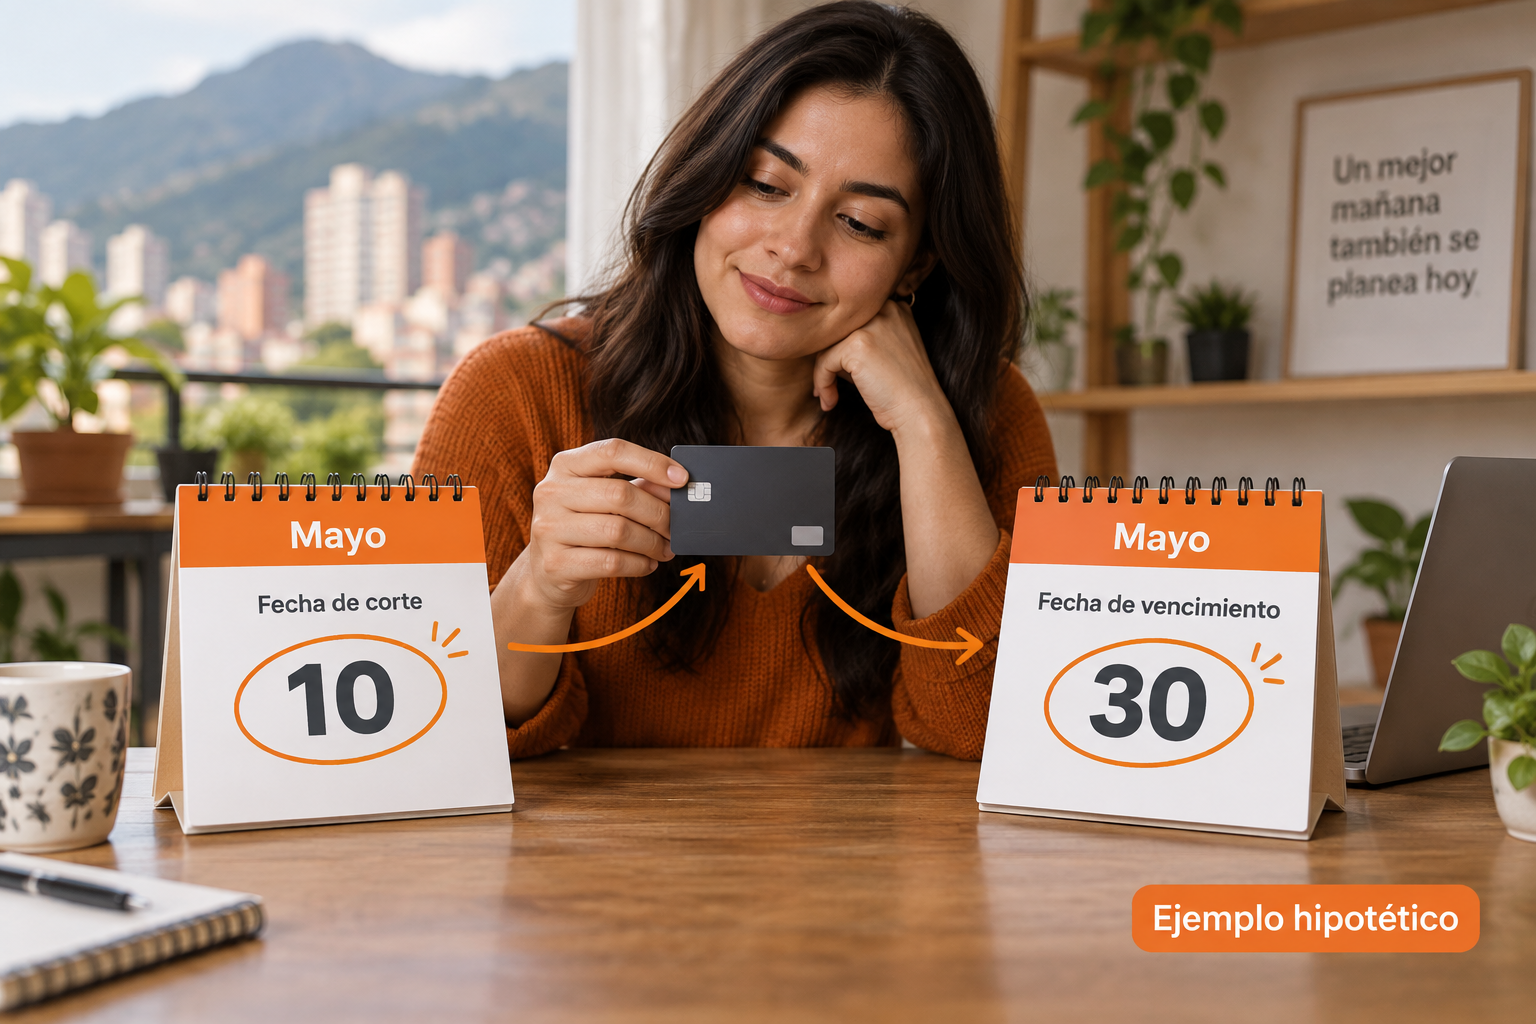
Fecha de corte y fecha de pago: no son lo mismo
La fecha de corte cierra el periodo del extracto; la fecha de pago marca el vencimiento de lo que debes pagar según ese documento. Mira un ciclo hipotético con una compra de $120.000 COP y aprende a ubicarla sin asumir días libres de intereses.
11 de octubre de 2026 · 6 min de lectura
Calendario de pagos: evita olvidar tus vencimientos
Un calendario de pagos reúne fechas límite, montos y comprobantes para que no dependas de la memoria. Aprende a distinguir lo pendiente de lo confirmado con una tabla sencilla y ejemplos en pesos colombianos.
9 de octubre de 2026 · 6 min de lectura