Fecha de corte y fecha de pago: no son lo mismo
11 de octubre de 2026 · Por Equipo go diez
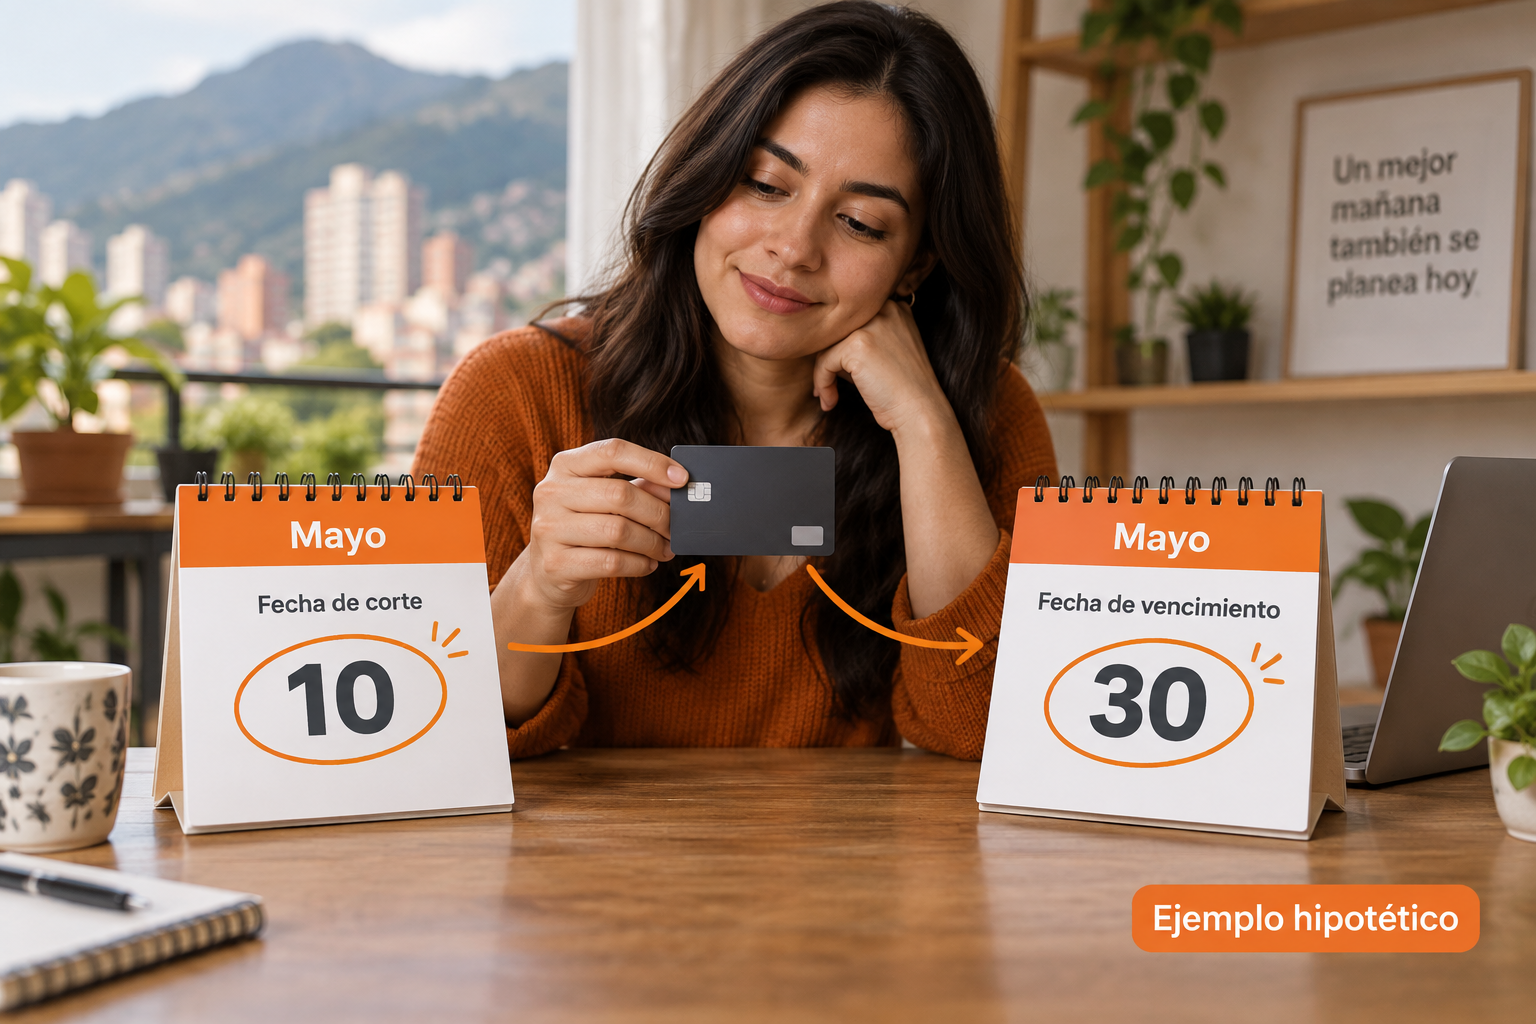
La fecha de corte y fecha de pago cumplen funciones distintas: la primera cierra el periodo de movimientos que recoge un extracto; la segunda es el plazo indicado para pagar la obligación de ese extracto. Una compra posterior al corte normalmente queda para el siguiente ciclo, según cuándo la contabilice la entidad.
Entender esa diferencia te ayuda a saber en qué extracto buscar una compra y para qué vencimiento separar plata. No permite concluir que tienes días gratis de financiación: los intereses dependen del producto, la operación y sus condiciones.
¿Qué significa la fecha de corte de una tarjeta?
Es el día en que la entidad cierra un periodo de facturación y determina los movimientos que incluirá en el extracto correspondiente. Allí pueden aparecer compras, cuotas de compras anteriores, pagos, intereses y otros cargos, según tu tarjeta.
Piensa en el corte como el cierre de una carpeta. Lo que quedó contabilizado dentro del periodo entra en esa carpeta; lo que se contabiliza después normalmente irá a la siguiente.
Hay una distinción importante:
- Fecha de compra: cuando hiciste la transacción.
- Fecha de contabilización: cuando la entidad incorpora el movimiento a sus registros.
No siempre coinciden. Por eso, una compra cercana al corte puede terminar en un extracto diferente del que esperabas. El movimiento confirmado y el extracto son los que debes revisar, no solo el comprobante del comercio.
¿Qué significa la fecha de pago?
Cuando el extracto habla de fecha límite de pago, se refiere al vencimiento para atender la obligación facturada. No es el inicio de un nuevo ciclo ni el día hasta el cual entran compras en ese extracto.
Entre el corte y el vencimiento puedes seguir usando la tarjeta si tienes cupo y el producto lo permite. Esas compras no necesariamente pertenecen al extracto que está por vencer: pueden formar parte del siguiente.
Además, enviar un pago y verlo aplicado no siempre ocurre al mismo tiempo. Revisa los tiempos del canal que utilizas y evita dejar la operación para el último momento. La referencia debe ser la fecha límite que muestra tu extracto, no una fecha que recuerdas de meses anteriores.
¿Cómo se ve un ciclo completo con una compra de $120.000 COP?
Usemos fechas totalmente hipotéticas, no las condiciones de un banco. Para este ejemplo suponemos:
- Corte anterior: 10 de abril.
- Periodo siguiente: del 11 de abril al 10 de mayo.
- Nuevo corte: 10 de mayo.
- Fecha límite de pago de ese extracto: 30 de mayo.
- Corte posterior: 10 de junio, con vencimiento el 30 de junio.
También suponemos que la compra se contabiliza el mismo día en que la haces. Si eso cambia, debes verificar en cuál extracto quedó.
| Momento | Qué ocurre en este ejemplo |
|---|---|
| 11 de abril | Comienza el periodo que cerrará el 10 de mayo. |
| 8 de mayo | Compras por $120.000 COP y la entidad contabiliza el movimiento. |
| 10 de mayo | Cierra el periodo: la compra aparece en ese extracto. |
| 30 de mayo | Vence el pago correspondiente al extracto cerrado el 10 de mayo. |
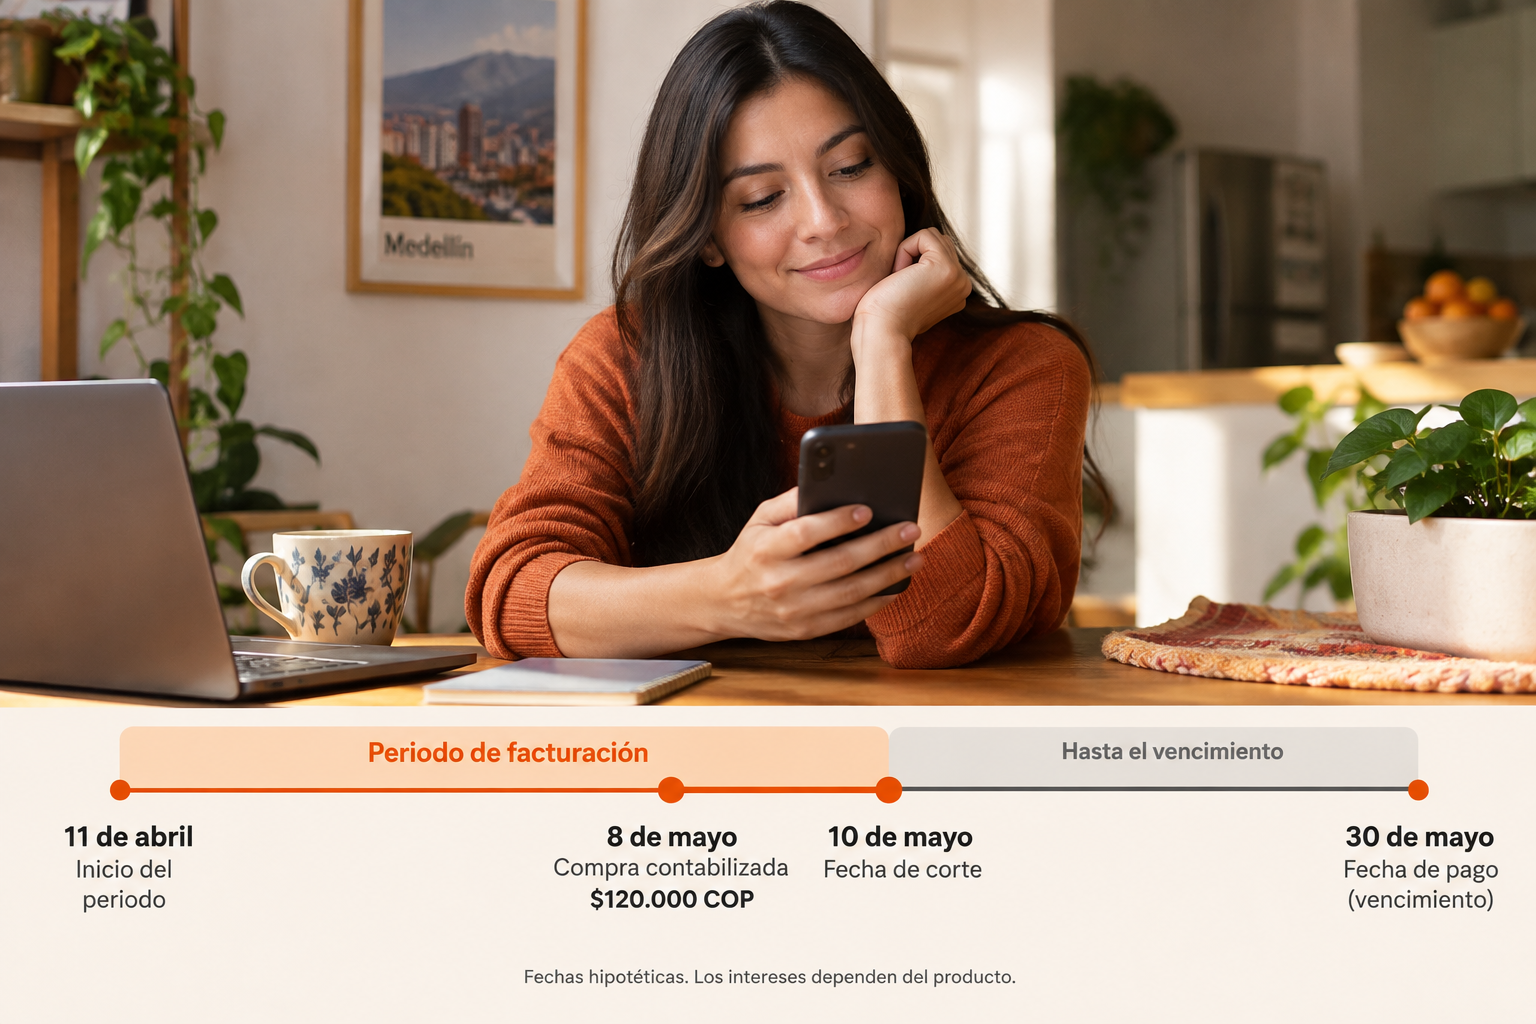
La compra del 8 de mayo pertenece al extracto que cierra el 10 de mayo, bajo estos supuestos. El vencimiento asociado es el 30 de mayo.
Eso no significa que el total de tu extracto sea exactamente $120.000 COP. Puede incluir otras compras, saldos anteriores, intereses o cargos. Si diferiste la compra, el extracto puede mostrar el valor original y la cuota correspondiente: identifica qué representa cada campo.
¿Qué cambia si haces esa misma compra después del corte?
Ahora imagina una alternativa: no compraste el 8 de mayo, sino el 12 de mayo, y ese mismo día se contabilizaron los $120.000 COP.
En nuestro calendario, la compra queda en el periodo del 11 de mayo al 10 de junio. Aparecería en el extracto que cierra el 10 de junio, cuyo vencimiento hipotético es el 30 de junio.
Son dos escenarios de una misma compra, no dos compras acumuladas:
| Escenario | Extracto esperado | Vencimiento hipotético |
|---|---|---|
| Compra contabilizada el 8 de mayo | Corte del 10 de mayo | 30 de mayo |
| Compra contabilizada el 12 de mayo | Corte del 10 de junio | 30 de junio |
Cambió el ciclo de facturación. No demostramos que cambie o desaparezca el cobro de intereses.
¿Qué pasa si compras justo el día del corte?
No lo des por hecho. Una compra realizada el 10 de mayo podría quedar en ese corte o en el siguiente, dependiendo de su contabilización y de cómo procese la entidad el cierre.
Para ubicarla:
- Busca la transacción en los movimientos de la tarjeta.
- Comprueba si está pendiente o ya contabilizada.
- Revisa el periodo del extracto emitido.
- Confirma si la compra aparece allí y qué cuota o valor se está facturando.
Si sigue sin cuadrarte, consulta a la entidad con el comprobante a mano. Pregunta concretamente: «¿En qué periodo quedó contabilizada esta compra y a qué vencimiento corresponde su cobro?».
¿Comprar después del corte significa que no pagas intereses?
No necesariamente. Tener más tiempo hasta el vencimiento del extracto no equivale a tener financiación sin intereses.
El tratamiento puede variar según el producto, el tipo de transacción, las cuotas elegidas y las condiciones del contrato. No asumas que una compra a una cuota está siempre libre de intereses ni que un avance funciona igual que una compra.
Para confirmar las condiciones de tu tarjeta en Colombia, revisa el contrato, el tarifario vigente y la información de tu entidad. Puedes consultar también la información pública para consumidores financieros de la Superintendencia Financiera de Colombia. Esa orientación no reemplaza las condiciones específicas de tu producto.
Si tu duda es sobre cómo cambia el costo al diferir una compra, continúa con pagar a cuotas o de contado: cuentas claras para decidir. Aquí la tarea es identificar el ciclo, no calcular financiación.
¿Cómo organizas la plata sin confundir ambos momentos?
Registra el gasto cuando compras y anota por separado cuándo tendrás que atender el cobro de la tarjeta. Así evitas pensar que esos $120.000 COP siguen disponibles solo porque todavía no vence el extracto.
En un registro de gastos, procura no contar dos veces la misma salida: una como compra y otra como nuevo consumo al pagar la tarjeta. El pago liquida una obligación; no es otra compra de mercado, ropa o transporte.
Puedes apoyarte en esta guía para empezar a registrar tus gastos. Si recibes salario, compara el vencimiento con los días en que te pagan y reserva el dinero antes de comprometerlo con otros gastos.
Para llevar ese orden, conoce go diez para empleados o visita go diez: una app web de finanzas personales en pesos colombianos, con plan individual y plan Hogar, y 14 días gratis.
La regla práctica es corta: el corte te dice en qué extracto mirar; el vencimiento te dice para cuándo organizar el pago. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
En go diez puedes registrar tu tarjeta y separar el dinero del pago antes de que se te mezcle con otros gastos.
- Registra tu tarjeta de crédito y define su fecha de corte y fecha de pago.
- Anota la compra en segundos. Por ejemplo, un gasto de $120.000 COP el 8 de mayo.
- Si la compra fue a cuotas, marca el número de cuotas e intereses para ver cuánto te toca cada mes.
- Crea un bolsillo o una meta para apartar el valor del próximo pago. Así no lo gastas por error.
- Activa un recordatorio para el vencimiento, por ejemplo el 30 de mayo, y revisa el informe para ver qué salió en tu tarjeta.
Así llevas las cuentas claras de la forma más simple y avanzas hacia tus objetivos sin enredos.
Tú manejas. go diez es tu copiloto.
Anímate a probar go diez gratis 14 días.
Preguntas frecuentes
¿Cuál es la diferencia entre fecha de corte y fecha de pago?
La fecha de corte cierra el periodo de movimientos del extracto. La fecha límite de pago indica cuándo vence la obligación correspondiente a ese extracto.
¿En qué extracto entra una compra hecha después del corte?
Normalmente entra en el siguiente extracto, según cuándo la contabilice la entidad. Confírmalo en los movimientos definitivos y en el periodo indicado en el documento.
¿Qué pasa si compro el mismo día del corte?
La compra puede quedar en ese periodo o en el siguiente, dependiendo de su contabilización y del procesamiento del cierre. Revisa el extracto emitido antes de asignarle un vencimiento.
¿Comprar después del corte garantiza días sin intereses?
No. El tiempo hasta el vencimiento y el tratamiento de intereses son asuntos distintos. Revisa las condiciones de tu producto, la operación y las cuotas elegidas.