Cobro no reconocido: qué revisar y cómo reclamar
12 de octubre de 2026 · Por Equipo go diez
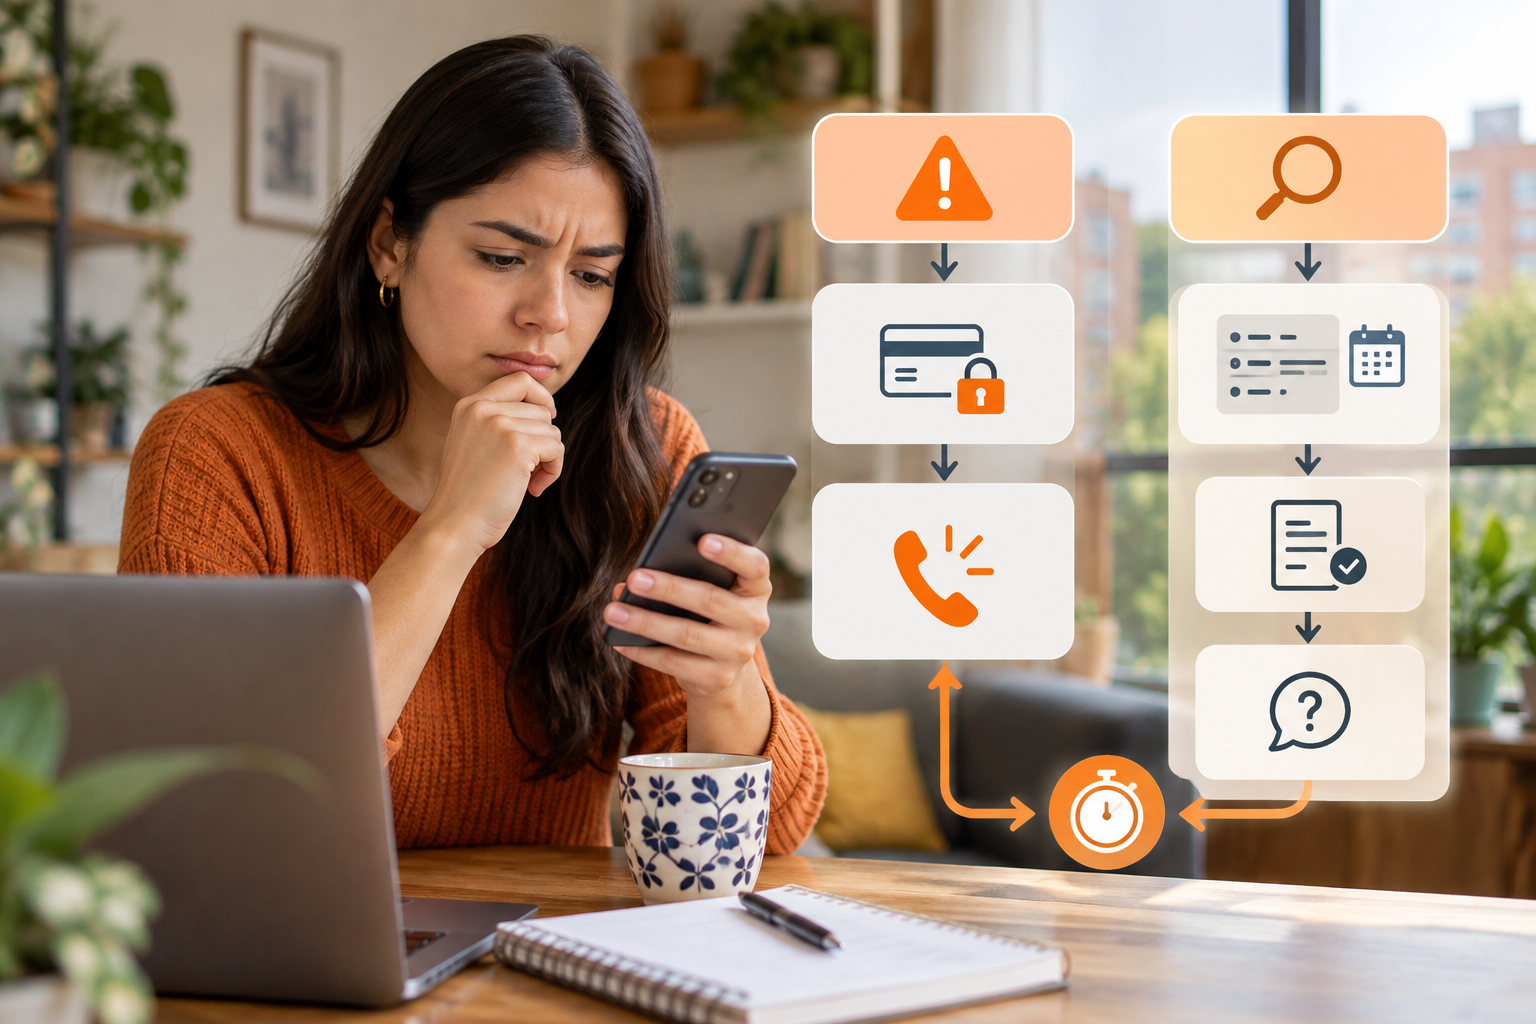
Ante un cobro no reconocido, revisa el comercio, la fecha, el valor y el estado del movimiento. Si sospechas fraude, protege primero el medio de pago desde la app o el canal oficial de tu entidad y reporta la operación: no esperes a terminar tu revisión.
Después, reúne los comprobantes, presenta la reclamación y guarda el radicado. Reportar no garantiza una devolución; permite dejar constancia y pedir que investiguen lo ocurrido.
¿Qué debes hacer primero si sospechas fraude?
Si tienes la tarjeta contigo pero aparecen compras que no hiciste, recibes alertas de accesos desconocidos o ves varios movimientos extraños, prioriza la seguridad:
- Bloquea o congela el medio de pago, si tu entidad ofrece esa opción, y comunícate de inmediato con ella.
- Entra directamente a la app o escribe la dirección oficial del banco. También puedes usar el teléfono impreso en tu tarjeta.
- Reporta las operaciones que desconoces y pregunta qué medidas adicionales corresponden: reposición, cierre de sesiones o protección de la cuenta.
- Si sospechas que alguien accedió a tus credenciales, cámbialas desde un dispositivo seguro siguiendo las indicaciones oficiales.
No compartas claves, códigos de un solo uso ni el código de seguridad de tu tarjeta. Tampoco transfieras dinero a una supuesta “cuenta segura” para recuperar lo perdido.
Un bloqueo no reemplaza la reclamación. Confirma con la entidad qué quedó protegido y cómo debes formalizar el reporte.
¿Qué revisar en un movimiento de $85.000 COP?
Imagina este caso hipotético: abres tu app bancaria y encuentras un movimiento de $85.000 COP con un nombre de comercio que no recuerdas.
Antes de concluir qué pasó, revisa estas pistas. Si hay señales de fraude, hazlo después de proteger el medio de pago.
| Dato | Qué debes comprobar |
|---|---|
| Comercio | Si el nombre corresponde a una razón social o intermediario de pagos |
| Fechas | Si la fecha de compra difiere de la fecha de contabilización |
| Estado | Si aparece pendiente, contabilizado, anulado o con otro estado |
| Medio de pago | Qué tarjeta, cuenta o producto recibió el cargo |
| Referencia | Qué número identifica la operación |
| Repetición | Si hay otro movimiento similar o una devolución asociada |
Busca correos de confirmación, facturas, pedidos y comprobantes. Si alguien tiene una tarjeta adicional autorizada, pregúntale por el consumo sin enviarle datos sensibles.
Un nombre desconocido puede corresponder a una compra legítima. Pero que el valor coincida con una compra habitual no demuestra que la hayas autorizado.
¿Podría ser una suscripción o un cargo pendiente?
Revisa renovaciones de servicios, pruebas gratuitas y débitos autorizados. Si encuentras una suscripción, compara valor, fecha y condiciones. Puedes apoyarte en esta guía para encontrar y cortar suscripciones que se comen tu quincena.
Si el movimiento está pendiente, pregunta a la entidad qué significa ese estado y cómo reportarlo. No asumas que desaparecerá ni que debas esperar para avisar.
¿Qué información necesitas para reclamar?
Prepara una carpeta con lo necesario para identificar el movimiento y explicar tu caso:
- Fecha en que detectaste el cargo y fechas visibles de la operación.
- Valor exacto: en nuestro ejemplo, $85.000 COP.
- Nombre del comercio tal como aparece y referencia disponible.
- Producto afectado, identificado únicamente con los últimos dígitos cuando sea suficiente.
- Captura o extracto donde se vea el movimiento.
- Comprobantes relacionados y comunicaciones con el comercio o la entidad.
- Una descripción breve de lo que revisaste y por qué desconoces el cobro.
Conserva los originales. Para compartir documentos, usa el canal seguro indicado por la entidad y oculta información ajena al caso cuando corresponda. No publiques extractos completos en redes sociales.
¿Cómo puedes redactar el reporte?
Adapta este texto a lo que realmente ocurrió:
Detecté un movimiento de $85.000 COP que no reconozco, asociado a mi producto terminado en XXXX. Aparece con fecha [fecha], comercio [nombre] y referencia [referencia]. Revisé mis comprobantes y no identifico una compra que corresponda. Solicito investigar la operación, informarme el procedimiento aplicable y confirmar las medidas de seguridad necesarias. Adjunto los soportes disponibles y solicito el número de radicado.
Si reconoces la compra pero está duplicada o tiene otro valor, dilo expresamente. Un desacuerdo con una compra autorizada no es lo mismo que una operación que nunca autorizaste.
¿Por cuáles canales oficiales puedes reclamar en Colombia?
La ruta depende del producto, la entidad y lo ocurrido. Estos son los canales que debes identificar.
¿Cómo presentar la reclamación ante la entidad?
Busca el área de atención al consumidor o de peticiones, quejas y reclamos en la app o web oficial de tu banco, billetera o emisor. Confirma que la solicitud quedó registrada como reclamación, no solamente como una conversación de soporte.
Pide el radicado, la relación de documentos pendientes y el plazo de respuesta aplicable a tu caso. Si haces el reporte por teléfono, solicita una constancia por un canal verificable.
Si identificas el comercio, puedes pedirle el soporte de la transacción mediante sus canales oficiales. Esto no sustituye el reporte a la entidad cuando sospechas fraude.
¿Cuándo acudir al Defensor del Consumidor Financiero?
Si necesitas presentar una queja ante esta instancia, consulta quién es el Defensor del Consumidor Financiero de tu entidad y cuál es su procedimiento. Sus datos deben buscarse en la web oficial de la entidad o en la información publicada por la Superintendencia Financiera de Colombia.
En ese portal, busca “Defensor del Consumidor Financiero” para revisar sus funciones y los asuntos que puede conocer. No lo confundas con la línea de atención del banco.
¿Qué puedes consultar en la Superfinanciera?
En la Superintendencia Financiera de Colombia, busca la sección de atención al ciudadano y los canales para presentar inconformidades con entidades vigiladas. Verifica primero si tu entidad está bajo su supervisión.
Presentar una queja administrativa no equivale a obtener una orden de devolución. La vía adecuada depende de lo que solicitas y de las características del caso.
Si se trata de una compra por comercio electrónico, consulta también la orientación sobre “reversión del pago” en la Superintendencia de Industria y Comercio. Esa figura tiene condiciones y términos específicos: no aplica automáticamente a cualquier movimiento desconocido. Revísalos cuanto antes, sin confundir reversión con una devolución voluntaria del comercio.
¿Cómo hacer seguimiento sin perder información?
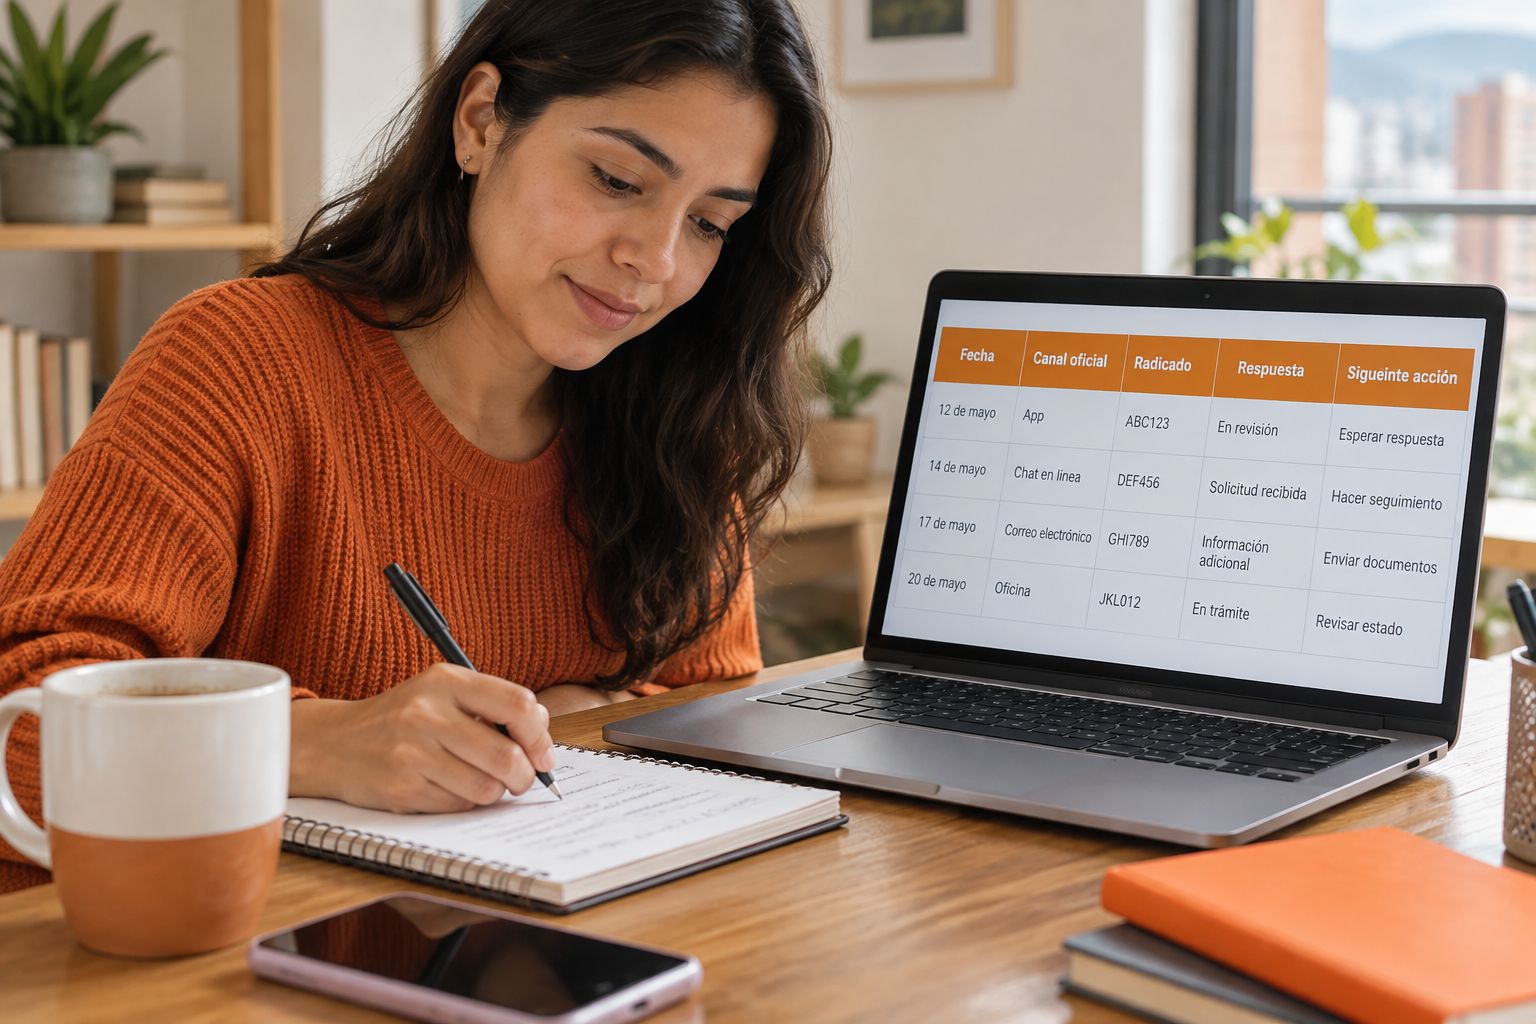
Lleva una bitácora sencilla: fecha, canal, radicado, respuesta recibida y siguiente acción. Guarda también los documentos enviados.
Si solicitan nuevos soportes, entrégalos por el canal oficial y conserva la constancia. Cuando llegue la respuesta, comprueba que corresponda al movimiento reclamado y que explique la decisión.
Si hay una tarjeta de crédito involucrada, pregunta cómo se tratará el valor discutido mientras investigan y qué debes pagar al vencimiento. No supongas que reclamar suspende automáticamente tus obligaciones.
¿Cómo registrar el cobro mientras se aclara?
Anota los $85.000 COP como un movimiento por aclarar en tu control personal. Si afectó el saldo disponible, tenlo presente para no presupuestar dinero que hoy no puedes usar. No lo des por recuperado antes de confirmarlo.
Si luego recibes un abono, relaciónalo con el cargo original: no es un ingreso nuevo. Para mantener ese orden, consulta cómo organizar tus finanzas personales sin Excel ni cuaderno.
go diez es tu copiloto para ordenar tus finanzas, no un canal de reclamación bancaria. Tienes plan individual y plan Hogar, con 14 días gratis. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Si ves un cobro no reconocido, regístralo y déjalo listo para darle seguimiento sin enredarte.
- Registra el movimiento como gasto. Por ejemplo, $85.000 COP en la cuenta correcta: efectivo, banco o billetera.
- Usa una categoría clara, como “Cobros por aclarar”, para encontrarlo rápido en tus informes.
- Pon un recordatorio con la fecha en que vas a revisar el radicado o llamar a la entidad.
- Si el cobro te descuadra el mes, ajusta tu presupuesto mensual o semanal para no gastar ese dinero dos veces.
- Si te devuelven la plata, regístrala como ingreso con una nota del caso.
Así llevas las cuentas claras y avanzas hacia tus objetivos de la forma más simple con go diez.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Debo bloquear la tarjeta ante un cobro no reconocido?
Si sospechas fraude, protege el medio de pago de inmediato desde la app o el canal oficial de tu entidad. Confirma qué medidas adicionales necesitas y presenta la reclamación: bloquear no reemplaza el reporte.
¿Qué pasa si el cobro todavía aparece pendiente?
Pregunta a la entidad qué significa ese estado y cómo reportar la operación. No asumas que desaparecerá ni esperes a que se contabilice para avisar si sospechas fraude.
¿El banco tiene que devolverme el dinero automáticamente?
La reclamación no garantiza una devolución automática. La entidad debe evaluar el caso según el procedimiento aplicable; pide una respuesta documentada y consulta las vías disponibles si no estás de acuerdo.
¿Qué documentos debo guardar para reclamar?
Guarda el extracto o captura del movimiento, valor, fechas, comercio, referencia, comprobantes relacionados y comunicaciones. Conserva también el radicado y evita compartir claves, códigos de seguridad o documentos completos por canales no oficiales.
¿Reclamar suspende el pago de mi tarjeta de crédito?
No debes asumirlo. Pregunta a la entidad cómo tratará el valor discutido durante la investigación y qué monto debes pagar al vencimiento. Conserva la respuesta.
Más sobre pagos y movimientos
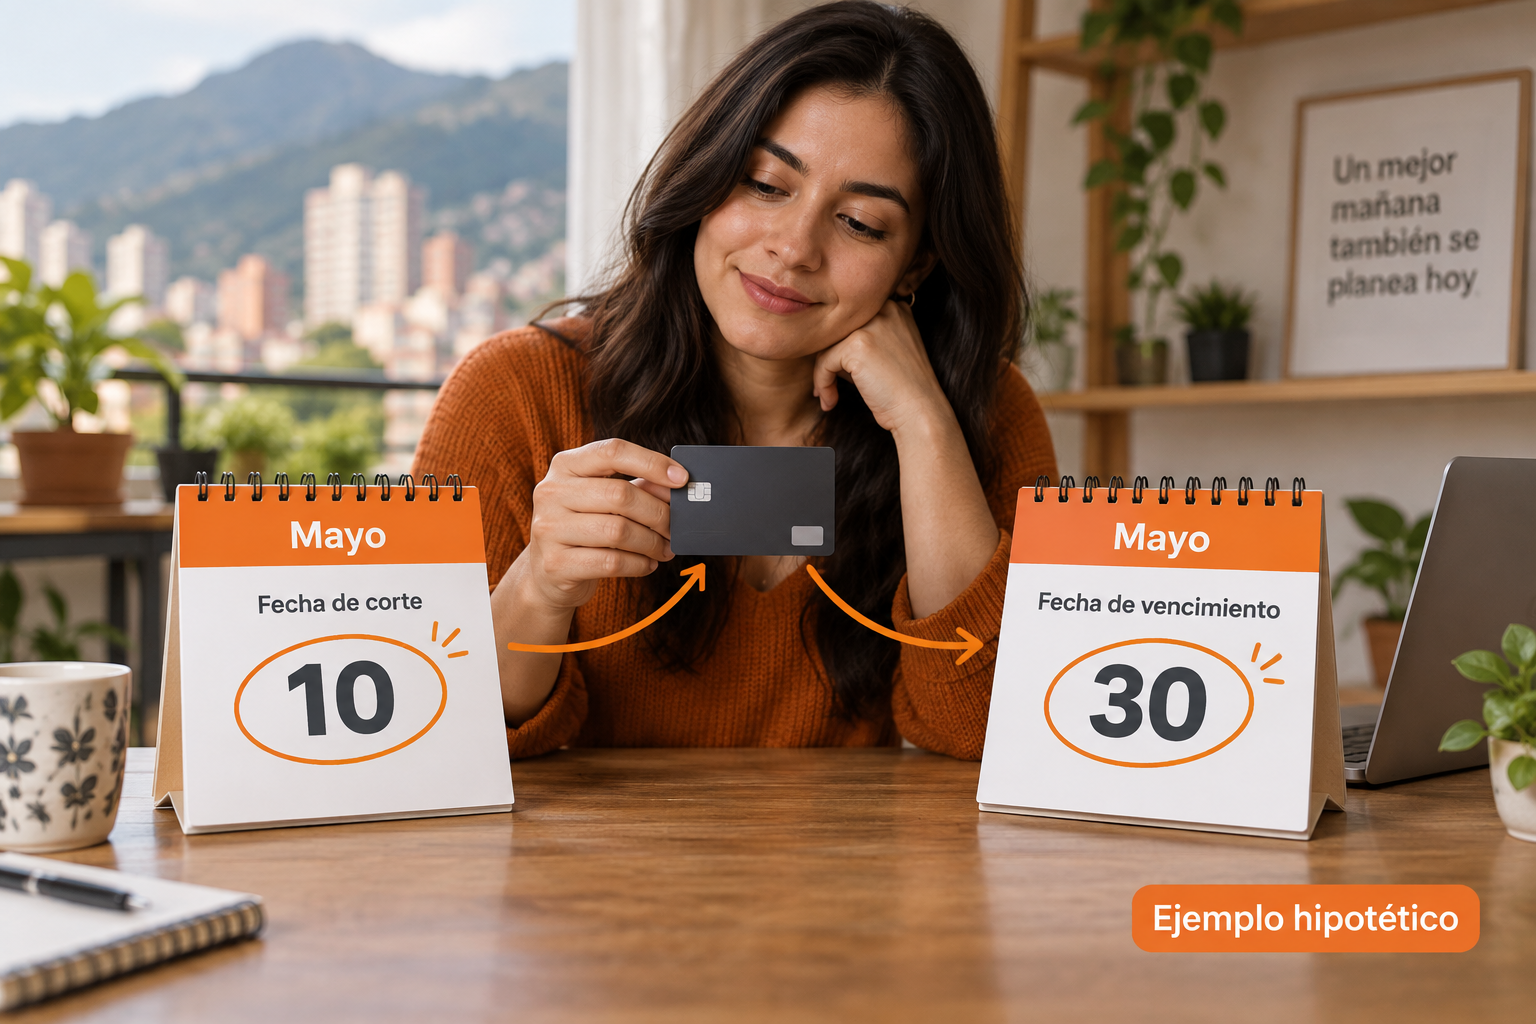
Fecha de corte y fecha de pago: no son lo mismo
La fecha de corte cierra el periodo del extracto; la fecha de pago marca el vencimiento de lo que debes pagar según ese documento. Mira un ciclo hipotético con una compra de $120.000 COP y aprende a ubicarla sin asumir días libres de intereses.
11 de octubre de 2026 · 6 min de lectura
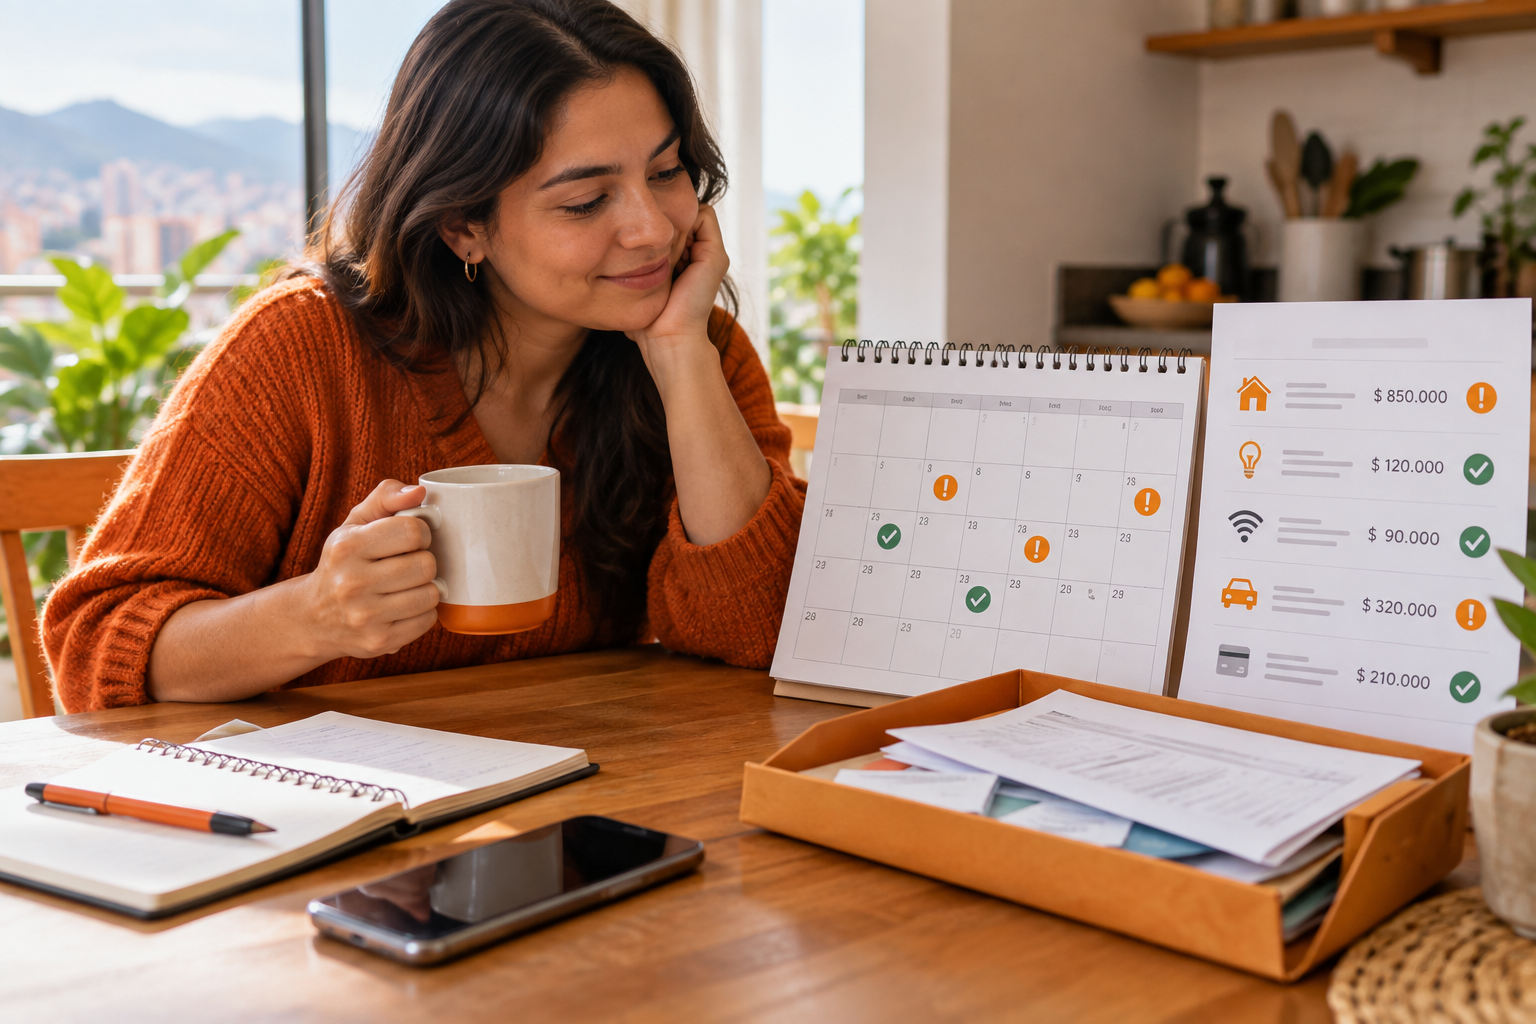
Calendario de pagos: evita olvidar tus vencimientos
Un calendario de pagos reúne fechas límite, montos y comprobantes para que no dependas de la memoria. Aprende a distinguir lo pendiente de lo confirmado con una tabla sencilla y ejemplos en pesos colombianos.
9 de octubre de 2026 · 6 min de lectura