Cómo leer un extracto bancario sin perderte
15 de octubre de 2026 · Por Equipo go diez
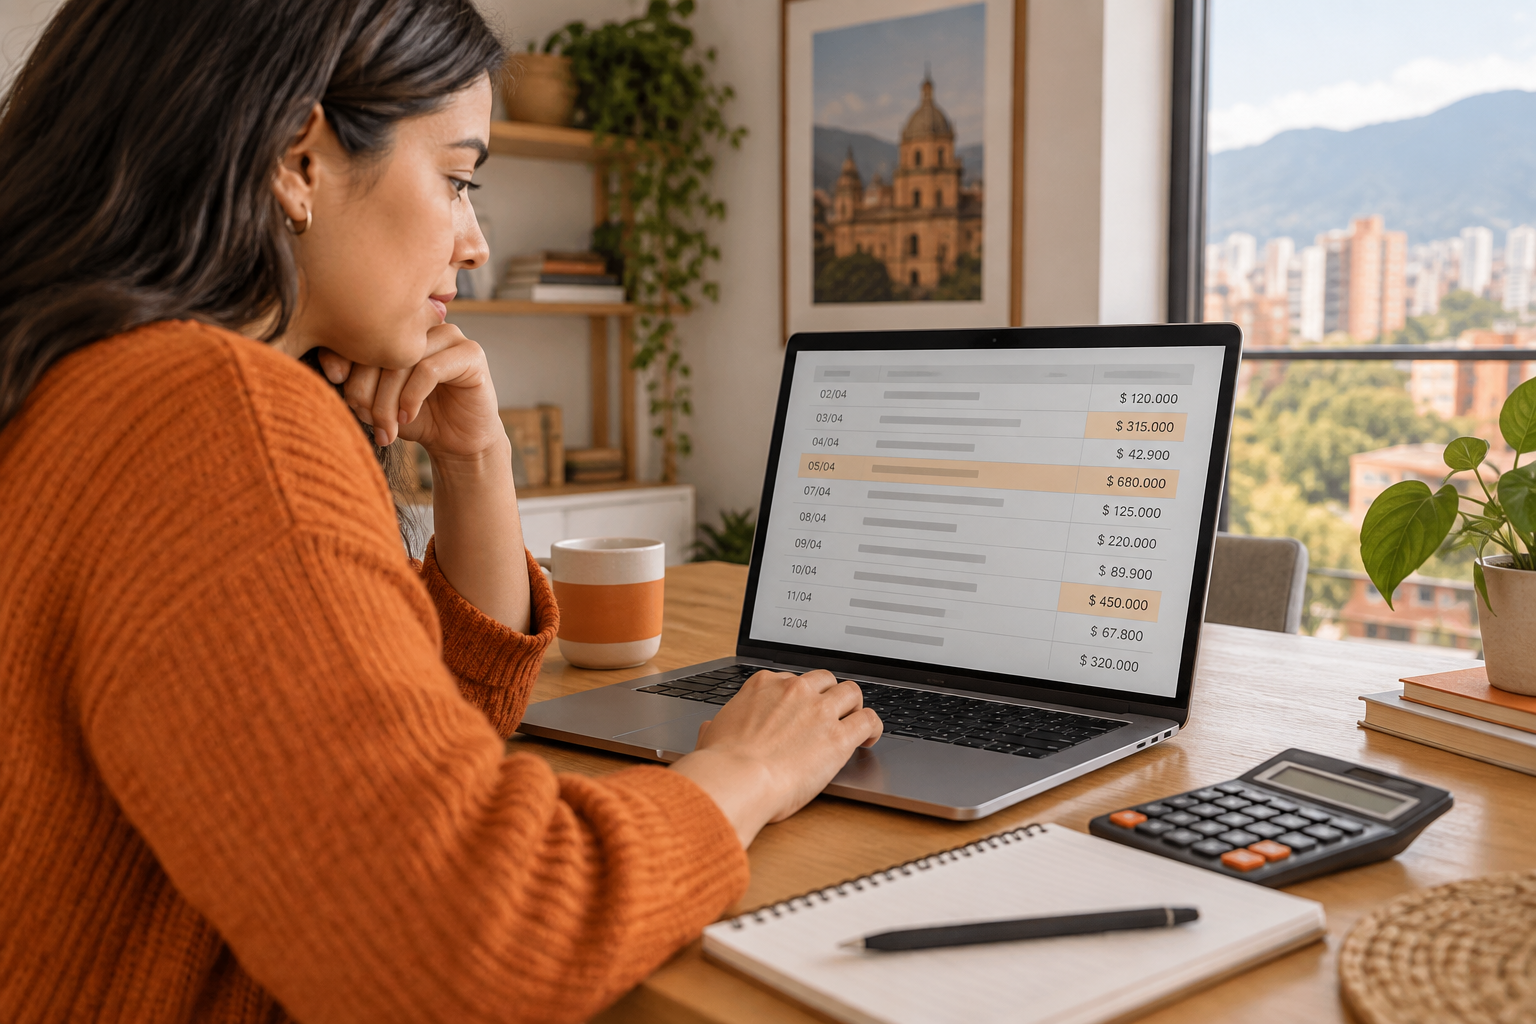
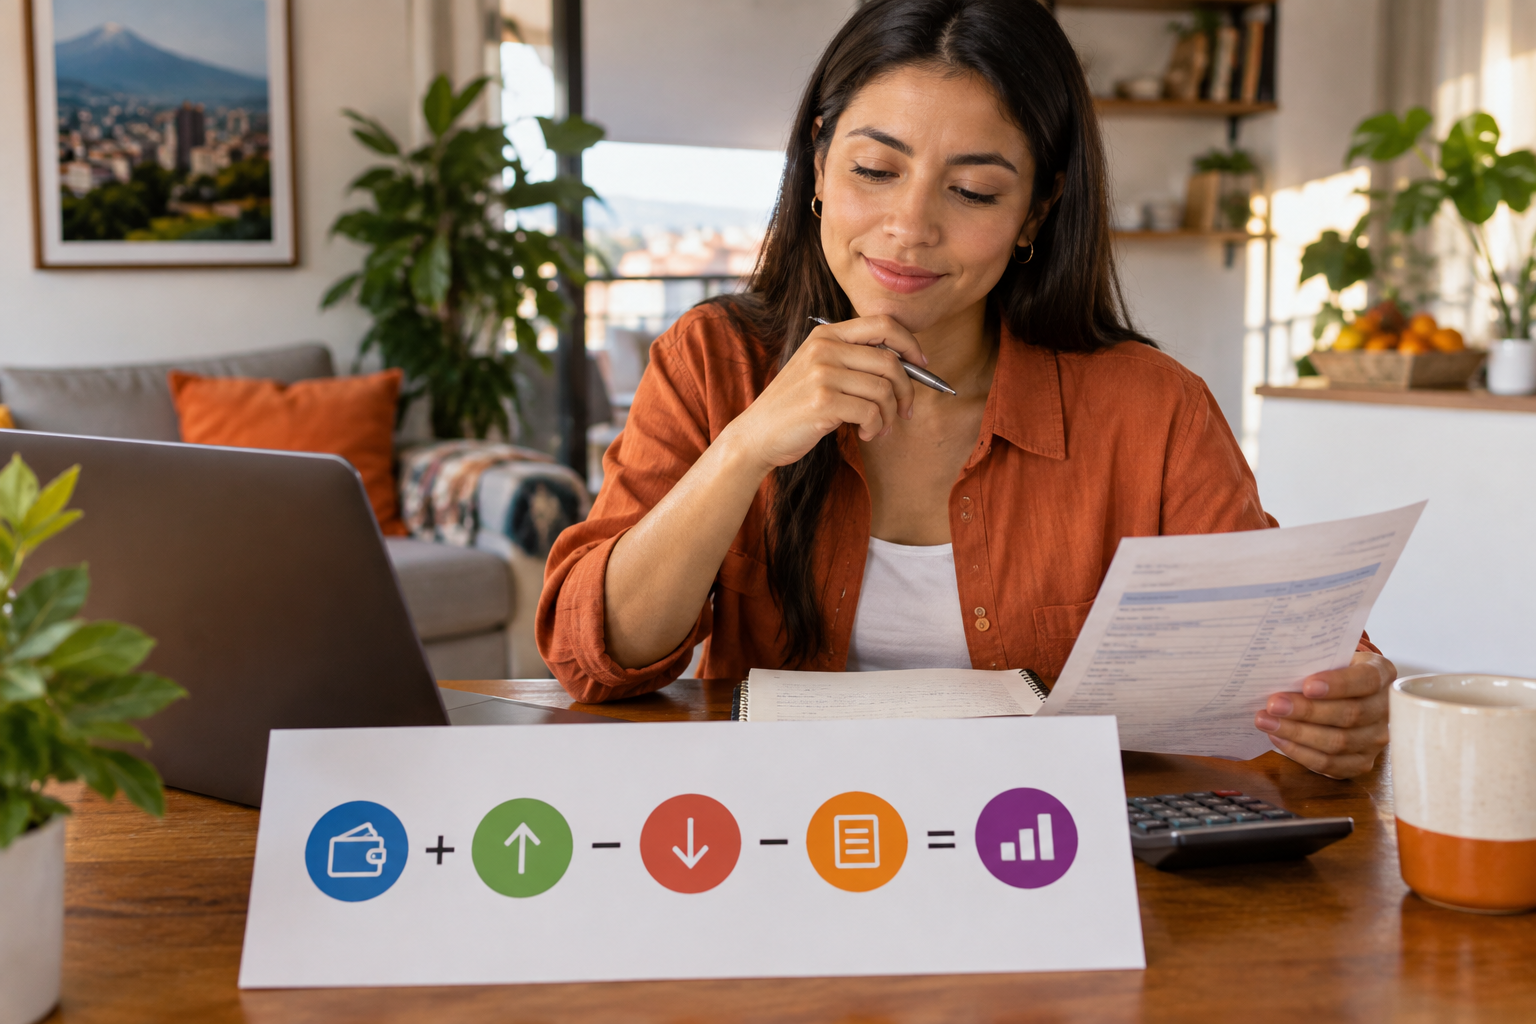
Leer un extracto bancario es comprobar una ecuación simple: saldo inicial + entradas - salidas - cargos = saldo final. Si esa cuenta no cuadra, hay que revisar fechas, débitos automáticos, comisiones, transferencias pendientes o movimientos que registraste mal.
Este artículo habla de extractos de cuenta de ahorros o cuenta corriente, no de extractos de tarjeta de crédito. En una cuenta bancaria estás revisando plata que entra y sale de tu saldo. En una tarjeta estás revisando deuda, cupo, intereses, pago mínimo y fecha de pago. Son mundos distintos.
¿Qué es un extracto bancario?
Un extracto bancario es el resumen oficial de los movimientos de una cuenta durante un periodo. Normalmente muestra el saldo con el que empezaste, los depósitos o transferencias recibidas, los pagos o retiros realizados, los cargos del banco y el saldo al cierre.
En Colombia, los bancos y entidades vigiladas por la Superintendencia Financiera de Colombia entregan información de productos financieros a sus clientes por canales físicos o digitales, según el producto y las condiciones contratadas. Para revisar tu plata del mes, el extracto o los movimientos descargados desde la app del banco son la base más confiable.
La idea no es volverte auditor. Es responder una pregunta concreta: ¿el saldo final se explica con lo que entró y salió?
¿Qué partes debes mirar primero en el extracto?
Antes de revisar movimiento por movimiento, mira cuatro datos:
- Periodo del extracto: por ejemplo, del 1 al 31 de marzo.
- Saldo inicial: la plata que había al comenzar ese periodo.
- Saldo final: la plata que quedó al terminar el periodo.
- Listado de movimientos: entradas, salidas, cargos, intereses o ajustes.
Si el periodo no coincide con tu control mensual, vas a sentir que nada cuadra. Por ejemplo, si tú llevas tus cuentas del 15 al 14 porque te pagan quincenalmente, pero el banco te muestra del 1 al 31, tendrás que filtrar por fechas o hacer una conciliación separada.
¿Cómo se lee el saldo inicial?
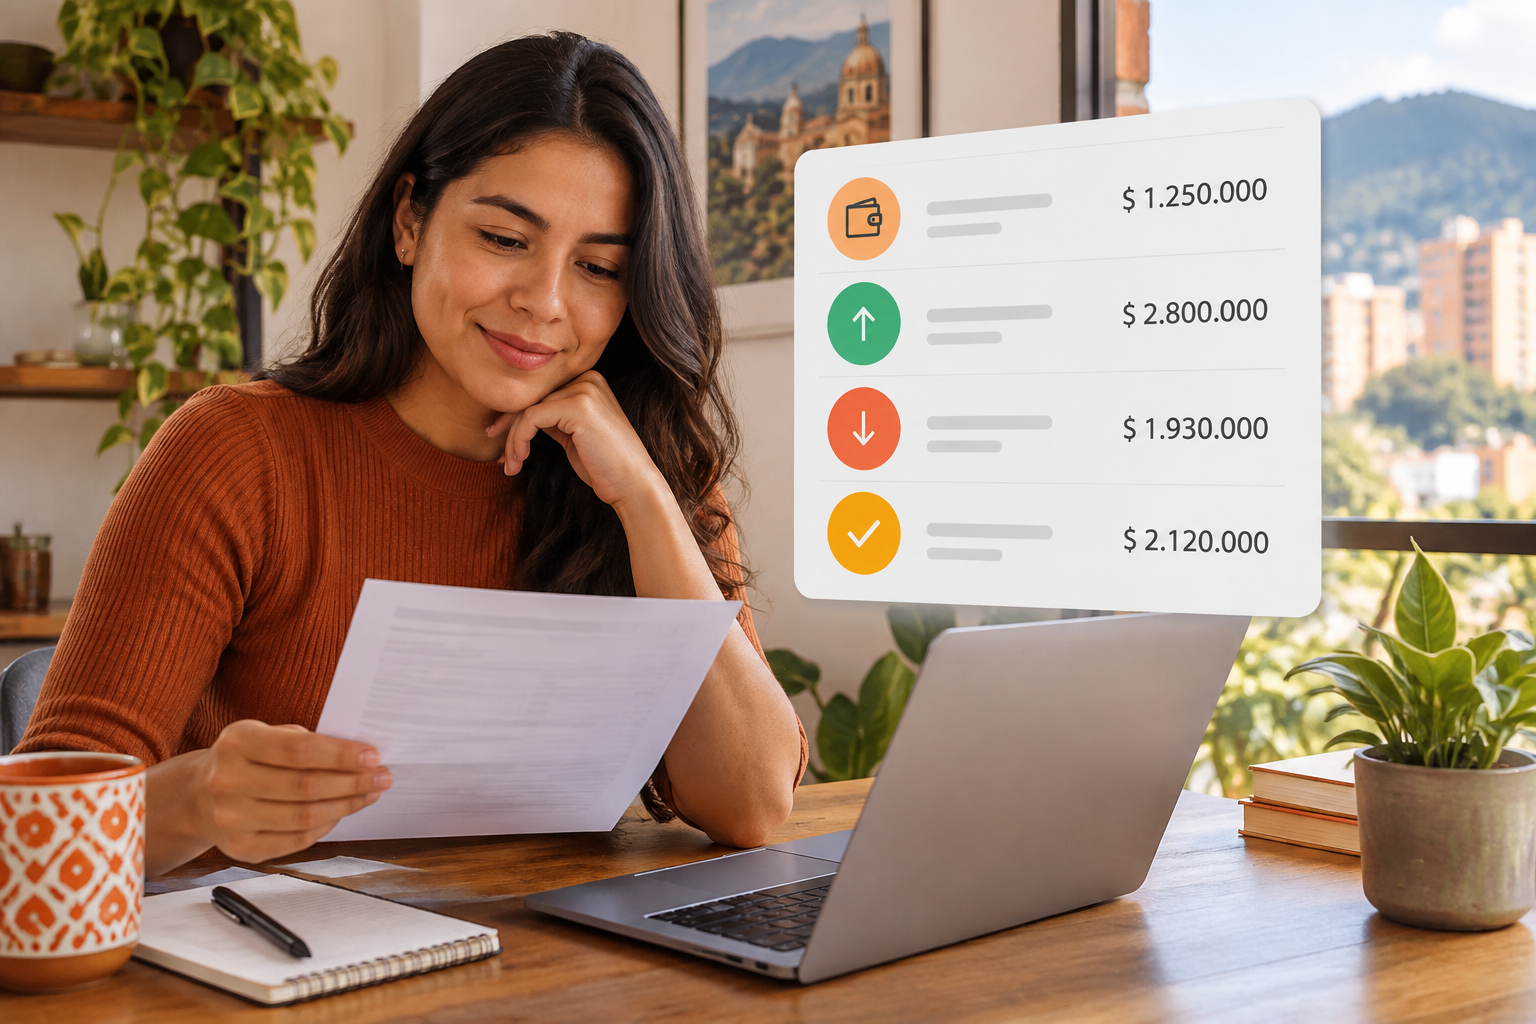
El saldo inicial es el punto de partida. No es lo que ganaste. No es lo que podías gastar. Es simplemente la plata que ya estaba en la cuenta al inicio del periodo.
Ejemplo:
- Periodo: 1 al 31 de marzo
- Saldo inicial: $850.000 COP
Eso significa que el 1 de marzo arrancaste con $850.000 en esa cuenta. Si además tenías efectivo, Nequi, Daviplata, otra cuenta o plata en una billetera, eso no aparece aquí. Por eso conviene no mezclar: el extracto explica una cuenta, no toda tu vida financiera.
En go diez puedes llevar el mapa completo de tus cuentas y movimientos para no depender de memoria ni de capturas sueltas. Si quieres hacerlo sin Excel, esta guía también te sirve: cómo organizar tus finanzas personales sin Excel ni cuaderno.
¿Cómo identificar las entradas de plata?
Las entradas son los movimientos que aumentan el saldo. Pueden aparecer como consignaciones, abonos, transferencias recibidas, nómina, pagos de clientes, devoluciones o rendimientos.
Ejemplo de entradas en marzo:
| Fecha | Descripción | Valor |
|---|---|---|
| 05/03 | Nómina quincena | $1.900.000 |
| 20/03 | Nómina quincena | $1.900.000 |
| 24/03 | Devolución comercio | $85.000 |
Total entradas: $3.885.000 COP.
Aquí hay un punto importante: una devolución no es ingreso nuevo. Sí sube tu saldo, pero no significa que ganaste más. Si compraste algo por $85.000 y luego te devolvieron esa plata, el efecto neto de esa compra puede ser cero, dependiendo de cómo registres tus cuentas.
Si eres independiente, separa muy bien pagos de clientes, anticipos, devoluciones y plata que no es tuya. Para eso te puede servir esta guía: cómo pagarte un sueldo fijo si eres independiente.
¿Cómo identificar las salidas de plata?
Las salidas son movimientos que reducen el saldo. Pueden ser pagos con débito, transferencias enviadas, retiros, pagos de servicios, compras por PSE, débitos automáticos o cuotas de créditos.
Ejemplo:
| Fecha | Descripción | Valor |
|---|---|---|
| 06/03 | Arriendo | $1.250.000 |
| 07/03 | Mercado | $430.000 |
| 10/03 | Servicio energía | $135.000 |
| 12/03 | Transferencia mamá | $200.000 |
| 15/03 | Retiro cajero | $100.000 |
| 22/03 | Internet hogar | $95.000 |
| 28/03 | Transporte | $160.000 |
Total salidas: $2.370.000 COP.
Ojo con los retiros en efectivo. El banco solo sabe que retiraste $100.000. No sabe si eso fue para transporte, almuerzo, parqueadero o domicilios. Si retiras efectivo y luego no lo registras, esa plata se vuelve niebla.
Para evitarlo, puedes registrar el retiro como salida de la cuenta y luego controlar en qué se fue el efectivo. Si quieres algo rápido, mira esta guía: cómo registrar tus gastos e ingresos en menos de 10 segundos.
¿Cómo leer cargos, comisiones e impuestos?
Los cargos son salidas que a veces pasan desapercibidas porque no se sienten como compras. Pueden incluir cuota de manejo, retiros en cajeros de otra red, comisiones por transferencias, seguros asociados o impuestos aplicables.
En Colombia existe el Gravamen a los Movimientos Financieros, conocido como 4x1000, regulado por el Estatuto Tributario. En términos simples, puede aplicar a ciertos movimientos financieros, con exenciones y condiciones específicas. No todos los movimientos pagan 4x1000 y no todas las cuentas se comportan igual, así que conviene revisar cómo aparece en tu banco.
Ejemplo de cargos:
| Fecha | Descripción | Valor |
|---|---|---|
| 15/03 | Comisión retiro cajero | $6.500 |
| 18/03 | Gravamen movimiento financiero | $8.000 |
| 30/03 | Cuota manejo | $14.900 |
Total cargos: $29.400 COP.
No los subestimes. $29.400 al mes parecen poco, pero si no sabes que existen, vas a pensar que “la plata desaparece”. No desaparece. Está en el extracto.
¿Cómo comprobar si el saldo final cuadra?
Usa esta fórmula:
Saldo inicial + entradas - salidas - cargos = saldo final esperado
Con el ejemplo:
- Saldo inicial: $850.000
- Entradas: $3.885.000
- Salidas: $2.370.000
- Cargos: $29.400
Cálculo:
$850.000 + $3.885.000 - $2.370.000 - $29.400 = $2.335.600 COP
Si el extracto muestra saldo final de $2.335.600, todo cuadra.
Si muestra otro valor, hay diferencia. Y ahí empieza la parte útil: encontrarla sin entrar en pánico.
¿Cómo detectar una diferencia en el extracto?
Supongamos que tu app de finanzas o tu control personal dice que deberías tener $2.405.600, pero el banco muestra $2.335.600.
Diferencia: $70.000 COP.
No asumas de una que el banco se equivocó. Puede pasar, pero primero revisa esto:
¿Hay un movimiento que registraste con valor distinto?
Busca valores cercanos a $70.000. Tal vez registraste un mercado por $160.000, pero en realidad fue $230.000. Diferencia: $70.000.
Ese es uno de los errores más comunes: registrar rápido, redondear o escribir desde memoria.
¿Hay una compra que no registraste?
Mira movimientos pequeños del fin de semana, domicilios, parqueaderos, cafés, suscripciones y pagos con PSE. Una compra de $70.000 puede ser una salida real que olvidaste.
Si el problema se repite cada mes, revisa también suscripciones que se comen tu quincena. Muchas diferencias vienen de cobros automáticos que ya ni recuerdas.
¿Hay un débito automático?
Los débitos automáticos son cómodos, pero si no los tienes mapeados, dañan cualquier presupuesto. Puede ser gimnasio, celular, streaming, seguro, crédito o donación mensual.
Aquí conviene tener un calendario de pagos. En el clúster de pagos y movimientos, el siguiente paso natural es revisar calendario de pagos, porque una diferencia detectada hoy se puede prevenir el próximo mes.
¿La fecha está dentro del periodo correcto?
A veces el comercio hace la compra un día y el banco la registra otro. También puede pasar con transferencias al final del mes. Si pagaste el 31 de marzo, quizá quedó reflejado el 1 de abril.
Por eso, cuando concilies, revisa fecha de transacción y fecha de contabilización si tu banco muestra ambas.
¿Estás mezclando cuenta bancaria con tarjeta de crédito?
Este artículo es sobre cuenta bancaria. Si pagaste con tarjeta de crédito, la compra no baja de inmediato el saldo de tu cuenta, salvo que sea tarjeta débito o que hayas pagado la tarjeta ese mismo día.
No mezcles extracto bancario con extracto de tarjeta. Si necesitas entender tarjetas, mira esta guía sobre pago mínimo vs. cuota real de la tarjeta.
¿Qué hacer si encuentras un cobro no reconocido?
Si ves un movimiento que no reconoces, no lo borres mentalmente ni lo dejes “para después”. Haz esto:
- Revisa la descripción completa del comercio.
- Busca el comprobante en tu correo, WhatsApp o app del comercio.
- Pregunta si alguien de tu hogar usó esa cuenta o tarjeta débito.
- Verifica si era una suscripción o débito automático.
- Si sigue sin explicación, contacta al banco por sus canales oficiales.
Guarda capturas, fechas, valores y número de radicado si haces reclamación. Para un caso así, el artículo satélite ideal es cobro no reconocido: qué revisar y cómo reclamar.
¿Cómo llevar esta revisión sin vivir pegado al banco?
No necesitas revisar el extracto todos los días con angustia. Necesitas un ritmo simple:
- Una revisión rápida semanal: movimientos grandes, débitos y saldo.
- Una conciliación mensual: saldo inicial, entradas, salidas, cargos y saldo final.
- Una limpieza trimestral: suscripciones, comisiones, cuentas que ya no usas.
Si vives en pareja o compartes gastos del hogar, esta revisión evita discusiones tipo “yo sí pagué” o “eso no era mío”. En ese caso, el plan Hogar de go diez ayuda a ver la foto completa sin convertir cada pago en pelea.
Para empleados, revisar el extracto también sirve para confirmar que la nómina recibida coincide con lo esperado. Puedes comparar con tu ingreso usando la calculadora de salario neto y luego controlar qué pasó con esa plata durante el mes.
¿Cuál es la forma más simple de reconciliar tu extracto?
Hazlo en este orden:
- Confirma el periodo.
- Anota saldo inicial.
- Suma entradas.
- Suma salidas.
- Suma cargos.
- Calcula saldo esperado.
- Compáralo con saldo final.
- Si hay diferencia, busca por valor, fecha y descripción.
La reconciliación no es para juzgarte. Es para dejar de adivinar. Cuando entiendes el extracto, sabes si el problema fue un gasto olvidado, un cargo pequeño, una fecha cruzada o un cobro que debes reclamar.
Tú manejas. go diez es tu copiloto. Puedes probar el plan individual o el plan Hogar durante 14 días gratis y llevar tus movimientos con más claridad desde este mes.
¿Cómo hacerlo en go diez?
Empieza por registrar tu cuenta y tus movimientos del mes. Así comparas lo que pasó con lo que dice tu extracto, sin enredos.
- Crea tu cuenta bancaria o billetera. Por ejemplo, “Banco” y “Efectivo”.
- Registra ingresos y gastos en segundos. Si te consignaron $1.800.000 COP de salario, lo anotas como ingreso. Si pagaste $120.000 COP de servicios, lo registras como gasto.
- Usa categorías para encontrar diferencias rápido. Separa mercado, transporte, servicios y otros. Si ves un cobro de $70.000 COP, lo ubicas en minutos.
- Añade tarjetas, cuotas o pagos fijos si aplica. Así no confundes deuda con saldo disponible, y los recordatorios te avisan las fechas.
- Revisa informes y presupuesto mensual o semanal. Te ayuda a ver si el extracto cuadra con tu control y dónde se fue la plata.
go diez es la forma más simple de llevar las cuentas claras y lograr tus objetivos, sin perderte entre movimientos.
Tú manejas. go diez es tu copiloto.
Anímate a probar go diez gratis 14 días.
Preguntas frecuentes
¿Qué es lo primero que debo mirar en un extracto bancario?
Primero revisa el periodo, el saldo inicial, el saldo final y el listado de movimientos. Sin esas cuatro piezas no puedes saber si el saldo final se explica bien.
¿Un extracto bancario es lo mismo que un extracto de tarjeta de crédito?
No. El extracto bancario muestra entradas y salidas de una cuenta. El de tarjeta de crédito muestra deuda, compras financiadas, intereses, pago mínimo y fecha de pago.
¿Cómo sé si mi saldo final está bien?
Usa la fórmula: saldo inicial + entradas - salidas - cargos = saldo final esperado. Si no coincide con el banco, revisa fechas, valores y movimientos no registrados.
¿Qué hago si aparece un cobro que no reconozco?
Revisa la descripción, busca comprobantes, confirma si fue un débito automático o un pago del hogar y, si sigue sin explicación, contacta al banco por canales oficiales.
¿Cada cuánto debería revisar mi extracto bancario?
Una revisión semanal rápida ayuda a detectar movimientos raros. Una conciliación mensual completa te permite comprobar que el saldo final cuadra.
Más sobre pagos y movimientos
Cobro no reconocido: qué revisar y cómo reclamar
Un cobro no reconocido exige revisar el movimiento y proteger tu medio de pago si sospechas fraude. Aprende qué comprobantes guardar, cómo reportarlo y dónde buscar los canales oficiales en Colombia.
12 de octubre de 2026 · 6 min de lectura
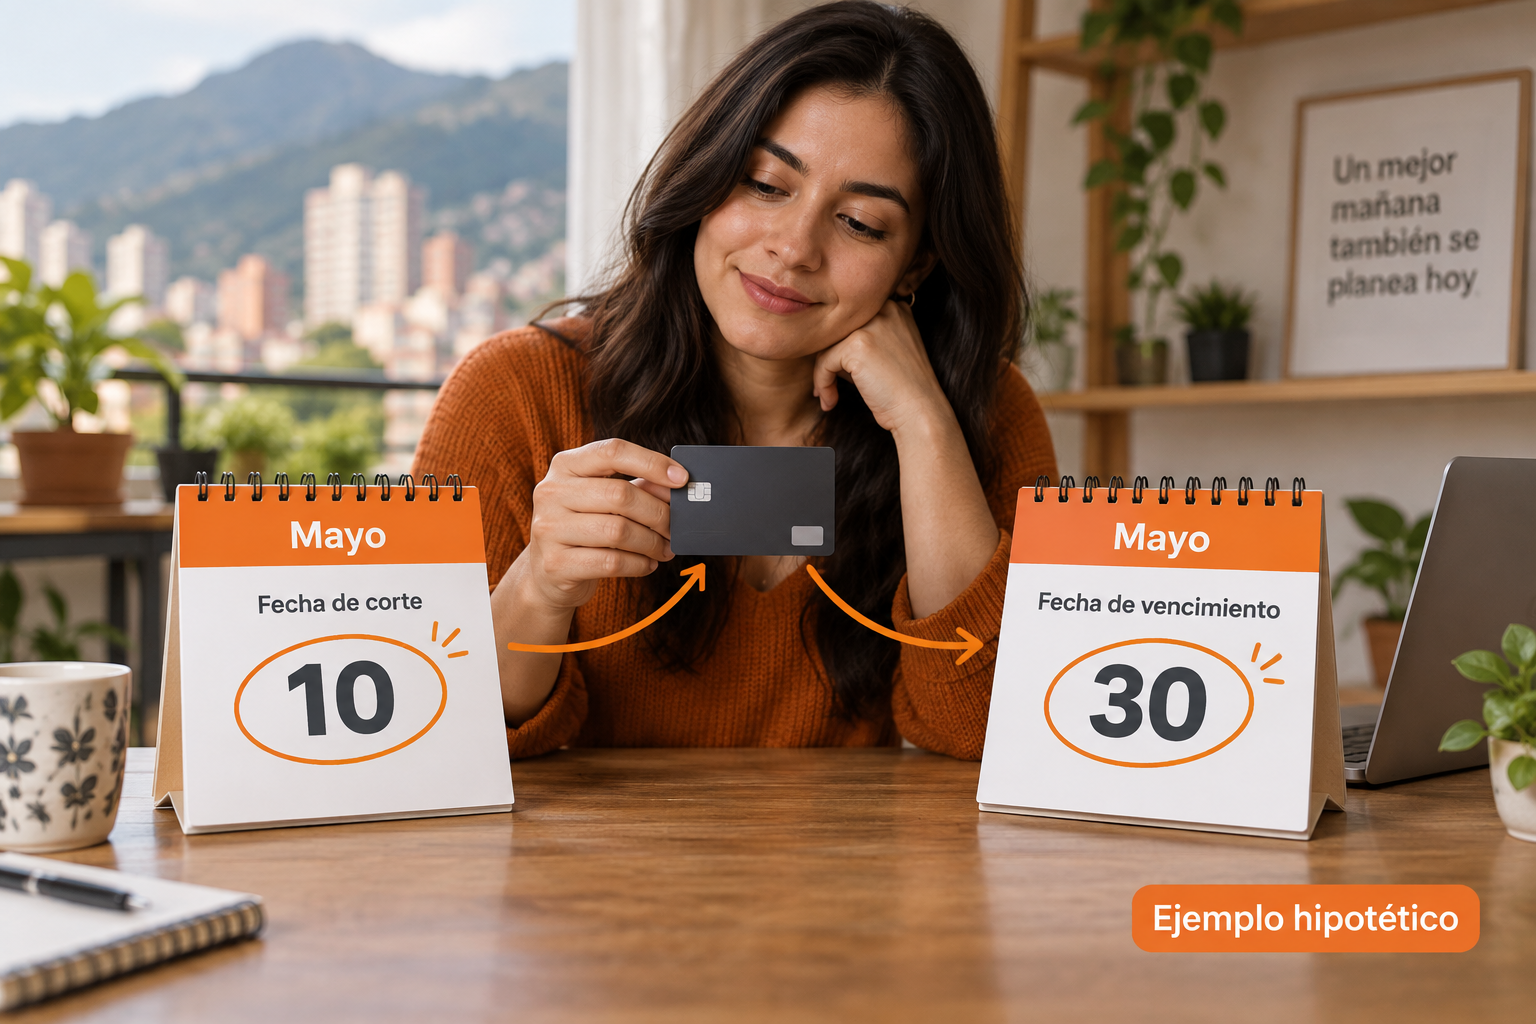
Fecha de corte y fecha de pago: no son lo mismo
La fecha de corte cierra el periodo del extracto; la fecha de pago marca el vencimiento de lo que debes pagar según ese documento. Mira un ciclo hipotético con una compra de $120.000 COP y aprende a ubicarla sin asumir días libres de intereses.
11 de octubre de 2026 · 6 min de lectura
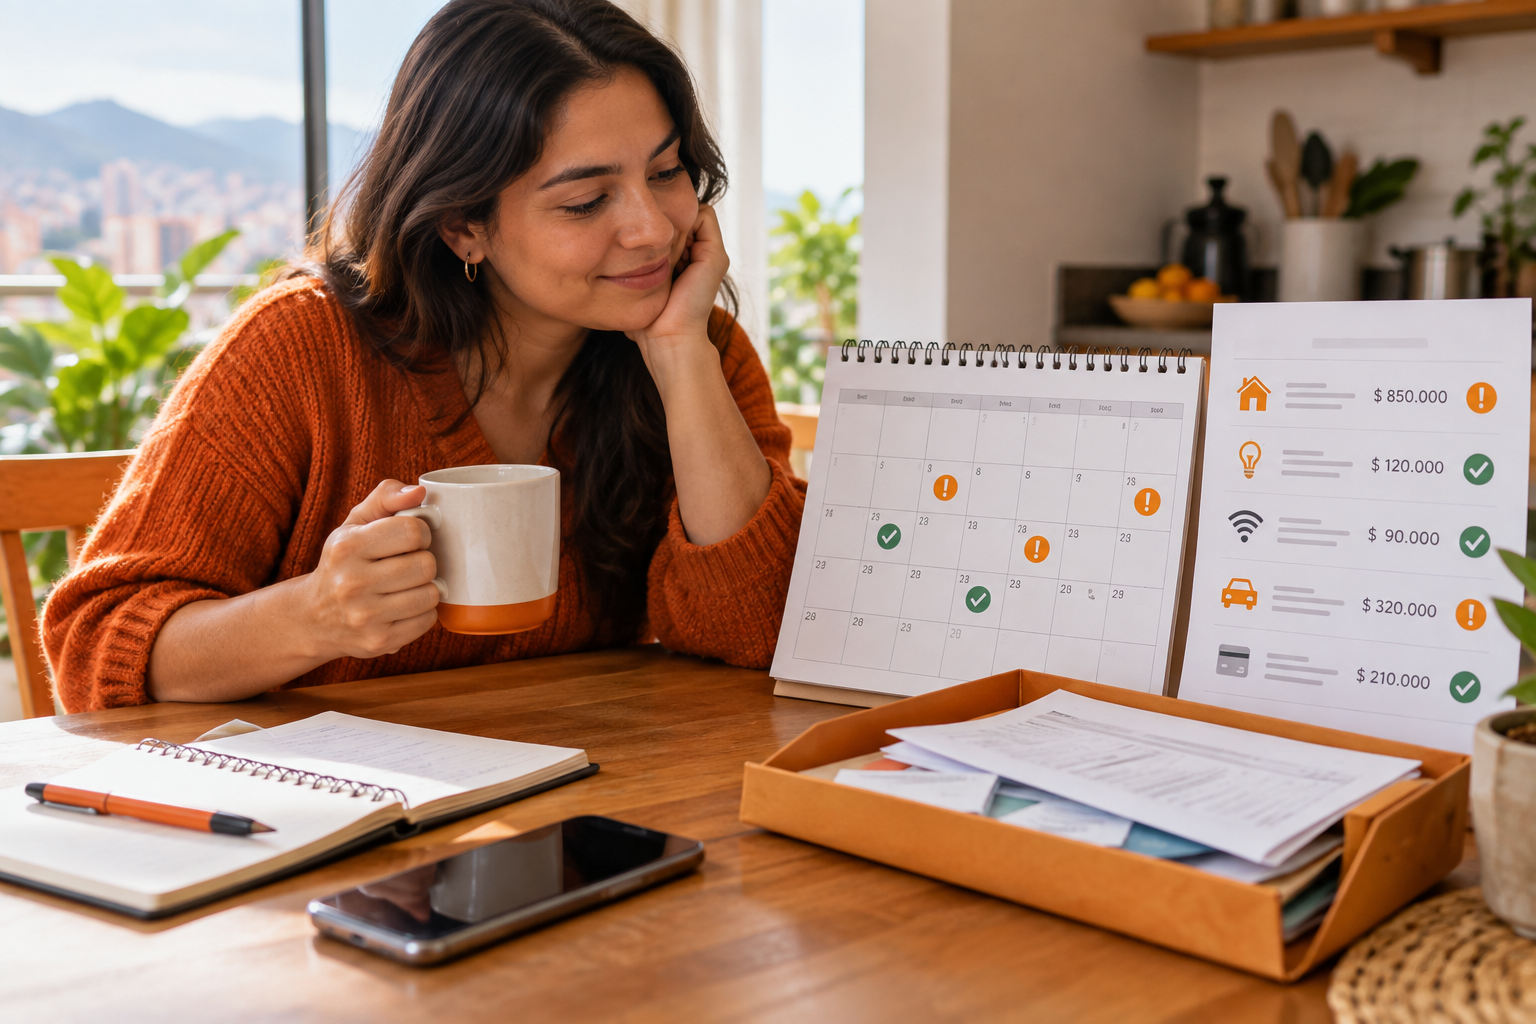
Calendario de pagos: evita olvidar tus vencimientos
Un calendario de pagos reúne fechas límite, montos y comprobantes para que no dependas de la memoria. Aprende a distinguir lo pendiente de lo confirmado con una tabla sencilla y ejemplos en pesos colombianos.
9 de octubre de 2026 · 6 min de lectura