Cómo ahorrar para viajar en diciembre
15 de octubre de 2026 · Por Equipo go diez
Ahorrar para viajar en diciembre empieza con una cuenta simple: cuánto cuesta el viaje completo, cuánto ya tienes y cuánto puedes separar sin dañar tu mes. Si el faltante no cabe en tu presupuesto, no lo tapes con tarjeta: ajusta duración, destino, fecha o plan.
La idea no es quitarte las ganas de viajar. Es evitar que enero llegue con una deuda que te quite la tranquilidad. Tú manejas. go diez es tu copiloto.
¿Cómo calcular cuánto necesitas para viajar en diciembre?
Para saber cómo ahorrar para viajar en diciembre, primero arma el costo total del viaje. No empieces por la cuota del hotel ni por el tiquete. Empieza por todo lo que vas a pagar antes, durante y al volver.
Divide el viaje en cuatro bloques:
- Transporte principal: bus, avión, gasolina, peajes o lo que aplique.
- Alojamiento: hotel, apartamento, finca o aporte si vas con más personas.
- Alimentación: comidas, mercado, snacks, agua, café, antojos.
- Desplazamientos y gastos diarios: taxis, apps, transporte local, entradas, parqueaderos, imprevistos pequeños.
No necesitas adivinar precios de mercado ni buscar “el destino más barato”. Necesitas poner tus números reales o cotizaciones concretas cuando las tengas.
Ejemplo hipotético:
| Concepto | Valor estimado |
|---|---|
| Transporte principal | $360.000 COP |
| Alojamiento | $420.000 COP |
| Alimentación | $270.000 COP |
| Desplazamientos y gastos diarios | $150.000 COP |
| Total viaje | $1.200.000 COP |
Ese total es tu meta inicial. Todavía no es una reserva. Es una foto del viaje posible.
¿Cómo saber cuánto te falta antes de reservar?
Resta lo que ya tienes separado para ese viaje. No cuentes plata de arriendo, servicios, mercado, salud, deudas ni gastos fijos. Eso no es ahorro: eso ya tiene dueño.
Supongamos que el viaje cuesta $1.200.000 COP y ya tienes $300.000 COP guardados.
La cuenta sería:
$1.200.000 - $300.000 = $900.000 COP de faltante
Ese faltante es el número importante. Antes de reservar, pregúntate: “¿Puedo juntar $900.000 COP sin meterme en líos?”.
Si faltan 3 meses para diciembre:
$900.000 / 3 = $300.000 COP al mes
Si faltan 2 meses:
$900.000 / 2 = $450.000 COP al mes
Si falta 1 mes:
$900.000 / 1 = $900.000 COP en un solo mes
La misma meta se siente muy distinta según el tiempo disponible. Por eso conviene hacer esta cuenta antes de separar una reserva no reembolsable.
¿Cuánto puedes separar sin dañar tu mes?
El ahorro real no sale de la emoción. Sale del dinero disponible después de cubrir lo obligatorio.
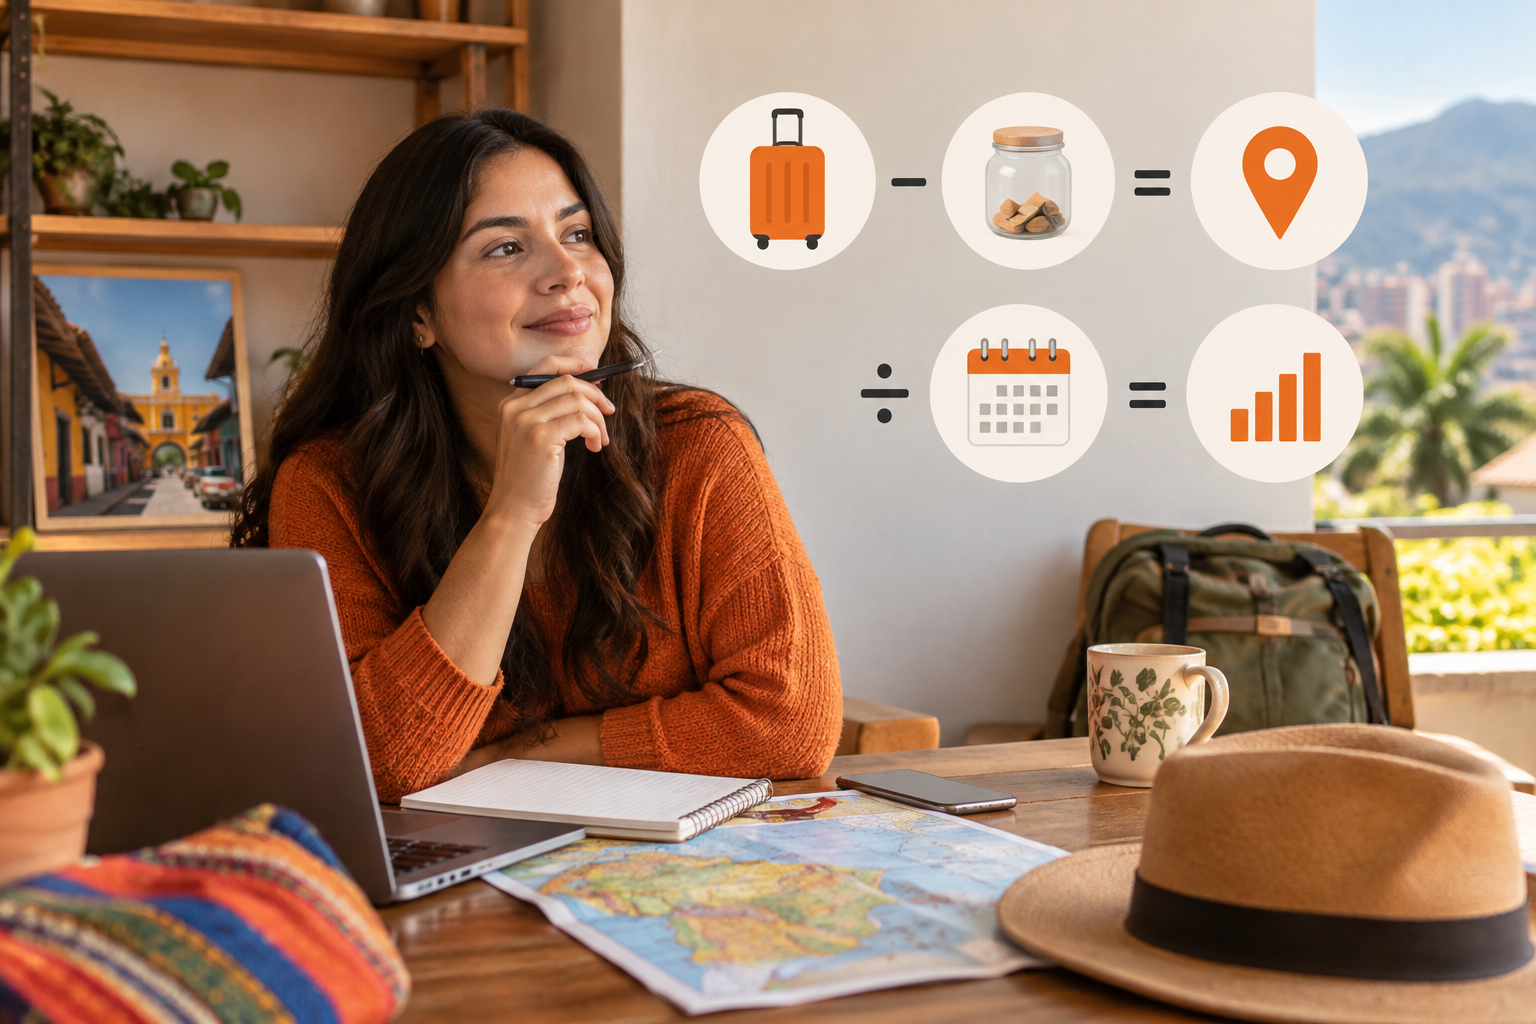
Haz esta cuenta:
Ingresos del mes - gastos fijos - gastos variables necesarios - pagos de deudas = capacidad disponible
Ejemplo para una persona empleada:
| Concepto | Valor mensual |
|---|---|
| Ingreso neto recibido | $2.800.000 COP |
| Arriendo y servicios | $1.050.000 COP |
| Mercado y transporte | $750.000 COP |
| Deudas y cuotas | $420.000 COP |
| Otros gastos necesarios | $280.000 COP |
| Disponible antes de ocio y ahorro | $300.000 COP |
Si esa persona necesita ahorrar $300.000 COP al mes, el viaje cabe justo. Pero no deja margen para regalos, salidas, medicamentos, arreglos o cualquier gasto inesperado.
Ahí la pregunta no es “¿me lo merezco?”. Claro que sí. La pregunta útil es: “¿este plan me deja respirar?”.
Si quieres ver rápido cuánto te queda después de registrar tus gastos, puedes apoyarte en esta guía: ¿Cuánto dinero me queda este mes?. También puedes llevarlo en una app para no depender de memoria ni de un Excel eterno: cómo organizar tus finanzas personales sin Excel ni cuaderno.
¿Qué pasa si el viaje no cabe en tu presupuesto?
Si el ahorro mensual necesario es mayor que tu capacidad disponible, tienes cuatro palancas. No necesitas cancelar de una. Necesitas ajustar.
¿Puedes cambiar la duración del viaje?
Bajar días puede reducir alojamiento, alimentación y gastos diarios. No cambia siempre el transporte principal, pero sí baja buena parte del costo total.
Ejemplo hipotético:
| Plan | Total estimado | Ahorro ya guardado | Faltante |
|---|---|---|---|
| Viaje de 5 días | $1.200.000 COP | $300.000 COP | $900.000 COP |
| Viaje de 4 días | $1.000.000 COP | $300.000 COP | $700.000 COP |
| Viaje de 3 días | $820.000 COP | $300.000 COP | $520.000 COP |
Si faltan 2 meses, el plan de 5 días exige $450.000 COP al mes. El plan de 3 días exige $260.000 COP al mes. Ese cambio puede ser la diferencia entre viajar tranquilo o volver con deuda.
¿Puedes cambiar el tipo de alojamiento o plan diario?
No tienes que recomendarte “lo más barato”. Tienes que comparar opciones concretas.
Por ejemplo:
| Concepto | Plan A | Plan B |
|---|---|---|
| Alojamiento | $420.000 COP | $320.000 COP |
| Alimentación | $270.000 COP | $240.000 COP |
| Desplazamientos y gastos diarios | $150.000 COP | $120.000 COP |
| Transporte principal | $360.000 COP | $360.000 COP |
| Total | $1.200.000 COP | $1.040.000 COP |
El cambio no tiene que ser enorme. Bajar $160.000 COP del total puede reducir presión si estás corto.
¿Puedes mover la fecha?
Si no alcanzas a ahorrar sin apretar todo, mover la fecha puede ser más sano que financiar el viaje con deuda de consumo. La decisión depende de tus números, no de culpa.
Ejemplo:
- Faltante: $900.000 COP
- Capacidad real: $250.000 COP al mes
- Tiempo necesario: $900.000 / $250.000 = 3,6 meses
En la práctica, necesitas 4 meses. Si solo tienes 2, el plan no cabe todavía.
¿Puedes separar una parte con ingresos extra reales?
Si eres independiente, recibes comisiones o tienes ingresos variables, no armes el viaje sobre plata que “seguro entra”. Espera a que entre. Luego separas.
Si tu ingreso cambia cada mes, te sirve esta lógica: cómo pagarte un sueldo fijo si eres independiente. Así no mezclas la plata del viaje con la de la casa.
¿Cómo evitar endeudarte por el viaje?
La forma más clara es poner una regla antes de reservar: si la cuota o el pago futuro no cabe en tu mes normal, no es ahorro; es deuda disfrazada.
En Colombia, las tarjetas de crédito y los créditos de consumo tienen costos financieros que pueden cambiar con la tasa de interés vigente. La Superintendencia Financiera de Colombia publica periódicamente información sobre tasas y certifica la tasa de usura. No necesitas volverte experto en tasas para tomar una buena decisión: basta con saber que financiar consumo puede encarecer el viaje y afectar tus meses siguientes.
Antes de pagar con tarjeta, revisa:
- ¿La cuota cabe sin tocar arriendo, mercado o servicios?
- ¿Cuántos meses vas a seguir pagando después del viaje?
- ¿El pago mínimo te alarga la deuda?
- ¿Esa cuota va a competir con colegio, enero, impuestos o deudas existentes?
Si ya estás usando tarjeta, mira esta guía: pago mínimo vs. cuota real de la tarjeta. Te ayuda a ver qué le hace una cuota al mes siguiente.
¿Cómo armar un plan de ahorro semanal para diciembre?
Cuando ya sabes el faltante, bájalo a semanas. Se siente más manejable y te deja corregir a tiempo.
Ejemplo con el faltante de $900.000 COP:
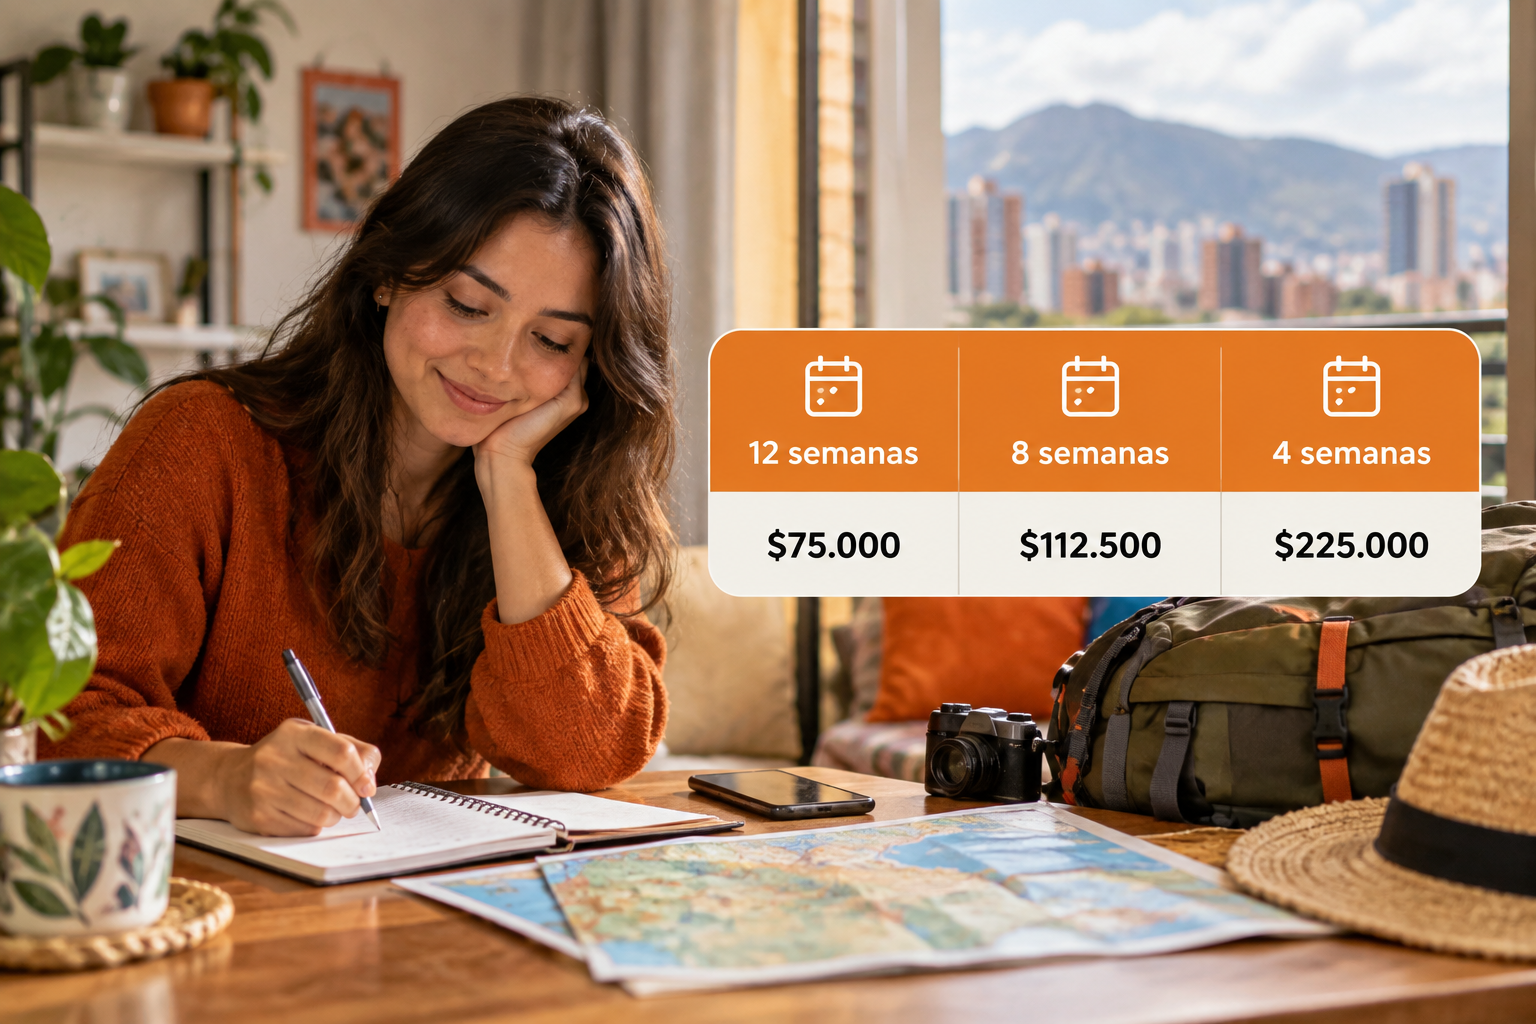
| Tiempo disponible | Ahorro mensual | Ahorro semanal aproximado |
|---|---|---|
| 12 semanas | $300.000 COP | $75.000 COP |
| 8 semanas | $450.000 COP | $112.500 COP |
| 4 semanas | $900.000 COP | $225.000 COP |
Si el valor semanal te asusta, no lo ignores. Es una alerta temprana. Mejor ajustar hoy que pagar intereses mañana.
Una forma práctica:
- Crea una meta llamada “Viaje diciembre”.
- Define monto total y fecha.
- Separa apenas recibas el ingreso.
- Registra cada gasto del viaje por categoría.
- Revisa cada domingo si vas al día.
En go diez puedes registrar ingresos y gastos rápido para ver cuánto queda disponible antes de prometer plata que no existe. Si quieres entender el hábito, lee: cómo registrar tus gastos e ingresos en menos de 10 segundos.
¿Cómo hacerlo si viajas en pareja o en familia?
Cuando el viaje es en pareja o en hogar, el error común es dividir todo “mitad y mitad” sin mirar ingresos, responsabilidades y deudas de cada uno. Eso termina en roces.
Mejor definan tres cosas:
- Costo total del viaje: el número completo, no por pedazos.
- Aporte de cada persona: fijo, proporcional o por categorías.
- Límite de gasto diario: para no improvisar en el destino.
Ejemplo de viaje familiar hipotético:
| Concepto | Valor |
|---|---|
| Transporte | $480.000 COP |
| Alojamiento | $520.000 COP |
| Alimentación | $380.000 COP |
| Desplazamientos y gastos diarios | $220.000 COP |
| Total | $1.600.000 COP |
Si una persona aporta $900.000 COP y otra $700.000 COP, lo importante es que ambos lo vean antes. No en la fila del hotel.
Para hogares, el plan Hogar de go diez para parejas ayuda a ver gastos compartidos sin convertir cada conversación en pelea. También puedes leer este caso: una pareja en Bogotá repartió mercado, servicios y cuotas sin pelear.
¿Qué gastos no deberías tocar para viajar?
Un viaje no debería comerse tu estabilidad básica. Antes de separar plata, protege estos rubros:
- Arriendo o cuota de vivienda.
- Servicios públicos.
- Mercado.
- Transporte al trabajo.
- Salud, medicamentos o citas.
- Obligaciones financieras ya adquiridas.
- Aportes a seguridad social si eres independiente.
- Fondo de emergencia, si ya lo vienes construyendo.
Si todavía no tienes un colchón para imprevistos, no significa que nunca puedas viajar. Significa que el viaje debe ser más pequeño y más consciente. Esta guía te puede ayudar: fondo de emergencia desde cero en Colombia.
¿Cuál es la decisión final antes de reservar?
Antes de pagar, responde estas cinco preguntas:
- ¿Sé cuánto cuesta el viaje completo?
- ¿Sé cuánto me falta exactamente?
- ¿El ahorro mensual cabe en mi presupuesto real?
- ¿Puedo pagar sin usar deuda que me apriete en enero?
- ¿Tengo un plan B si sube algún gasto o entra menos plata?
Si respondes “sí” a todo, reserva con más tranquilidad. Si respondes “no” a una o varias, ajusta antes de pagar.
Ahorrar para viajar en diciembre no es dejar de disfrutar. Es viajar con los ojos abiertos. La plata no se va sola: se va cuando no la estás mirando. Y para eso está tu copiloto.
Prueba go diez 14 días gratis y arma tu meta de viaje en pesos colombianos, con tus ingresos, tus gastos y tu realidad.
¿Cómo hacerlo en go diez?
Empieza por ponerle número real a tu viaje y separarlo en tu presupuesto, sin adivinar ni mezclarlo con gastos del mes.
- Registra tu ingreso del mes en segundos. Si ganas $2.800.000 COP, así sabes con qué cuentas de verdad.
- Crea una meta de ahorro llamada “Viaje diciembre” y define el total. Si tu plan cuesta $1.200.000 COP y ya tienes $300.000 COP, te faltan $900.000 COP.
- Usa un bolsillo para apartar lo del viaje apenas te entre el dinero. Así no se te va en mercado, salidas o impulsos.
- Arma un presupuesto mensual o semanal. Si te faltan $900.000 COP y tienes 3 meses, separa $300.000 COP al mes.
- Registra cada gasto del viaje en su categoría: transporte, alojamiento y comida. Así ves rápido si te estás saliendo del plan.
go diez es la forma más simple de llevar las cuentas claras y avanzar hacia tus objetivos, sin enredos y sin perder de vista tu mes.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Cuánto debo ahorrar para viajar en diciembre?
Debes ahorrar el costo total del viaje menos lo que ya tienes separado. Incluye transporte, alojamiento, alimentación, desplazamientos y gastos diarios. Luego divide el faltante entre los meses o semanas disponibles.
¿Es buena idea pagar un viaje de diciembre con tarjeta de crédito?
Solo si la cuota cabe en tu presupuesto sin afectar gastos básicos ni alargar deudas. Si vas a depender del pago mínimo o de ingresos inciertos, es mejor ajustar el viaje antes de reservar.
¿Qué hago si no alcanzo a ahorrar para el viaje?
Puedes reducir duración, cambiar el tipo de alojamiento, ajustar gastos diarios, mover la fecha o esperar ingresos reales antes de reservar. La clave es no cubrir el faltante con deuda que te apriete después.
¿Cómo ahorrar para viajar si tengo ingresos variables?
Calcula tu capacidad con un ingreso conservador y separa plata solo cuando el ingreso entre. Si eres independiente, evita armar el viaje sobre pagos que todavía no han llegado.
¿Cómo dividir un viaje en pareja o familia?
Primero definan el costo total. Luego acuerden si cada persona aporta por mitad, proporcional a sus ingresos o por categorías. Lo importante es decidirlo antes de reservar.
Más sobre ahorro para metas
Descuentos de Black Friday: calcula el ahorro real
Los descuentos de Black Friday solo reducen tu gasto si el costo final baja frente al precio que habías observado para una compra planeada. Aprende a sumar envío y cargos, revisar las condiciones y calcular cuánto queda realmente para tu meta.
11 de octubre de 2026 · 6 min de lectura
Cómo ahorrar para Navidad sin cargar enero de deudas
Define cuánto puedes gastar en regalos, comidas y celebraciones antes de empezar a comprar. Con una Navidad hipotética de $800.000 COP, calcula tus aportes desde octubre y ajusta la lista sin contar con plata que todavía no tienes.
7 de octubre de 2026 · 6 min de lectura
Cómo ahorrar para una meta con fecha y monto
Convierte una compra o proyecto en un aporte concreto: resta lo que ya tienes y divide el faltante entre las fechas en que podrás ahorrar. Con una meta hipotética de $600.000 COP, aprende a comprobar si ese aporte cabe en tu presupuesto y qué ajustar si no alcanza.
3 de octubre de 2026 · 6 min de lectura