Cómo ahorrar para una meta con fecha y monto
3 de octubre de 2026 · Por Equipo go diez
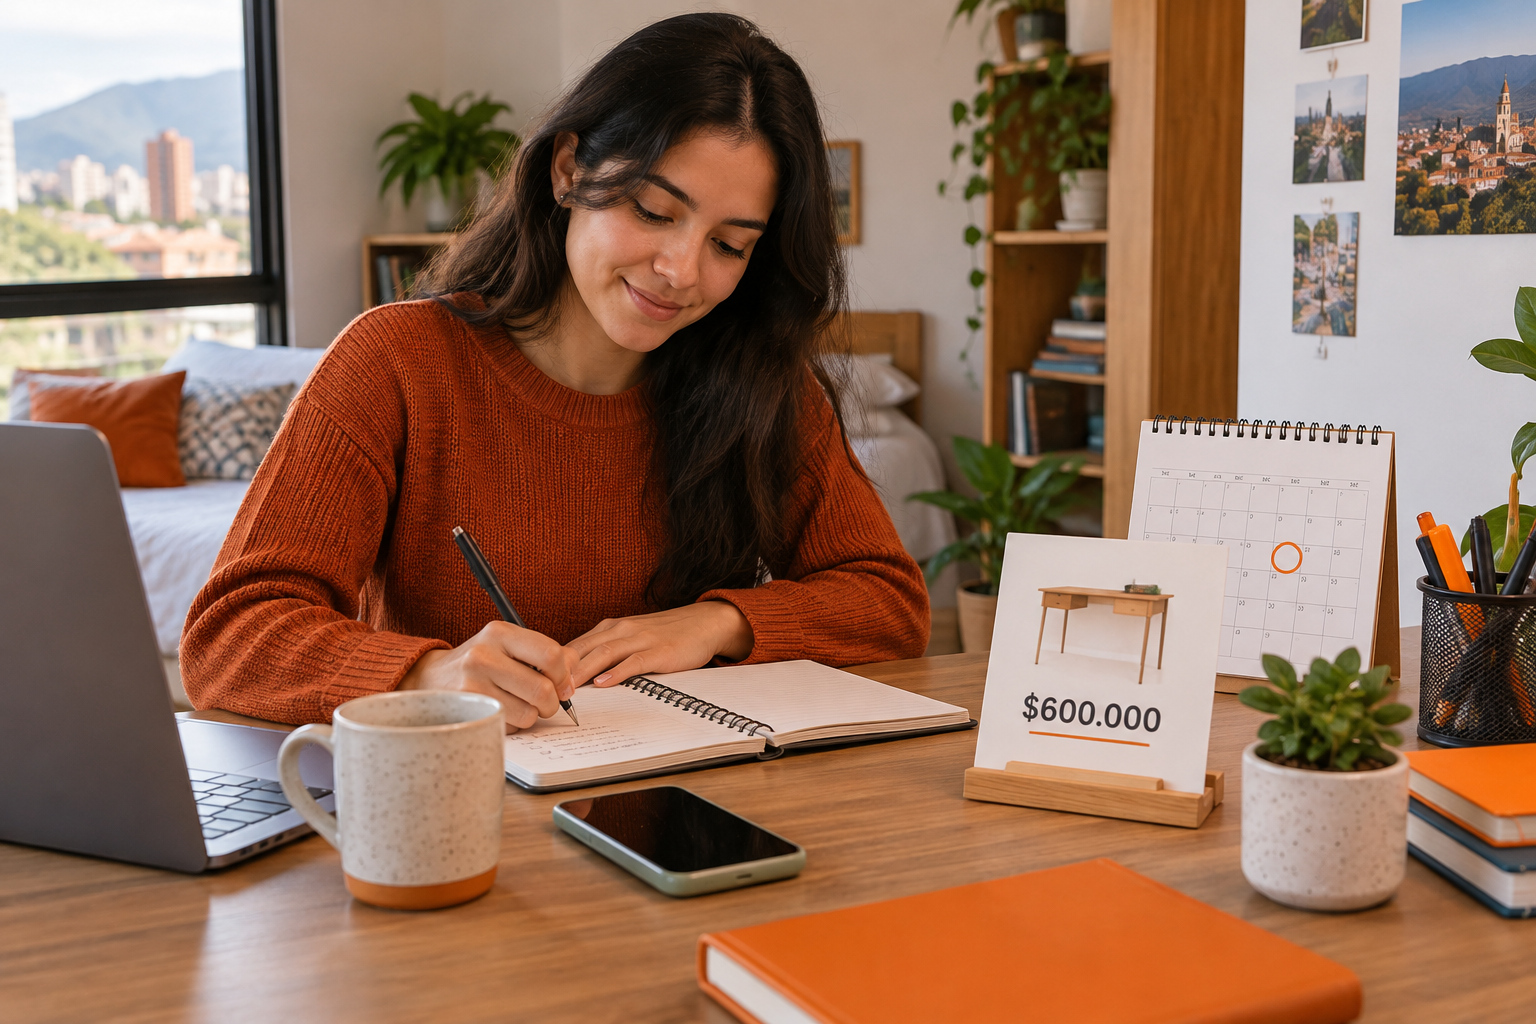
Para saber cómo ahorrar para una meta, resta del costo total la plata que ya tienes separada y divide el faltante entre los aportes que podrás hacer antes de pagar. Después comprueba que ese aporte cabe en tu presupuesto sin dejar descubiertos tus gastos necesarios.
Aporte por periodo = (monto de la meta − ahorro disponible para esa meta) ÷ número de aportes.
La fórmula es sencilla. Lo importante es usar fechas reales y plata disponible, no ingresos que todavía no sabes si llegarán. Veámoslo con una compra hipotética de $600.000 COP.
¿Qué necesitas definir antes de empezar a ahorrar?
Escribe tres cosas: qué vas a pagar, cuánto cuesta completo y cuándo necesitas tener la plata lista.
“Quiero ahorrar más” no te dice cuánto separar. En cambio, “quiero reunir $600.000 COP para comprar un escritorio antes del 30 de noviembre” sí permite hacer cuentas.
Para definir el monto, revisa:
- El precio actual del producto o proyecto.
- Los gastos necesarios para usarlo, como envío o instalación.
- Lo que ya tienes reservado exclusivamente para esa compra.
- La fecha de pago, que puede ser anterior a la fecha de uso.
Si el escritorio cuesta $570.000 COP y el envío $30.000 COP, tu meta es de $600.000 COP. Son valores ilustrativos, no una cotización del mercado colombiano. Confirma el precio con el vendedor antes de cerrar tu plan.
¿Cómo calculas el aporte para una meta de $600.000 COP?
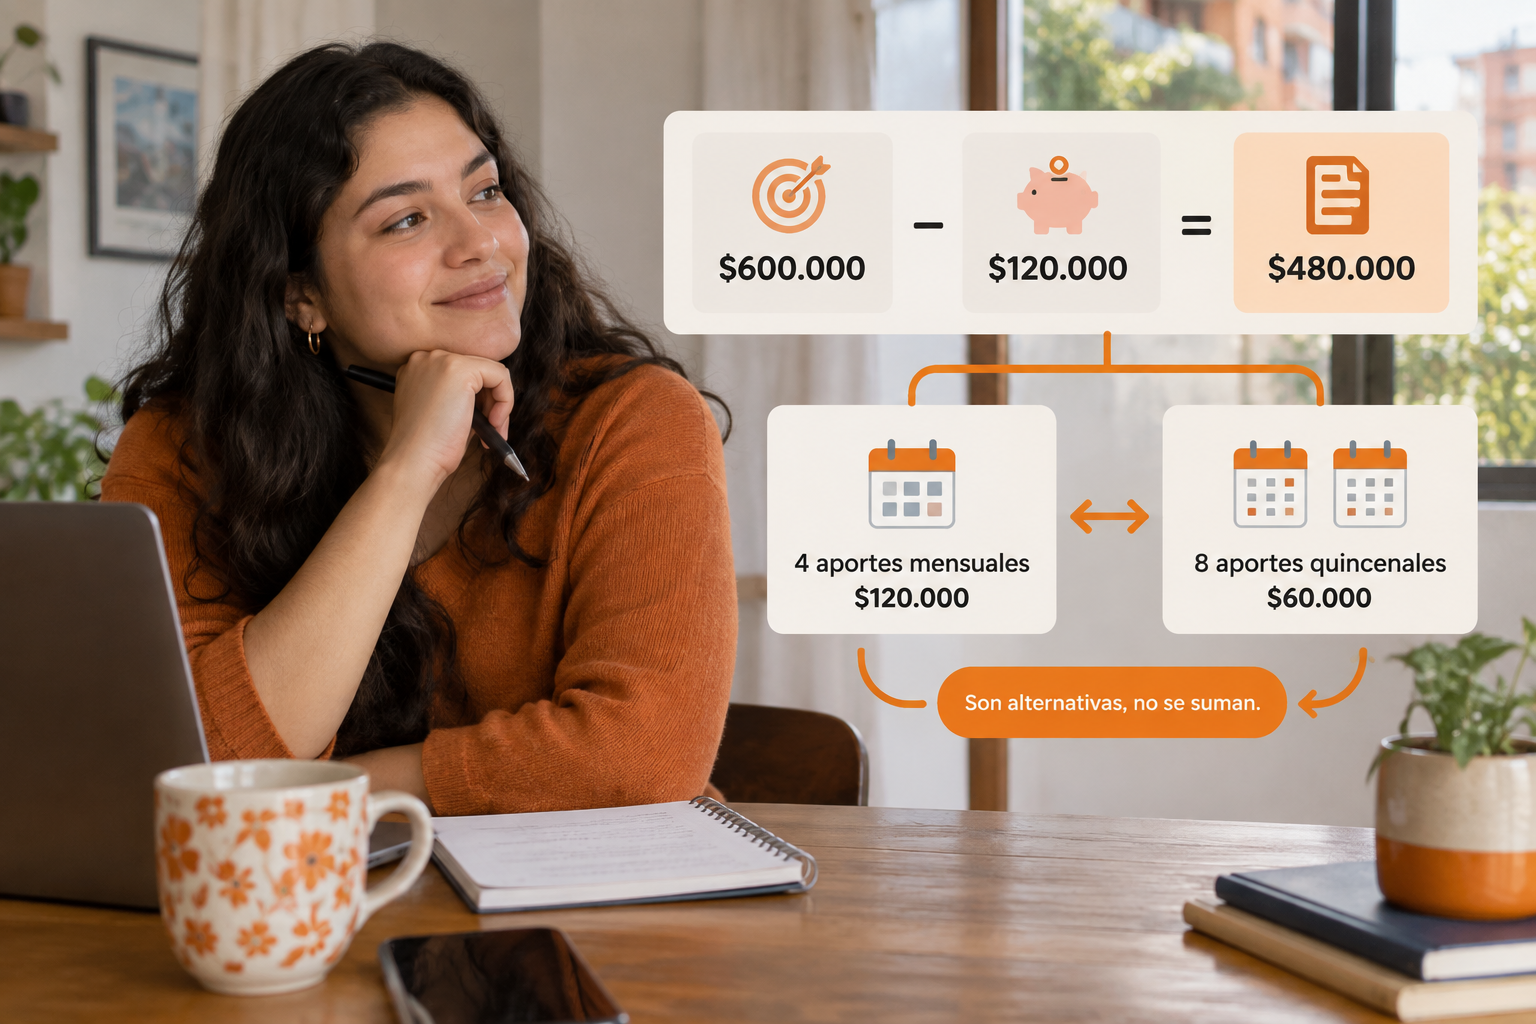
Supongamos que ya tienes $120.000 COP separados y puedes hacer cuatro aportes mensuales antes de comprar.
| Concepto | Valor del ejemplo |
|---|---|
| Costo completo de la meta | $600.000 COP |
| Ahorro reservado para esa meta | $120.000 COP |
| Plata que falta | $480.000 COP |
| Aportes mensuales disponibles | 4 |
| Aporte mensual necesario | $120.000 COP |
La cuenta es: ($600.000 − $120.000) ÷ 4 = $120.000 COP al mes.
No necesitas volver a reunir los $600.000 COP desde cero. Pero tampoco puedes contar como ahorro disponible la plata del arriendo, de una cuota pendiente o de otra meta.
¿Cómo cambia la cuenta si recibes plata por quincena?
Si antes del pago tienes ocho quincenas disponibles, divides los mismos $480.000 COP entre ocho: necesitas $60.000 COP por quincena.
Cuenta las fechas en el calendario. Si debes pagar el 20 de noviembre, un ingreso que recibes el 30 de noviembre no sirve para completar esa compra a tiempo.
Con aportes semanales funciona igual: cuenta cuántos podrás realizar antes del vencimiento. No conviertas automáticamente cada mes en cuatro semanas, porque podrías calcular mal el plazo.
¿Cómo sabes si ese aporte cabe en tu presupuesto?
Compara el aporte calculado con lo que queda después de cubrir tus compromisos. Tener saldo hoy no significa que toda esa plata esté libre.
Este presupuesto mensual también es hipotético:
| Concepto | Monto |
|---|---|
| Ingreso disponible después de descuentos | $2.400.000 COP |
| Gastos necesarios y obligaciones | $2.050.000 COP |
| Provisión para otros gastos previstos | $150.000 COP |
| Margen sin asignar | $200.000 COP |
| Aporte a la nueva meta | $120.000 COP |
| Margen restante | $80.000 COP |
El aporte cabe en la cuenta, pero todavía debes revisar si esos $80.000 COP bastan para las variaciones habituales de tu mes. Si olvidaste un recibo o un pago anual, el margen era menor de lo que parecía.
Antes de comprometerte, consulta tus movimientos recientes. Si no sabes por dónde empezar, esta guía para saber cuánto dinero te queda este mes te ayuda a separar saldo de plata disponible.
Si recibes salario, parte de lo que realmente llega después de descuentos. Puedes apoyarte en la calculadora de salario neto y contrastar el resultado con tu comprobante de nómina.
¿Qué puedes cambiar si el aporte no te alcanza?
Si necesitas ahorrar $120.000 COP mensuales, pero solo puedes separar $80.000 COP, hay una diferencia de $40.000 COP. No se resuelve escribiendo una cifra más ambiciosa.
Tienes tres opciones:
- Ampliar el plazo. Los $480.000 COP pendientes, divididos entre $80.000 COP mensuales, requieren seis aportes en lugar de cuatro.
- Reducir el costo. Con cuatro aportes de $80.000 COP y los $120.000 COP iniciales, tu presupuesto de compra sería de $440.000 COP.
- Liberar margen verificable. Podrías recortar un gasto flexible, siempre que ese recorte realmente deje plata disponible y puedas sostenerlo.
No cuentes una venta, una bonificación o un trabajo adicional hasta recibir el dinero. Tampoco tiene sentido completar la meta dejando de pagar una obligación y trasladando el problema al siguiente mes.
¿Cómo haces los aportes según tu forma de recibir ingresos?
¿Qué funciona si tienes salario fijo?
Programa el aporte después de recibir el pago y revisar los compromisos del periodo. Si cobras dos veces al mes, puedes dividirlo en dos, siempre que ambas quincenas tengan margen.
No tienen que ser aportes iguales: podrías separar $40.000 COP en la quincena del arriendo y $80.000 COP en la siguiente. Lo importante es completar los $120.000 COP previstos.
¿Qué cambia si eres independiente?
Evita construir el plan sobre tu mejor mes. Revisa primero cuánto queda después de los gastos del trabajo, las obligaciones y los gastos de la casa.
Puedes definir un aporte base sostenible y añadir extras cuando cobres más. Si necesitas ordenar esa separación, empieza por cómo pagarte un sueldo fijo si tus ingresos cambian. Si un mes no completas el aporte, recalcula: no registres como ahorrada plata que no separaste.
¿Cómo se organiza una meta en pareja?
Acuerden el monto total, la fecha y cuánto aportará cada persona. Para completar $120.000 COP mensuales, una podría aportar $70.000 COP y la otra $50.000 COP, si eso cabe en sus respectivos presupuestos.
Registren ambos aportes contra una sola meta. En go diez para parejas puedes conocer la propuesta para organizar la plata del hogar.
¿Por qué esta meta no reemplaza tu fondo de emergencia?
Una compra prevista tiene un uso conocido y una fecha aproximada. El fondo de emergencia responde a situaciones inesperadas. No cuentes los mismos $120.000 COP en ambos lugares.
Si esa plata está reservada para emergencias, no forma parte del ahorro inicial del escritorio. Para profundizar en esa diferencia, consulta la guía de fondo de emergencia desde cero en Colombia.
¿Cómo revisas el avance sin complicarte?
Después de cada aporte, anota cuánto separaste, cuánto llevas y cuánto falta. Usa esta plantilla:
- Meta y fecha de pago:
- Costo completo actualizado:
- Ahorro acumulado exclusivo:
- Monto pendiente:
- Fechas de aporte restantes:
- Nuevo aporte necesario:
Si el primer mes solo aportaste $80.000 COP, tendrás $200.000 COP acumulados. Faltarán $400.000 COP: en tres aportes, podrías separar $133.334, $133.333 y $133.333 COP. Si no cabe, ajusta fecha o compra.
Empieza con una meta y una cuenta que puedas cumplir. Conoce go diez, sus planes individual y Hogar y los 14 días gratis. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza por convertir tu meta en un plan claro dentro de la app.
- Crea la meta de ahorro. Escribe el objetivo, la fecha y el monto total. Por ejemplo: “Escritorio” por $600.000 COP para el 30 de noviembre.
- Registra la plata ya separada. Si ya tienes $120.000 COP, súmalos como avance de esa meta.
- Define el aporte. Si faltan $480.000 COP y te quedan 4 meses, aparta $120.000 COP al mes en un bolsillo.
- Alinea el aporte con tu presupuesto. Revisa tu presupuesto mensual o semanal y confirma que esos $120.000 COP no choquen con gastos fijos, tarjetas o cuotas.
- Anota cada avance. Registra tus ingresos y el aporte en segundos para ver cuánto llevas y cuánto falta.
go diez te ayuda a llevar las cuentas claras y a acercarte a tus objetivos de forma simple y ordenada.
Tú manejas. go diez es tu copiloto.
Empieza hoy con probar go diez gratis 14 días.
Preguntas frecuentes
¿Cómo calculo cuánto ahorrar para una meta?
Resta del costo completo el ahorro que ya tienes reservado para esa meta. Divide el resultado entre las fechas en que podrás aportar antes de pagar y comprueba que la cifra cabe en tu presupuesto.
¿Cuánto debo ahorrar para reunir $600.000 COP?
Depende de tu ahorro inicial y del plazo. Si ya tienes $120.000 COP y quedan cuatro aportes mensuales, necesitas separar $120.000 COP al mes. Sin ahorro inicial, necesitarías $150.000 COP mensuales durante esos cuatro aportes.
¿Qué hago si un mes no completo el aporte?
Actualiza el ahorro acumulado, resta ese valor del costo de la meta y divide el faltante entre los aportes restantes. Si el nuevo aporte no cabe en tu presupuesto, amplía el plazo o reduce el costo de la compra.
¿Puedo contar el fondo de emergencia como ahorro para una compra?
No lo cuentes al mismo tiempo para ambos propósitos. Una compra prevista y una emergencia tienen funciones distintas; el ahorro inicial de tu meta debe ser plata reservada exclusivamente para ella.