Cómo ahorrar para Navidad sin cargar enero de deudas
7 de octubre de 2026 · Por Equipo go diez
Para saber cómo ahorrar para Navidad, suma los gastos previstos, resta lo que ya tienes separado y divide el saldo entre los aportes que puedes hacer antes de comprar. Si el aporte no cabe en tu presupuesto, reduce la celebración: no completes la diferencia con deuda ni con ingresos sin confirmar.
La idea no es quitarle lo bueno a diciembre. Es ponerle un límite que te permita disfrutar sin comprometer el arriendo, el mercado o los servicios de enero. Empezar en octubre te da tiempo para ajustar regalos, acordar comidas compartidas y ahorrar antes de gastar.
¿Cómo haces una lista navideña con topes y fechas?
Escribe todo lo que planeas pagar: regalos, ingredientes, reuniones, transporte y detalles pequeños. No uses una sola categoría llamada «Navidad», porque ahí es fácil esconder gastos que parecen menores.
Para cada concepto, define un tope y una fecha de pago. La fecha importante no siempre es el 24 de diciembre: puede ser el día del pedido, la reserva o la compra del mercado.
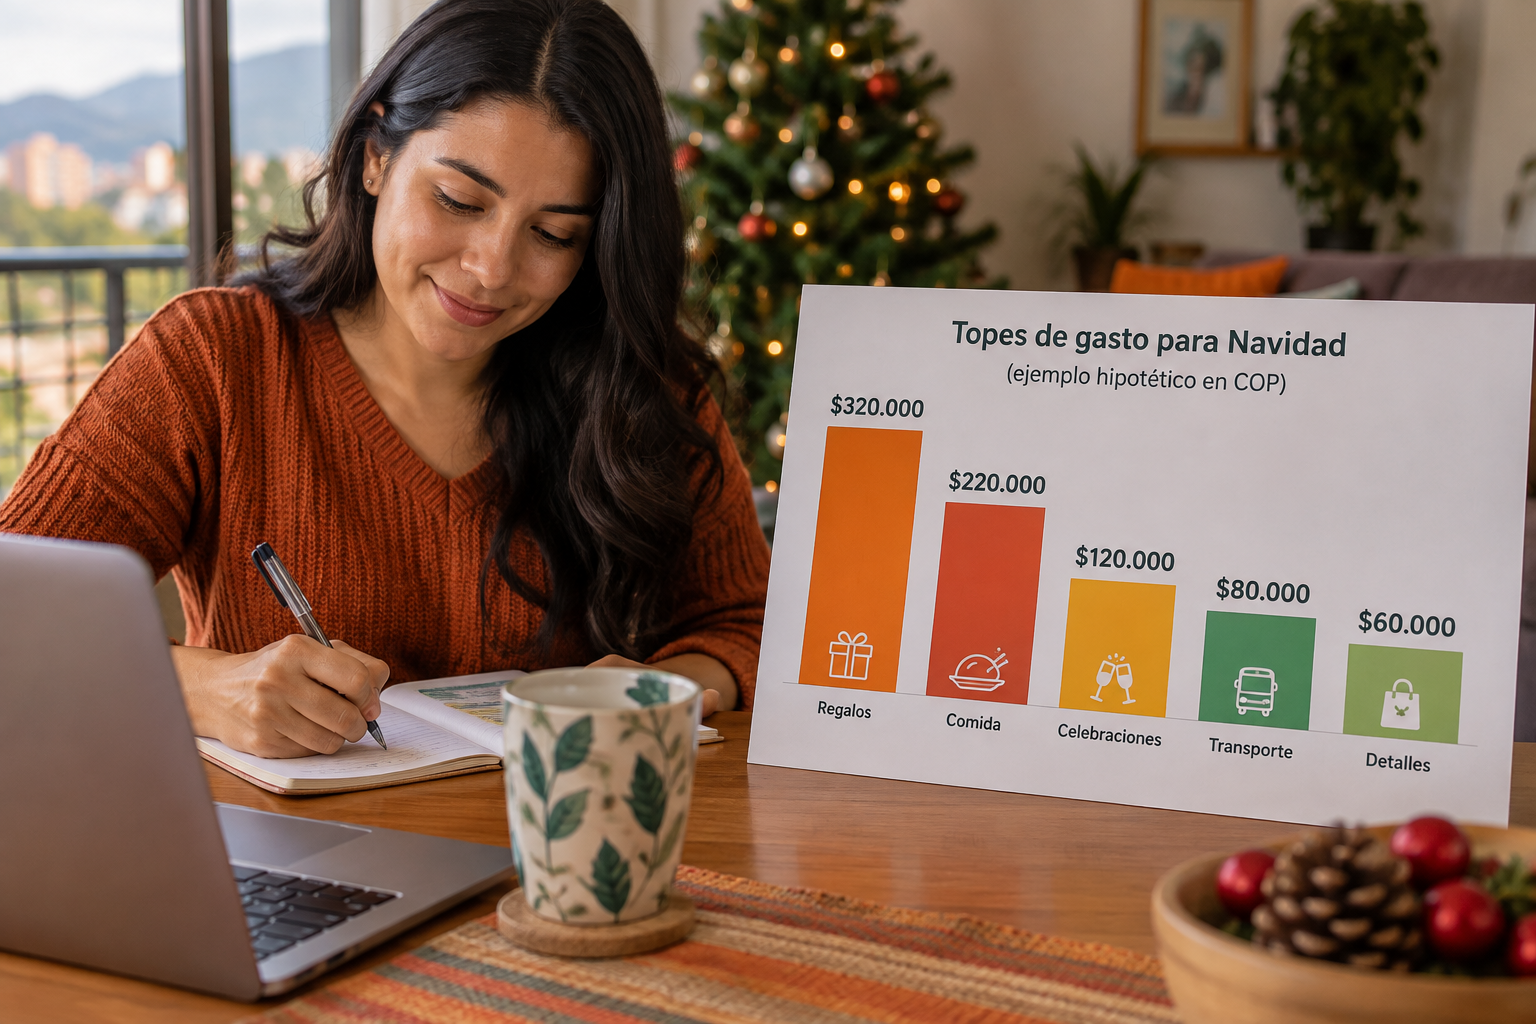
Este es un ejemplo hipotético, no una estimación del costo promedio de Navidad en Colombia. Todos los valores están en pesos colombianos (COP):
| Concepto | Qué incluye | Tope inicial | Fecha de pago prevista |
|---|---|---|---|
| Regalos | Cuatro regalos de máximo $80.000 | $320.000 | 16 de diciembre |
| Comida familiar | Aporte para ingredientes y bebidas | $220.000 | 20 de diciembre |
| Celebraciones | Dos encuentros de máximo $60.000 | $120.000 | 18 y 23 de diciembre |
| Transporte | Trayectos para compras y visitas | $80.000 | Desde el 16 de diciembre |
| Detalles y empaques | Bolsas, tarjetas y decoración | $60.000 | 16 de diciembre |
| Total | $800.000 |
El tope es un máximo, no una obligación de gastarlo todo. Si consigues un regalo adecuado por menos, la diferencia puede quedarse ahorrada.
¿Cuánto necesitas ahorrar desde octubre?
Supongamos que ya tienes $100.000 separados exclusivamente para Navidad. No son parte del fondo de emergencia ni plata reservada para recibos.
La cuenta es:
Ahorro pendiente = presupuesto navideño − ahorro disponible.
$800.000 − $100.000 = $700.000 pendientes.
Si empiezas antes del 1 de octubre y puedes hacer seis aportes antes de las compras, necesitas aproximadamente $116.667 por aporte. Para manejar cifras redondas, puedes organizarlo así:
| Fecha del aporte | Aporte | Saldo acumulado, incluidos los $100.000 iniciales |
|---|---|---|
| 1 de octubre | $117.000 | $217.000 |
| 15 de octubre | $117.000 | $334.000 |
| 1 de noviembre | $117.000 | $451.000 |
| 15 de noviembre | $117.000 | $568.000 |
| 1 de diciembre | $117.000 | $685.000 |
| 15 de diciembre | $115.000 | $800.000 |
Estas fechas son ilustrativas. Ajústalas a tus días reales de pago: seis aportes solo sirven si el dinero entra antes de que debas comprar.
¿Qué pasa si necesitas comprar algo en noviembre?
Revisa el saldo disponible en esa fecha. No uses el total que esperas reunir en diciembre como si ya estuviera en tu cuenta.
Si compras un regalo por $80.000 el 15 de noviembre, registra la salida dentro del tope de regalos. Tu avance pasa a tener dos partes: dinero disponible y compras navideñas ya pagadas. Así no ahorras dos veces para lo mismo ni confundes saldo con presupuesto pendiente.
¿Cómo sabes si el aporte cabe en tu quincena?
Antes de separar $117.000, calcula cuánto queda después de cubrir obligaciones, gastos esenciales y compromisos de ahorro existentes. Un aporte que te obliga a usar la tarjeta para el mercado no está financiando la Navidad: está trasladando el faltante.
Por ejemplo, si después de esas obligaciones te quedan $110.000 por quincena y decides conservar $30.000 de margen, tu capacidad navideña es $80.000 por aporte.
Con seis aportes, el presupuesto posible sería:
$100.000 iniciales + ($80.000 × 6) = $580.000.
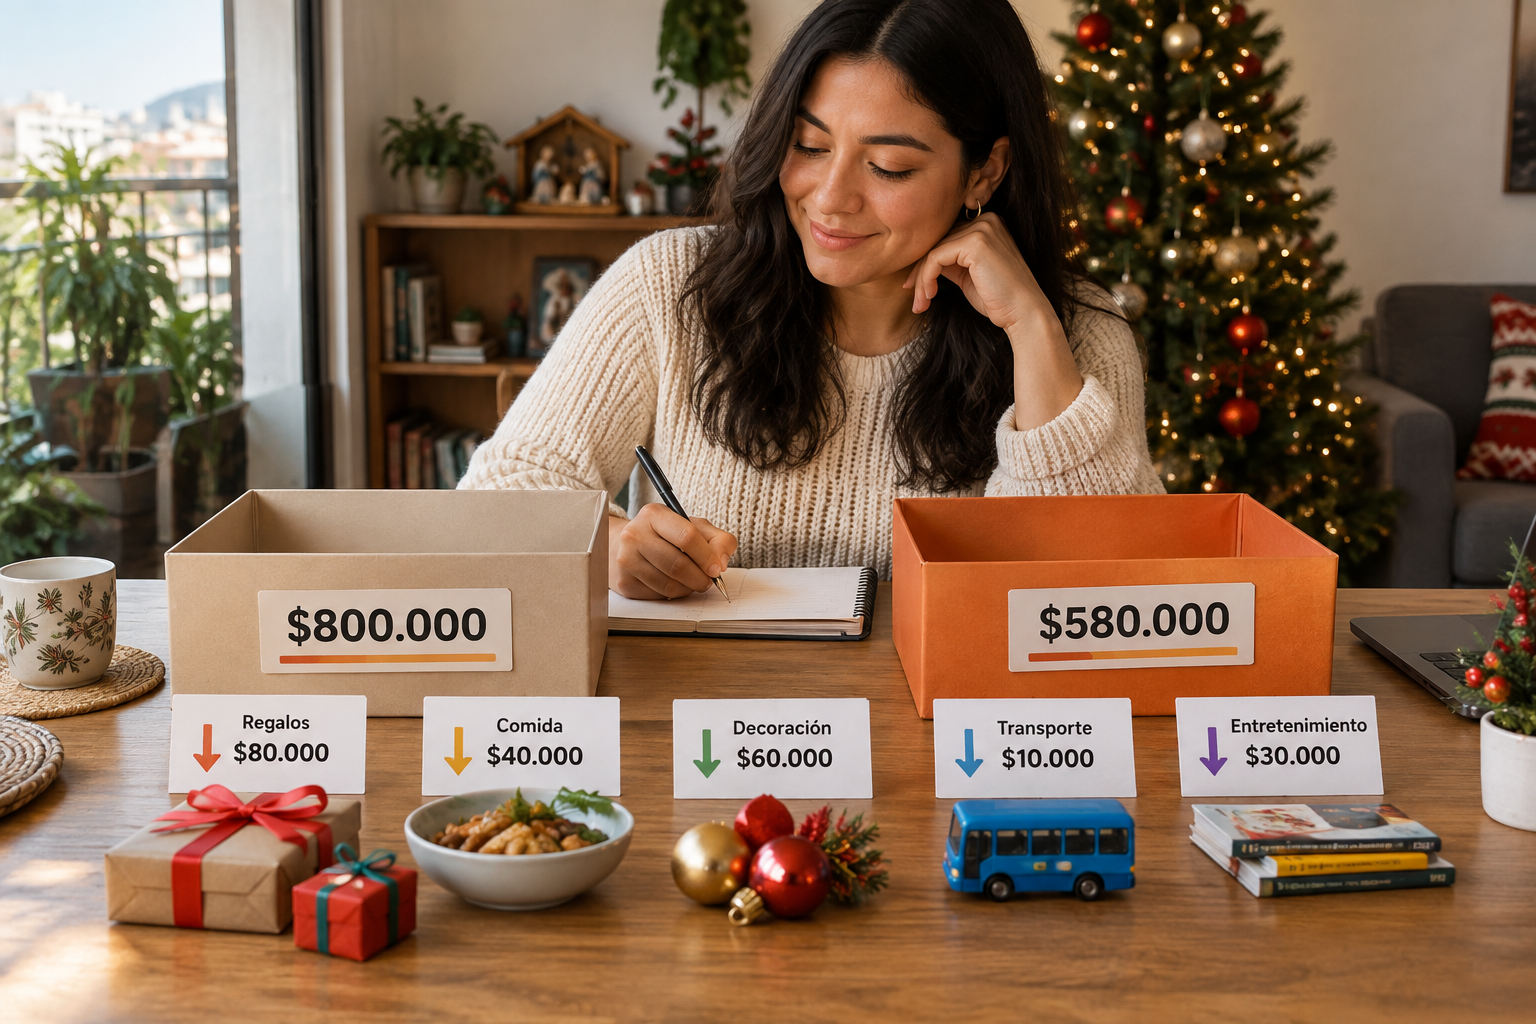
La lista de $800.000 supera esa capacidad en $220.000. Ese es el ajuste que necesitas hacer, no una deuda que debas asumir.
Si todavía no tienes claro tu disponible, empieza por calcular cuánto dinero te queda este mes. Para organizar el presupuesto con tu pareja, también puedes conocer go diez para parejas.
¿Qué puedes recortar para pasar de $800.000 a $580.000?
Recorta decisiones concretas, no una cifra abstracta. «Gastar menos» es difícil de cumplir; «cuatro regalos de máximo $60.000» se puede revisar antes de pagar.
| Concepto | Antes | Nuevo tope | Reducción |
|---|---|---|---|
| Regalos | $320.000 | $240.000 | $80.000 |
| Comida familiar | $220.000 | $180.000 | $40.000 |
| Celebraciones | $120.000 | $60.000 | $60.000 |
| Transporte | $80.000 | $70.000 | $10.000 |
| Detalles y empaques | $60.000 | $30.000 | $30.000 |
| Total | $800.000 | $580.000 | $220.000 |
Para lograrlo, puedes bajar el valor por regalo, acordar una comida compartida, elegir un solo encuentro y reutilizar empaques. Ajusta los trayectos solo si realmente puedes agrupar compras o visitas.
Habla de los límites antes de comprometerte. Si nadie confirma que compartirá la comida, simplifica el menú para que tu aporte alcance por sí solo.
¿Qué ingresos debes dejar fuera del cálculo?
No bases el plan en un bono posible, horas extra todavía no trabajadas, una venta pendiente o una ayuda familiar sin confirmar. Tampoco cuentes completa una prima esperada si ya tiene otros compromisos.
Si recibes un ingreso adicional, revisa primero tus obligaciones. Después decide cuánto puedes destinar a Navidad. Que llegue más plata no obliga a ampliar la lista.
Si eres independiente, programa aportes con dinero efectivamente recibido y disponible después de tus gastos personales y del trabajo. Una factura pendiente no paga una compra de hoy. Puedes explorar go diez para independientes para organizar tus números según tu situación.
¿Cómo mantienes el plan sin complicarte?
Haz una revisión semanal corta. Mira cuánto separaste, cuánto pagaste y cuánto falta antes de la próxima compra. Si un aporte no se pudo hacer, recalcula el presupuesto ese mismo día.
Lleva un registro con estas cuatro columnas:
- Concepto: para quién o para qué es la compra.
- Tope: máximo que puedes pagar.
- Pagado: costo real, incluidos envío y empaque.
- Pendiente: compras que todavía debes cubrir.
Separa el dinero navideño del disponible cotidiano, al menos en tu registro. Puedes usar una hoja o una app; esta comparación entre una plantilla de presupuesto y una app te ayuda a escoger sin añadir trabajo innecesario.
¿Cómo proteges enero antes de celebrar?
Anota las obligaciones que vencen antes de tu primer ingreso de enero. Esa plata no forma parte del presupuesto navideño. Tampoco uses el fondo de emergencia para regalos o cenas previstas.
Antes de pagar, pregúntate: «¿Esta compra cabe en su tope y tiene dinero disponible?». Si alguna respuesta es no, cambia la compra o déjala pasar.
Encuentra más ideas en la categoría de ahorro. Si quieres ordenar tus cuentas con acompañamiento, go diez tiene plan individual y plan Hogar, con 14 días gratis. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza con una lista clara y separa el dinero antes de gastar. Así evitas que diciembre se coma enero.
- Registra tu ingreso real de octubre, por ejemplo $2.400.000.
- Crea un bolsillo llamado “Navidad” y una meta. Si tu plan total es $800.000 y ya tienes $100.000, define una meta de $700.000.
- Divide la meta en aportes. Por ejemplo, $117.000 cada quincena durante seis quincenas, con un recordatorio antes de cada pago.
- Registra cada gasto en segundos con su categoría: regalos, comida, transporte o detalles. Si compras un regalo por $78.000, guárdalo en la categoría correcta.
- Revisa tus informes cada semana para ver cuánto te falta y ajustar el tope antes de usar tarjeta o cuotas.
go diez es la forma más simple de llevar las cuentas claras y lograr tus objetivos sin enredos.
Tú manejas. go diez es tu copiloto.
Anímate a probar go diez gratis 14 días.
Preguntas frecuentes
¿Cuánto debo ahorrar por quincena para Navidad?
Resta al presupuesto navideño el ahorro que ya tienes y divide el resultado entre los aportes disponibles antes de comprar. Para una meta de $800.000 COP, con $100.000 ahorrados y seis aportes, necesitas aproximadamente $116.667 por aporte.
¿Qué hago si solo puedo ahorrar $80.000 por aporte?
Con seis aportes de $80.000 COP y $100.000 iniciales, puedes financiar $580.000 COP. Si tu lista suma $800.000 COP, necesitas recortar $220.000 en regalos, comidas u otros gastos previstos.
¿Puedo contar con un bono para pagar Navidad?
No lo incluyas si no está confirmado. Cuando lo recibas, revisa primero las obligaciones que debe cubrir y destina únicamente el disponible a Navidad, sin aumentar automáticamente los topes.
¿Cómo registro una compra que hago antes de diciembre?
Descuenta el pago del dinero disponible y del presupuesto de su categoría. Separa en tu registro las compras ya pagadas y el saldo que conservas para las pendientes.