Compra de cartera: cómo saber si reduce tu costo
6 de octubre de 2026 · Por Equipo go diez
Una compra de cartera reduce tu costo si el total que pagarás por la nueva obligación, incluidos seguros y cargos, es menor que lo que te falta pagar por la deuda actual. Una cuota más baja no demuestra ahorro: también puede significar más meses pagando.
La comparación debe empezar hoy. Lo que ya pagaste no cambia con el traslado. Necesitas enfrentar dos caminos: mantener la deuda o reemplazarla, usando el mismo saldo y una fecha de corte común.
¿Qué es una compra de cartera y qué cambia?
Es una operación en la que una entidad te ofrece financiación para pagar una o varias obligaciones existentes. Pasas a tener una nueva deuda, con las condiciones que acuerdes: tasa, plazo, cuota, seguros y posibles cargos.
No es una condonación. La plata que debes sigue existiendo, aunque cambien el acreedor y el calendario de pagos. Tampoco debes suponer que una tarjeta queda cancelada cuando se paga su saldo: confirma ese trámite por separado.
Si vas a trasladar varias obligaciones, empieza por organizar tus deudas. Compara el conjunto que realmente vas a reemplazar, sin mezclar deudas que seguirán por fuera.
¿Qué información necesitas antes de comparar?
Pide a tu entidad actual una liquidación para pago total con fecha de corte. El saldo que ves en una pantalla puede no incluir intereses causados hasta el día del pago u otros valores pendientes.
Después, reúne estos datos por escrito:
- Saldo para cancelar: cuánto cuesta cerrar la obligación en la fecha prevista.
- Tasa: valor, modalidad y si es fija o variable.
- Plazo restante y nuevo: cuántas cuotas faltan y cuántas tendría la oferta.
- Cuota del crédito: separada de seguros y otros conceptos.
- Seguros: cuánto cuestan y cómo se calculan.
- Cargos adicionales: cuáles aplican, cuándo se pagan y si se financian.
- Tabla de amortización: detalle de capital, intereses y saldo por periodo.
Para verificar información financiera en Colombia, consulta la Superintendencia Financiera de Colombia, especialmente sus contenidos para consumidores y sus herramientas de conversión de tasas. Las tasas del ejemplo siguiente son hipotéticas, no tasas oficiales ni ofertas vigentes.
¿Cómo comparas las tasas sin confundirte?
Pon ambas tasas en la misma unidad. No enfrentes una tasa efectiva anual con una mensual como si fueran cifras directamente comparables.
La conversión de efectiva anual a efectiva mensual es:
Tasa mensual = (1 + tasa efectiva anual)^(1/12) − 1.
Usa la tasa en decimal dentro de la fórmula. Por ejemplo, 26,82 % se escribe aproximadamente como 0,2682. Dividir la efectiva anual entre doce no da su equivalente efectivo mensual.
Puedes ampliar el cálculo en la guía de tasa efectiva anual a mensual. Para comparar ofertas, pide siempre la modalidad exacta: una tasa anunciada sin esa información no basta.
¿Qué pasa con una deuda de $5.000.000 COP?
Supongamos que hoy necesitas $5.000.000 COP para cancelar tu deuda y te faltan 24 mensualidades. Recibes dos ofertas que financian exactamente ese saldo, sin dinero adicional.
Los tres escenarios tienen tasa fija, cuotas mensuales vencidas y pagos puntuales. Los seguros son valores mensuales constantes elegidos para el ejemplo. Los cargos de traslado se pagan al inicio, por fuera del crédito. No hay periodos de gracia ni otros cobros.
Las cuotas están redondeadas al peso. Los totales se calculan con esas cuotas redondeadas; una liquidación real puede ajustar algunos pesos en el último pago.
| Concepto | Deuda actual | Oferta A | Oferta B |
|---|---|---|---|
| Saldo financiado | $5.000.000 | $5.000.000 | $5.000.000 |
| Tasa efectiva mensual | 2,00 % | 1,50 % | 1,50 % |
| Tasa efectiva anual aproximada | 26,82 % | 19,56 % | 19,56 % |
| Meses por pagar | 24 | 24 | 36 |
| Cuota de capital e intereses | $264.355 | $249.621 | $180.762 |
| Seguro mensual supuesto | $10.000 | $12.000 | $15.000 |
| Pago mensual con seguro | $274.355 | $261.621 | $195.762 |
| Cargo inicial supuesto | $0 | $100.000 | $150.000 |
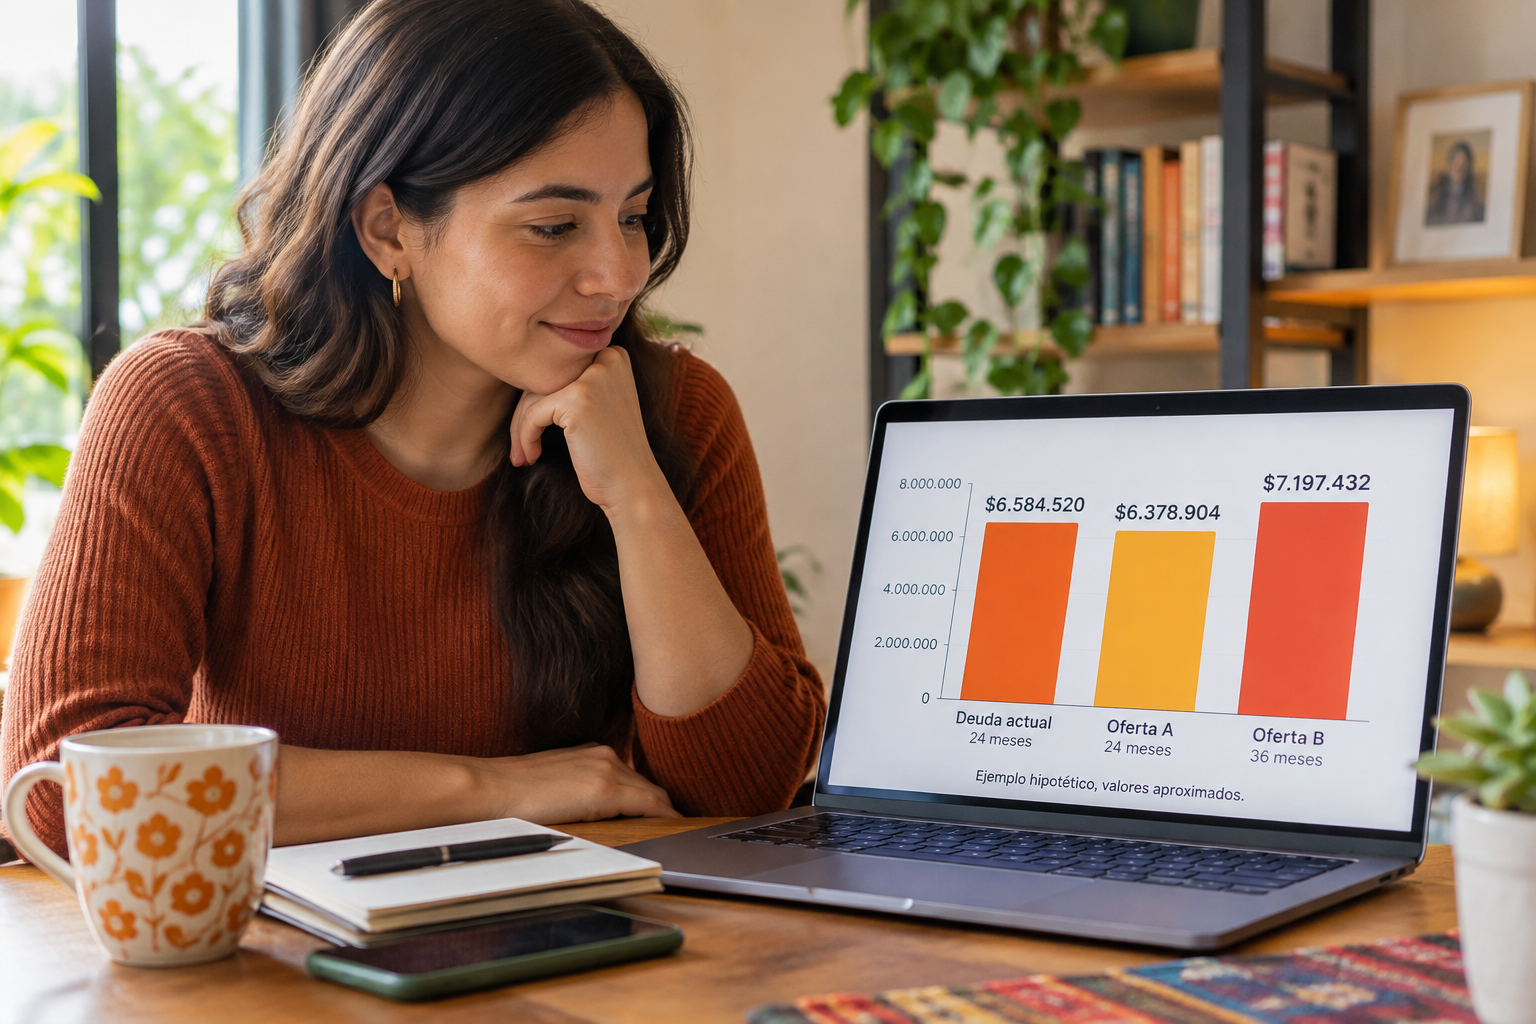
| Total pendiente por pagar | $6.584.520 | $6.378.904 | $7.197.432 |
Todos los valores monetarios de la tabla están en pesos colombianos. La cuota de capital e intereses se obtiene con la fórmula de cuota fija: saldo × i ÷ [1 − (1 + i)^−n], donde i es la tasa mensual y n el número de meses.
¿Por qué la oferta A sí reduce el costo?
Mantiene los 24 meses y baja la tasa. Aunque cobra un seguro mayor y un cargo inicial, el total pendiente disminuye:
$6.584.520 − $6.378.904 = $205.616 COP menos.
El pago mensual baja $12.734 COP. Hay ahorro bajo estos supuestos, pero necesitas disponer de $100.000 COP al inicio. Si ese cargo se financiara, habría que recalcular la cuota y los intereses.
¿Por qué la oferta B baja la cuota, pero sale más cara?
La mensualidad con seguro cae $78.593 COP frente a la deuda actual. Sin embargo, pagas durante doce meses adicionales:
$7.197.432 − $6.584.520 = $612.912 COP más.
La tasa es menor, pero el plazo y los seguros adicionales elevan el desembolso total. Eso es alivio mensual, no ahorro total. Puede responder a una necesidad de caja, pero conviene reconocer cuánto cuesta esa flexibilidad.
¿Cómo haces la cuenta con tu oferta real?
Si todos los pagos son iguales, usa esta cuenta:
Total pendiente = pago mensual completo × meses restantes + cargos iniciales.
Después calcula:
Ahorro nominal = total pendiente actual − total de la nueva oferta.
Un resultado positivo indica menor desembolso total. Uno negativo indica mayor desembolso. Esta comparación suma pesos futuros sin descontarlos: no es un cálculo de valor presente.
Si el seguro cambia con el saldo, la tasa es variable o existen pagos distintos, suma los valores de la tabla de amortización. No multipliques la primera cuota por todo el plazo. Con tasa variable, el total futuro será una estimación condicionada a cómo evolucione esa tasa.
Evita también comparar $5.000.000 COP actuales contra una oferta de $6.000.000 COP que incluye dinero libre. Pide primero la simulación sin ese desembolso adicional.
¿Qué debes revisar antes de aceptar?
Confirma cuándo se pagará la entidad anterior y quién hará el trámite. Si cambia la fecha, solicita una liquidación actualizada para evitar que quede un saldo pendiente.
Pregunta por las condiciones para conservar la tasa ofrecida, los productos asociados y los costos que correspondan. Verifica también cómo funcionan los pagos anticipados en tu caso; si planeas hacerlos, revisa la diferencia entre reducir cuota o reducir plazo con un abono a capital.
Tras el pago, solicita confirmación del saldo y los soportes correspondientes. Si quedan cupos disponibles, volver a usarlos puede sumar deuda nueva encima de la obligación trasladada. En tarjetas, revisa además la diferencia entre pago mínimo y cuota real.
¿Cómo llevas la decisión a tu presupuesto?
Pon el nuevo pago junto a arriendo, mercado, transporte y demás compromisos. Si la obligación afecta las cuentas compartidas, revisa el presupuesto con tu pareja antes de asumirla.
En go diez puedes organizar tus finanzas para mirar esa cuota dentro de tu mes, no aislada del resto. Tienes plan individual y plan Hogar, con 14 días gratis. Para cuentas compartidas, conoce la opción para parejas.
Antes de firmar, completa dos frases: “Mi pago mensual cambia en ___ COP” y “Mi total pendiente cambia en ___ COP”. Si solo conoces la primera, todavía falta comparar.
Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza comparando tu deuda actual con la oferta nueva, usando el mismo saldo y el mismo plazo restante. Así ves si de verdad bajas el costo.
- Registra tu deuda actual como una tarjeta de crédito o una compra a cuotas, con su cuota y fecha de pago.
- Crea una meta de deuda por $5.000.000 COP y anota cuánto te falta por pagar.
- Registra la oferta de compra de cartera como una nueva obligación: por ejemplo, $5.000.000 COP a 24 meses, con cuota de $261.621 COP y cargo inicial de $100.000 COP.
- Usa los informes para sumar el total pendiente. Compáralo con tu deuda actual y mira si baja o sube.
- Si la cuota nueva entra en tu presupuesto mensual, ajústala junto con tus demás pagos fijos y pon recordatorios para no atrasarte.
En go diez llevas las cuentas claras y avanzas hacia tus objetivos de la forma más simple.
Tú manejas. go diez es tu copiloto.
Empieza hoy con probar go diez gratis 14 días.
Preguntas frecuentes
¿Una compra de cartera con menor tasa siempre conviene?
No necesariamente. Un plazo más largo, seguros más costosos o cargos adicionales pueden aumentar el total por pagar aunque la tasa sea menor. Compara todos los desembolsos pendientes.
¿Qué diferencia hay entre bajar la cuota y ahorrar?
Bajar la cuota libera dinero cada mes. Ahorrar en el costo total significa pagar menos en conjunto por capital, intereses, seguros y cargos. Puedes conseguir una cuota menor y terminar pagando más.
¿Debo incluir los intereses que ya pagué?
No en la comparación entre mantener la deuda y trasladarla desde hoy. Compara lo que falta pagar en ambos caminos, usando una misma fecha de corte.
¿Qué pasa si los cargos de traslado se financian?
Aumentan el saldo financiado y pueden generar intereses. Solicita una nueva tabla de amortización y evita contarlos otra vez como un pago inicial si ya están incluidos en las cuotas.
¿Pagar la tarjeta con una compra de cartera la cancela?
No debes asumirlo. Confirma el saldo después del pago y consulta por separado el procedimiento de cancelación si deseas cerrar el producto.
Más sobre deudas y costo del crédito
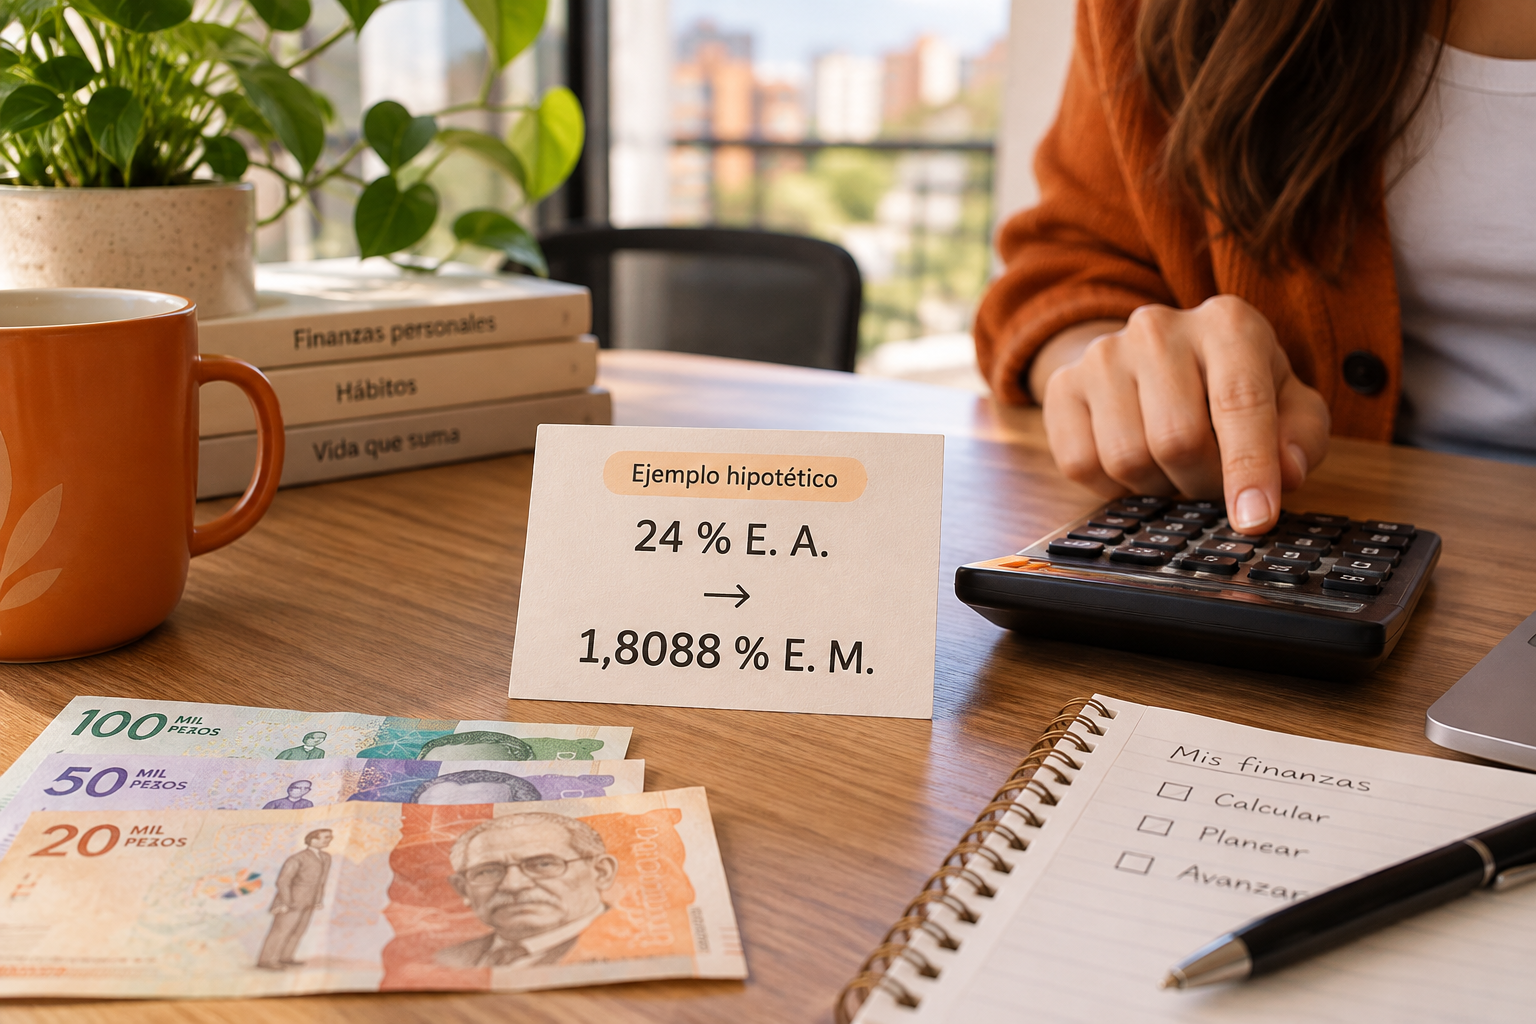
Tasa efectiva anual a mensual: cómo convertirla
Para convertir una tasa efectiva anual a mensual, usa una fórmula de equivalencia: no basta con dividir entre doce. Te mostramos el cálculo con una tasa hipotética y un saldo en pesos colombianos, sin confundir intereses con cuota.
5 de octubre de 2026 · 6 min de lectura
Cómo organizar deudas y elegir cuál pagar primero
Organiza tus deudas en una sola lista y calcula cuánto puedes pagar sin descuidar lo básico. Compara avalancha y bola de nieve con un ejemplo en pesos colombianos para elegir un orden sostenible.
3 de octubre de 2026 · 6 min de lectura