Cómo organizar deudas y elegir cuál pagar primero
3 de octubre de 2026 · Por Equipo go diez
Para entender cómo organizar deudas, reúne saldo, tasa, cuota, vencimiento y estado de cada obligación. Después, separa tus gastos esenciales, cubre los pagos exigidos del mes y dirige el dinero adicional a una sola deuda: la más costosa o la más pequeña, según el método que puedas sostener.
Si tienes atrasos o no alcanzas a cubrir las cuotas, primero necesitas estabilizar los pagos. Elegir un método viene después. La idea no es pagar más de lo que puedes: es dejar de decidir a ciegas.
¿Qué debes incluir en tu inventario de deudas?
Busca los últimos extractos, contratos y acuerdos de pago. Incluye tarjetas, créditos, compras financiadas y préstamos familiares. Si una cuota sale por descuento de nómina, también cuenta: no desaparece porque nunca pase por tu cuenta bancaria.
Registra estos campos:
- Acreedor y producto: a quién le debes y por qué.
- Saldo de capital: cuánto principal falta por devolver.
- Tasa de interés: anota el porcentaje y si es efectivo anual, mensual u otra modalidad.
- Pago exigido del mes: cuota o pago mínimo según el extracto.
- Fecha límite: cuándo debes pagar, no cuándo se genera el extracto.
- Estado: al día, vencida o con acuerdo vigente.
- Otros cobros: seguros, comisiones y cargos que aparezcan separados.
Si existe mora, pide también el valor actualizado para ponerte al día. No confundas ese monto con el saldo de capital ni con el total para cancelar la obligación.
Puedes usar una hoja o una app. Esta comparación entre plantilla de presupuesto y app te ayuda a elegir el soporte; lo importante es mantener una sola versión actualizada.
¿Cómo se ve un inventario completo?
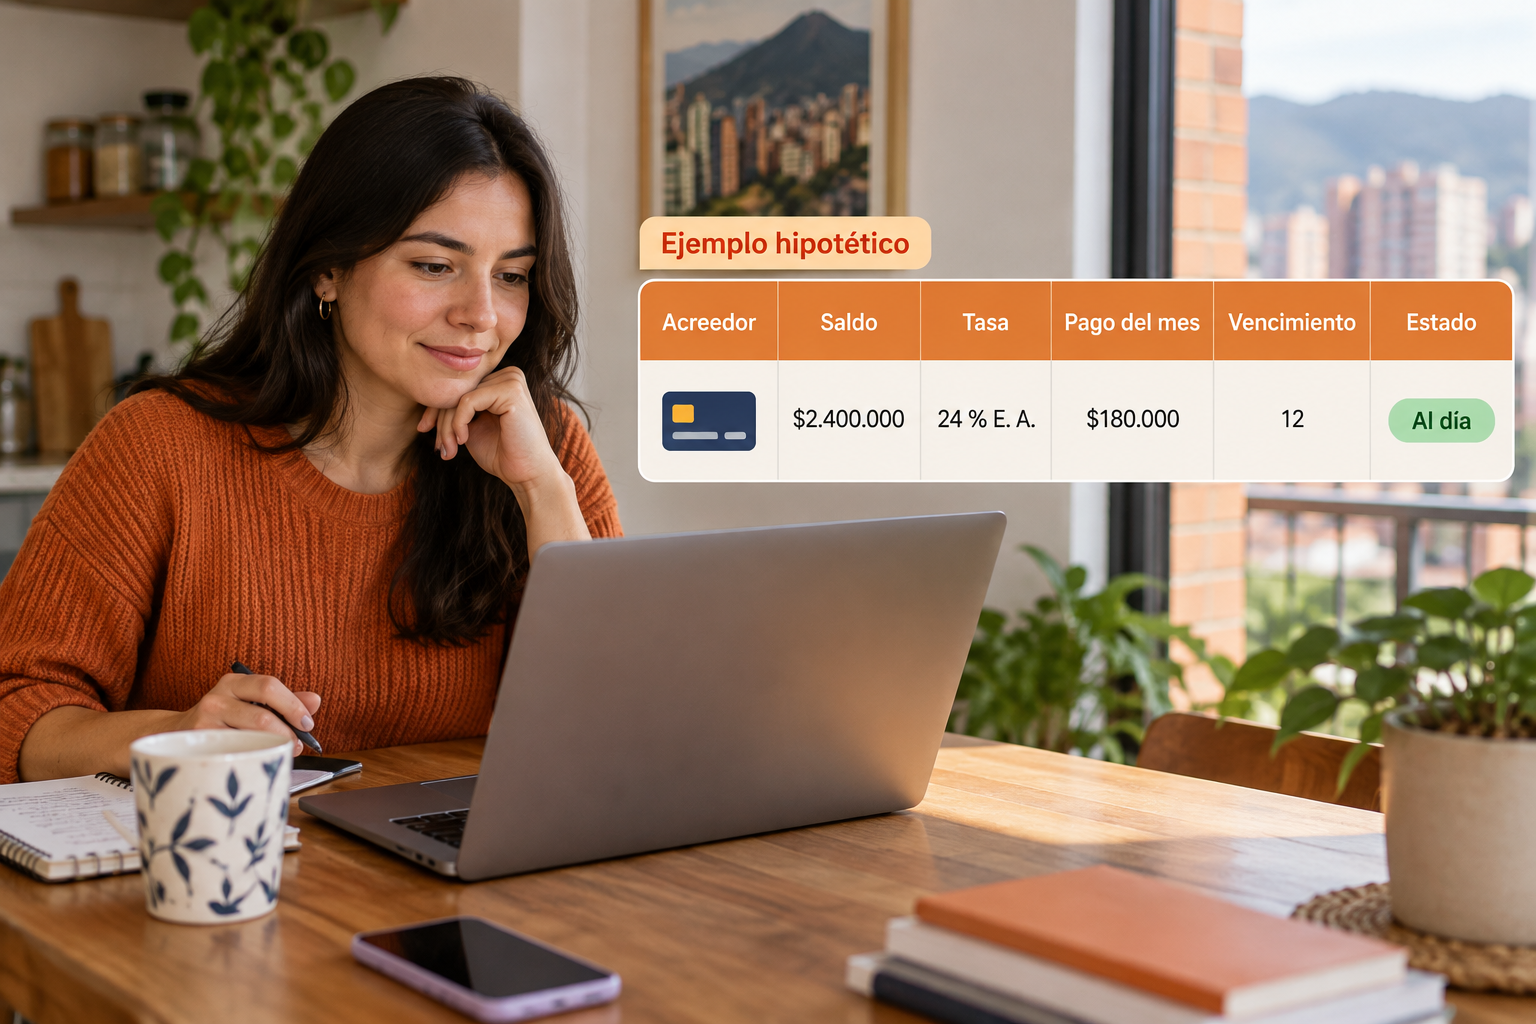
Este ejemplo es hipotético, en pesos colombianos. Las tasas son ilustrativas: no representan ofertas, promedios ni límites legales vigentes.
| Deuda | Saldo de capital | Tasa E. A. | Pago del mes | Vencimiento | Estado |
|---|---|---|---|---|---|
| Tarjeta | $2.400.000 | 24 % | $180.000 | Día 12 | Al día |
| Crédito personal | $4.800.000 | 18 % | $320.000 | Día 20 | Al día |
| Préstamo familiar | $600.000 | 0 % | $100.000 | Día 28 | Al día |
El saldo total es $7.800.000 y los pagos del mes suman $600.000. El préstamo familiar supone un acuerdo sin intereses y cuotas pactadas. Los pagos futuros de la tarjeta pueden variar.
¿Cuánto puedes destinar a pagar deudas sin quedarte corto?
Parte del ingreso que realmente tienes disponible. Resta vivienda, alimentación, servicios, transporte, salud y otras obligaciones esenciales. Separa también una provisión para gastos no mensuales y un margen para imprevistos.
Presupuesto total para deudas = ingreso disponible − gastos esenciales − provisiones y margen.
Después resta las cuotas exigidas. Lo que quede será tu abono adicional.
Supongamos este presupuesto mensual:
| Concepto | Valor |
|---|---|
| Ingreso neto disponible | $3.000.000 |
| Gastos esenciales | $1.950.000 |
| Provisiones y margen | $150.000 |
| Presupuesto total para deudas | $900.000 |
| Pagos exigidos del mes | $600.000 |
| Disponible para abono adicional | $300.000 |
En este caso puedes destinar $900.000 a las deudas, pero solo $300.000 son adicionales. No confundas ambas cifras.
Si una cuota ya fue descontada del ingreso neto que usaste, no la restes otra vez. Si cobras por trabajos, construye el plan con un ingreso conservador, no con tu mejor mes. Puedes apoyarte en esta guía para pagarte un sueldo fijo siendo independiente.
¿Qué debes resolver antes de elegir una deuda objetivo?
Antes de comparar tasas o saldos, revisa tres alertas:
- Obligaciones vencidas. Confirma el monto para normalizarlas y las alternativas disponibles.
- Consecuencias importantes. Una obligación respaldada por tu vivienda o una herramienta de trabajo requiere atención especial si está en riesgo de incumplimiento.
- Fechas incompatibles con tus ingresos. Pregunta si puedes cambiar el día de pago; no asumas que es posible ni gratuito.
Si el dinero no alcanza para los pagos exigidos, contacta a las entidades y solicita opciones por escrito. Compara cuota, plazo, tasa y costo total: una cuota menor puede implicar pagar durante más tiempo.
Evita dejar una deuda sin atender para acelerar otra. La prioridad inicial es recuperar un calendario viable, no aplicar una fórmula a cualquier costo.
¿Conviene pagar primero la deuda más cara o la más pequeña?
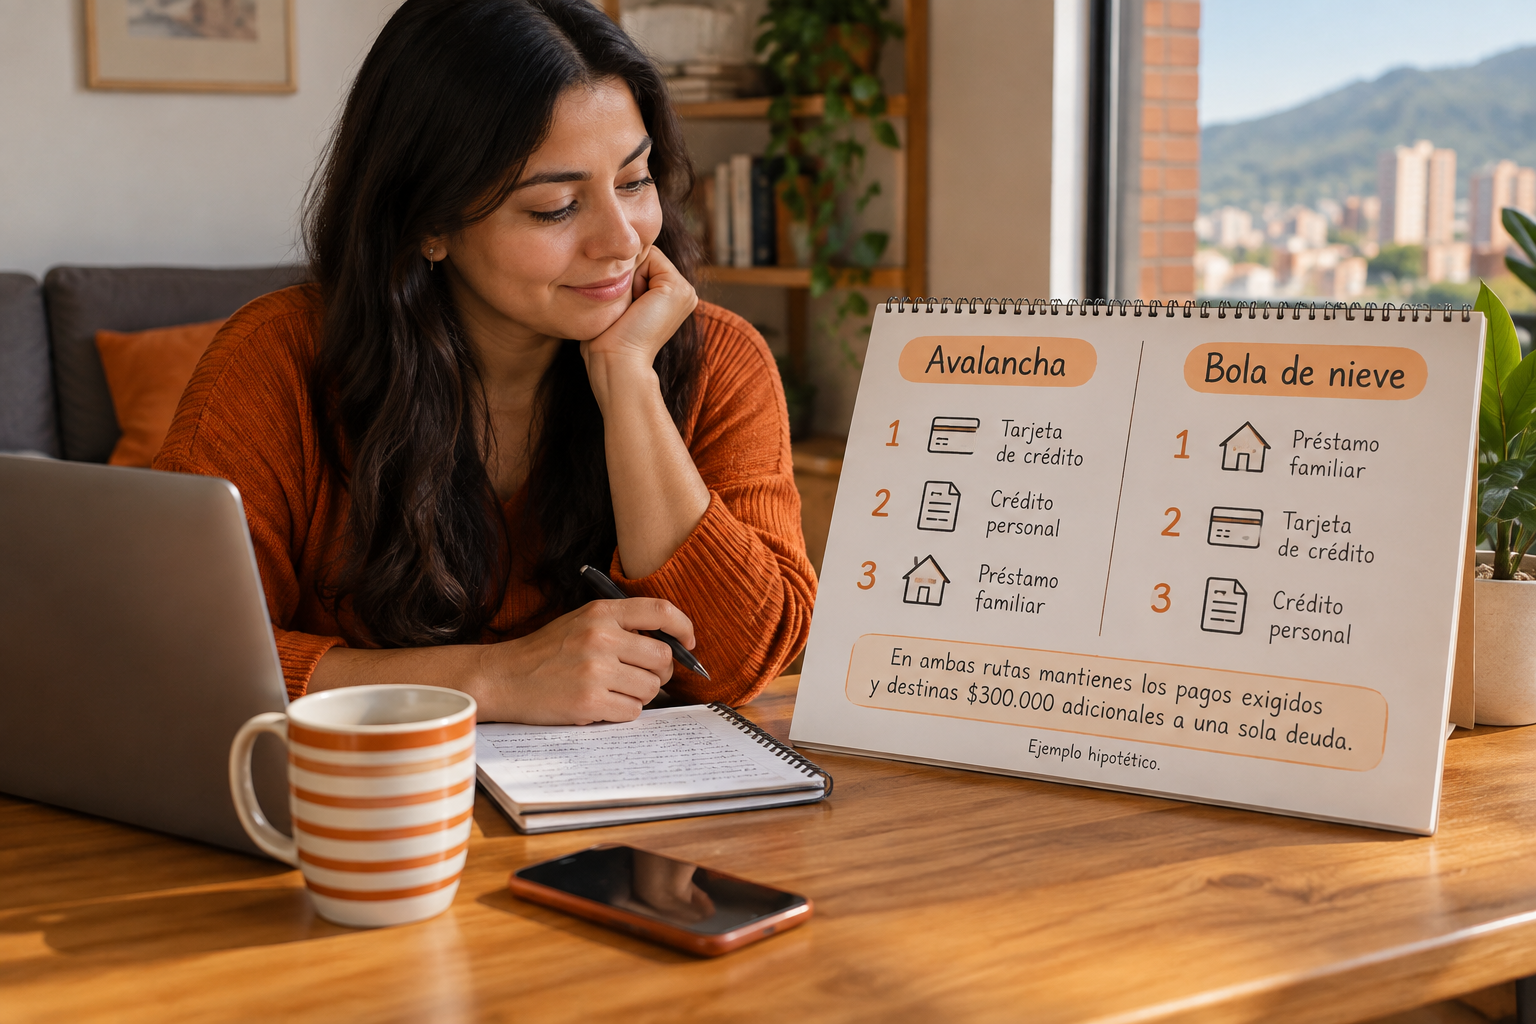
Con las obligaciones al día, puedes elegir entre dos métodos. Ambos mantienen los pagos exigidos de todas las deudas y concentran el adicional en una sola.
¿Cómo funciona el método avalancha?
Ordena las deudas de mayor a menor tasa comparable. En el ejemplo, el orden sería:
- Tarjeta: 24 % E. A.
- Crédito personal: 18 % E. A.
- Préstamo familiar: 0 %.
Este mes pagarías $480.000 a la tarjeta: $180.000 exigidos más $300.000 adicionales. Mantendrías $320.000 para el crédito y $100.000 para el préstamo familiar.
La avalancha busca reducir intereses priorizando la tasa más alta. Su ventaja supone condiciones comparables y ausencia de costos que cambien el cálculo. Confirma cómo se aplicará el abono: no des por hecho que adelantar cuotas equivale a reducir capital inmediatamente.
¿Cómo funciona el método bola de nieve?
Ordena las deudas de menor a mayor saldo. Aquí sería:
- Préstamo familiar: $600.000.
- Tarjeta: $2.400.000.
- Crédito personal: $4.800.000.
Este mes pagarías $400.000 al préstamo familiar, $180.000 a la tarjeta y $320.000 al crédito. Cerrar primero una obligación pequeña puede ayudarte a mantener el hábito, aunque no necesariamente minimice intereses.
Cuando termines una deuda, traslada el dinero liberado a la siguiente si tu presupuesto sigue permitiéndolo. No conviertas automáticamente esa cuota en un gasto nuevo.
¿Qué método deberías escoger?
Si tu prioridad es reducir intereses y puedes sostener el plan, la avalancha suele ser el punto de partida. Si ver una deuda cerrada te ayuda a continuar, considera la bola de nieve y acepta su posible mayor costo.
No podemos calcular el ahorro exacto ni la fecha de salida solo con esta tabla. Faltan condiciones de amortización, seguros, fechas y movimientos futuros.
¿Cómo comparas tasas sin equivocarte?
Compara tasas expresadas en la misma modalidad. Una tasa efectiva anual no se convierte a mensual simplemente dividiéndola entre doce.
Para conceptos y herramientas oficiales en Colombia, consulta la sección de consumidores de la Superintendencia Financiera de Colombia. Para las condiciones de tu obligación, verifica el contrato y pide aclaraciones a la entidad.
En tarjetas, revisa también la diferencia entre pago mínimo y cuota real. Cubrir el mínimo no significa que estés cancelando rápidamente el saldo.
¿Cómo mantienes el orden cada mes?
Después de cada pago, actualiza saldo, próximo vencimiento y valor exigido. Revisa que el abono se haya aplicado como solicitaste. Antes de comprometer otro adicional, vuelve a calcular cuánto queda disponible.
Usa este artículo como mapa y encuentra más contenidos relacionados en Deudas. Si organizas las cuentas con alguien más, acuerden qué obligaciones son compartidas y quién realiza cada pago.
Puedes empezar con go diez, con plan individual y plan Hogar y 14 días gratis, para ordenar tus finanzas. Tú manejas. go diez es tu copiloto. Tu primer paso hoy: completar el inventario y elegir un adicional que puedas sostener.
¿Cómo hacerlo en go diez?
Empieza por ver tus deudas y decidir cuál atacar primero, sin perder de vista los pagos del mes.
- Registra cada deuda como tarjeta, compra a cuotas o pago fijo, con saldo, cuota, fecha de pago e intereses. Ejemplo: tarjeta con saldo de $2.400.000 y cuota de $180.000.
- Separa tu plata en bolsillos. Ejemplo: aparta $300.000 para el abono extra.
- Crea una meta de deuda para la que vas a atacar: la de mayor interés (avalancha) o la más pequeña (bola de nieve).
- Activa recordatorios para no pasar fechas de corte ni de pago.
- Revisa tus informes cada semana. Si entra un ingreso extra, asígnalo a la deuda elegida.
go diez es la forma más simple de llevar las cuentas claras y avanzar hacia tus objetivos, con todo en un solo lugar.
Tú manejas. go diez es tu copiloto.
Anímate a probar go diez gratis 14 días.
Preguntas frecuentes
¿Qué datos necesito para organizar mis deudas?
Registra acreedor, saldo de capital, tasa y modalidad, pago exigido del mes, fecha límite y estado. Añade seguros, comisiones y, si hay mora, el valor actualizado para ponerte al día.
¿Debo pagar primero la deuda más pequeña o la más cara?
Con todas las obligaciones al día, priorizar la tasa más alta busca reducir intereses. Pagar primero el saldo más pequeño puede ayudarte a sostener el hábito, pero no necesariamente reduce el costo total.
¿Qué hago si no me alcanza para cubrir las cuotas?
Protege los gastos esenciales, calcula el faltante y contacta a los acreedores para solicitar alternativas por escrito. Revisa tasa, plazo y costo total antes de aceptar una cuota menor.
¿Cuánto debería abonar adicionalmente cada mes?
El adicional es lo que queda después de gastos esenciales, provisiones, margen para imprevistos y pagos exigidos de todas las deudas. En el ejemplo, de $900.000 disponibles para deudas, $600.000 cubren cuotas y $300.000 quedan para acelerar una obligación.