Tasa efectiva anual a mensual: cómo convertirla
5 de octubre de 2026 · Por Equipo go diez
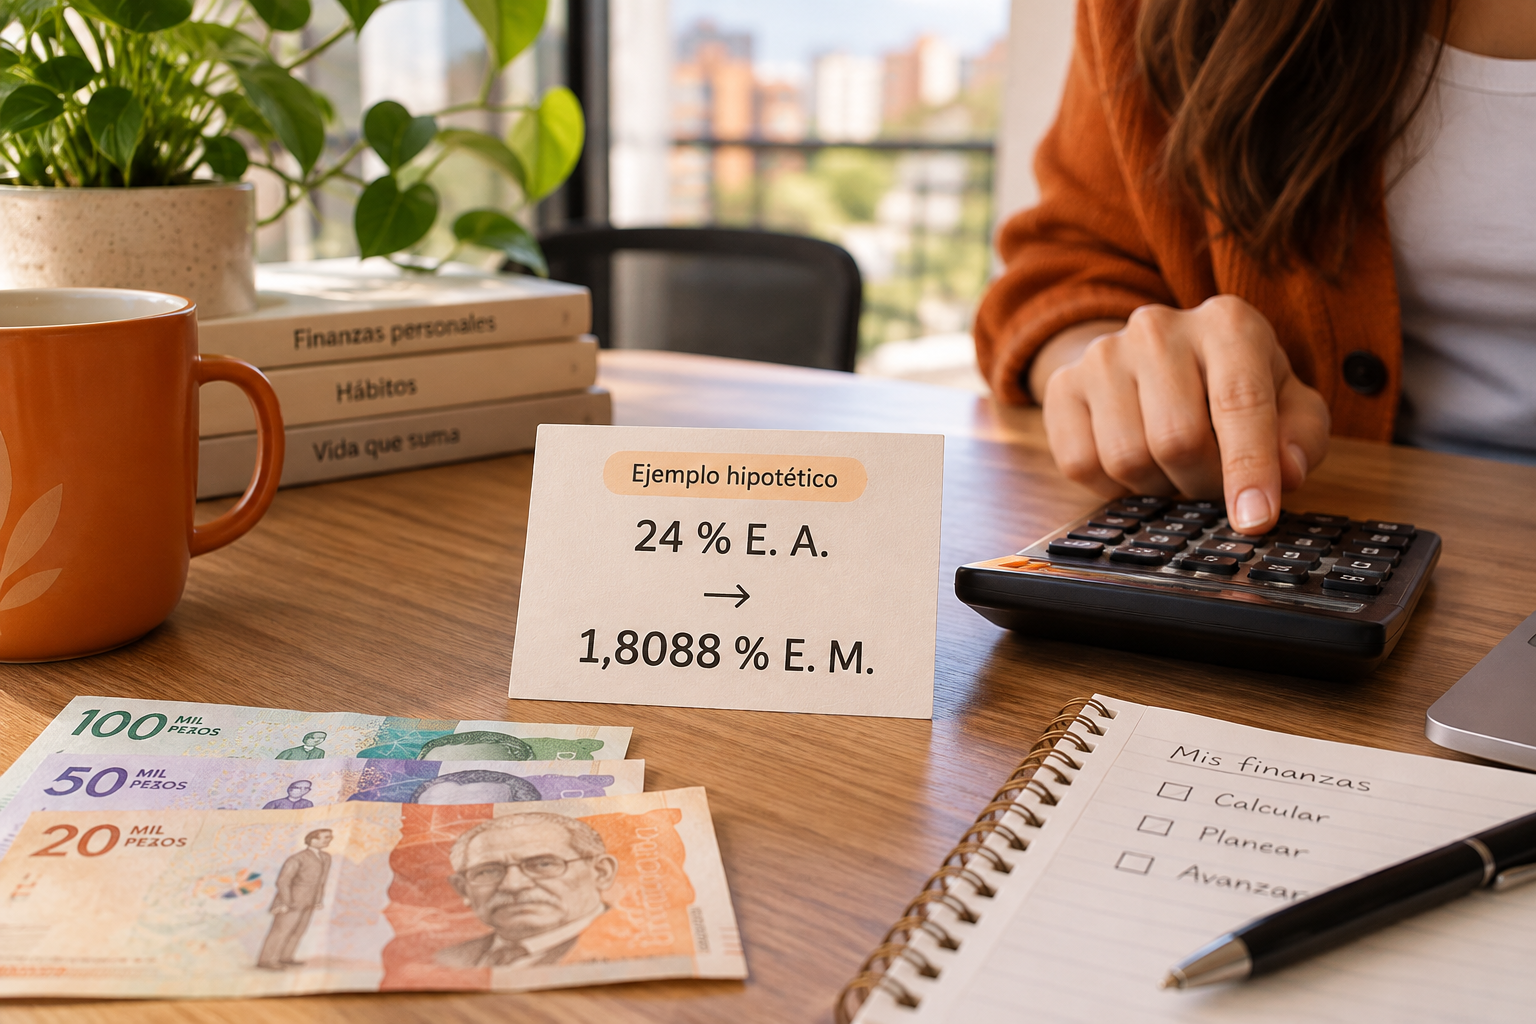
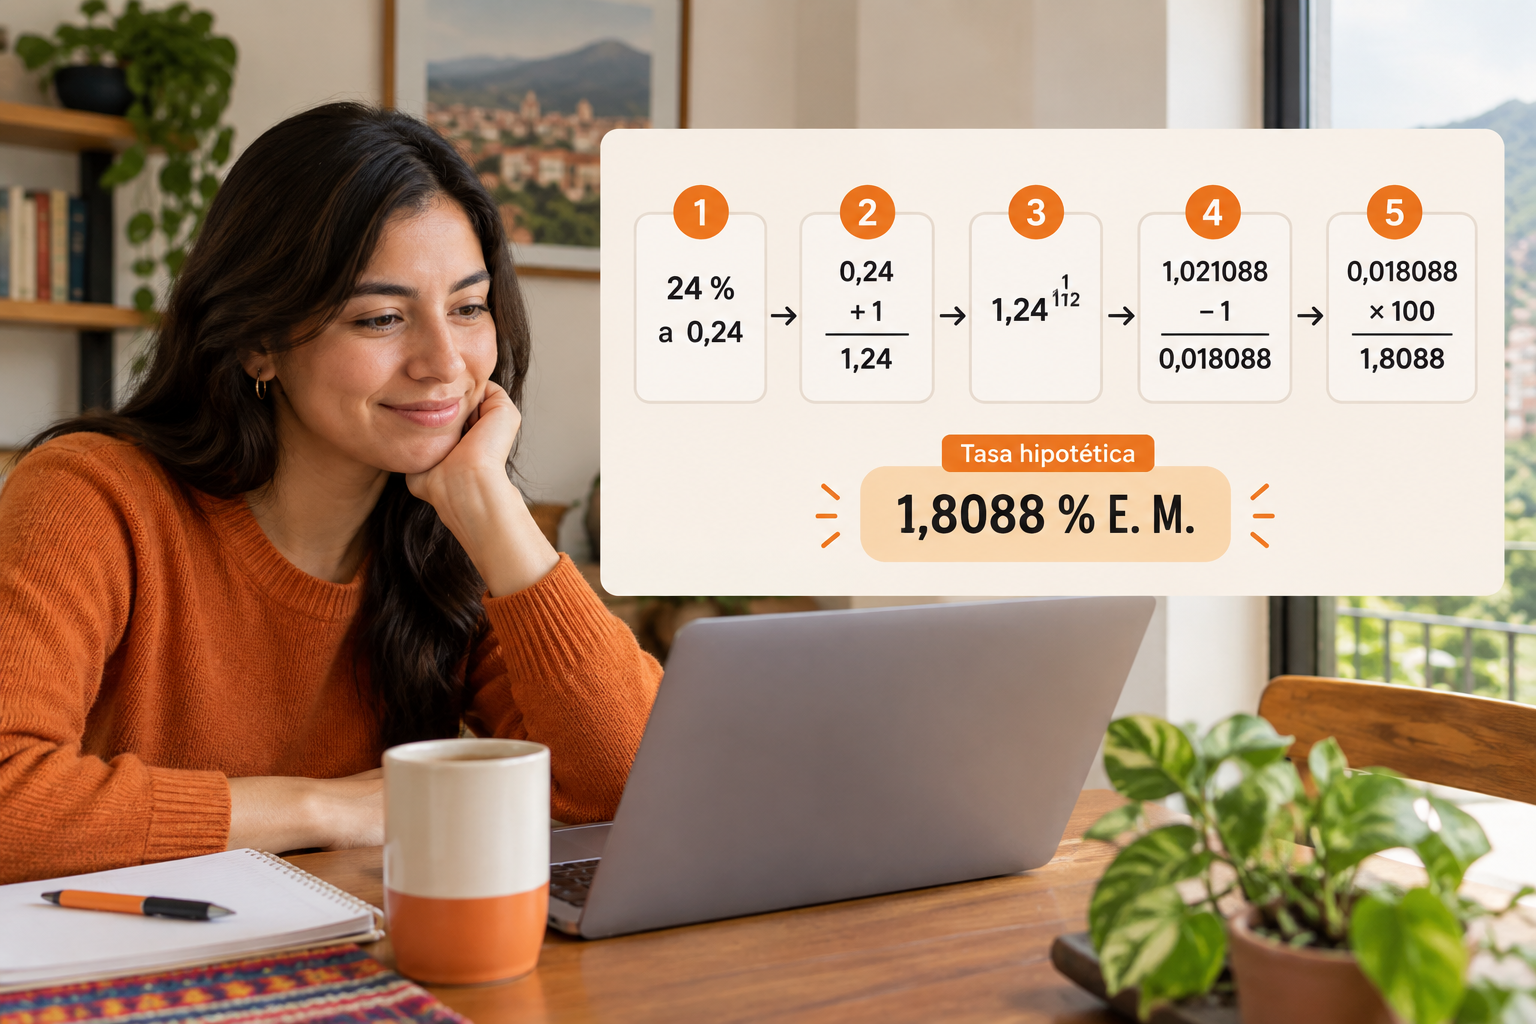
Para convertir una tasa efectiva anual a mensual, usa esta fórmula: tasa mensual = (1 + tasa anual)^(1/12) − 1. Ingresa la tasa anual en formato decimal. Por ejemplo, una tasa hipotética del 24 % efectivo anual equivale aproximadamente al 1,8088 % efectivo mensual, no al 2 %.
Esa equivalencia te ayuda a interpretar los intereses de un crédito. Pero no calcula por sí sola la cuota: todavía faltan el plazo, la forma de amortizar el capital y posibles seguros o comisiones.
¿Qué significa que una tasa sea efectiva anual?
La tasa efectiva anual, abreviada E. A., expresa una tasa para un año teniendo en cuenta el efecto de la capitalización. Permite poner tasas de distintos periodos sobre una misma base temporal.
Una tasa efectiva mensual, o E. M., corresponde a un mes. Para que ambas sean equivalentes, acumular la tasa mensual durante doce periodos debe producir el mismo factor de crecimiento que la tasa anual.
Esto no significa que todos los créditos sumen intereses al capital cada mes. La equivalencia es una relación matemática entre tasas; la liquidación de tu obligación depende del contrato, las fechas y los pagos.
En Colombia puedes consultar información sobre tasas y herramientas de conversión en la Superintendencia Financiera de Colombia. Para revisar tu crédito específico, usa también el extracto y las condiciones entregadas por la entidad.
¿Cuál es la fórmula para pasar de tasa efectiva anual a mensual?
La fórmula es:
i mensual = (1 + i anual)^(1/12) − 1
Donde:
- i anual es la tasa efectiva anual expresada como decimal.
- i mensual es la tasa efectiva mensual, también en decimal.
- 1/12 representa un mes dentro de los doce periodos del año.
El procedimiento tiene cinco pasos:
- Divide el porcentaje anual entre 100.
- Suma 1 al resultado.
- Eleva ese número a la potencia 1/12.
- Resta 1.
- Multiplica por 100 si quieres expresar el resultado como porcentaje.
Con la tasa hipotética del 24 % E. A.:
(1 + 0,24)^(1/12) − 1 = 0,01808758…
En porcentaje:
0,01808758… × 100 = 1,808758… % E. M.
Puedes mostrarlo como 1,8088 % mensual. Para calcular valores en pesos, conserva más decimales y redondea al final.
¿Por qué no sirve dividir la tasa efectiva anual entre doce?
Porque esa división ignora la equivalencia compuesta entre periodos. Dividir 24 % entre doce da 2 %, pero una tasa efectiva mensual del 2 % no equivale al 24 % efectivo anual.
Puedes comprobarlo con la fórmula inversa:
i anual = (1 + i mensual)^12 − 1
Si reemplazas la tasa mensual por 0,02:
(1 + 0,02)^12 − 1 = 0,26824179…
El resultado es aproximadamente 26,8242 % E. A.: una tasa diferente de la que querías convertir.
Dividir entre doce puede corresponder a otra operación, como obtener una tasa periódica desde una tasa nominal anual convertible mensualmente. Pero tasa nominal anual y tasa efectiva anual no son lo mismo. Antes de calcular, confirma qué dice exactamente el documento.
¿Cuánto representarían los intereses sobre $3.000.000 COP?
Supongamos este escenario educativo:
- Saldo de capital al inicio del periodo: $3.000.000 COP.
- Tasa pactada hipotética: 24 % E. A.
- Periodo: un mes completo, liquidado con la tasa mensual equivalente.
- Sin abonos ni movimientos dentro del mes.
- Sin seguros, comisiones ni otros cargos en este cálculo.
Los intereses se estiman así:
Intereses del mes = saldo de capital × tasa efectiva mensual
$3.000.000 × [(1 + 0,24)^(1/12) − 1] ≈ $54.263 COP
| Método | Tasa mensual utilizada | Intereses aproximados |
|---|---|---|
| Equivalencia correcta | 1,808758… % | $54.263 COP |
| División incorrecta entre doce | 2 % | $60.000 COP |
La diferencia es de aproximadamente $5.737 COP en ese mes, bajo estos supuestos. No es un ahorro ofrecido ni una diferencia aplicable a cualquier crédito: muestra el error de usar una conversión equivocada.
Si tu entidad liquida por días, hubo pagos intermedios o existen varios saldos con condiciones distintas, necesitarás un cálculo adicional. No esperes que esta cuenta simplificada reproduzca automáticamente tu extracto.
¿Por qué esos intereses no son la cuota del crédito?
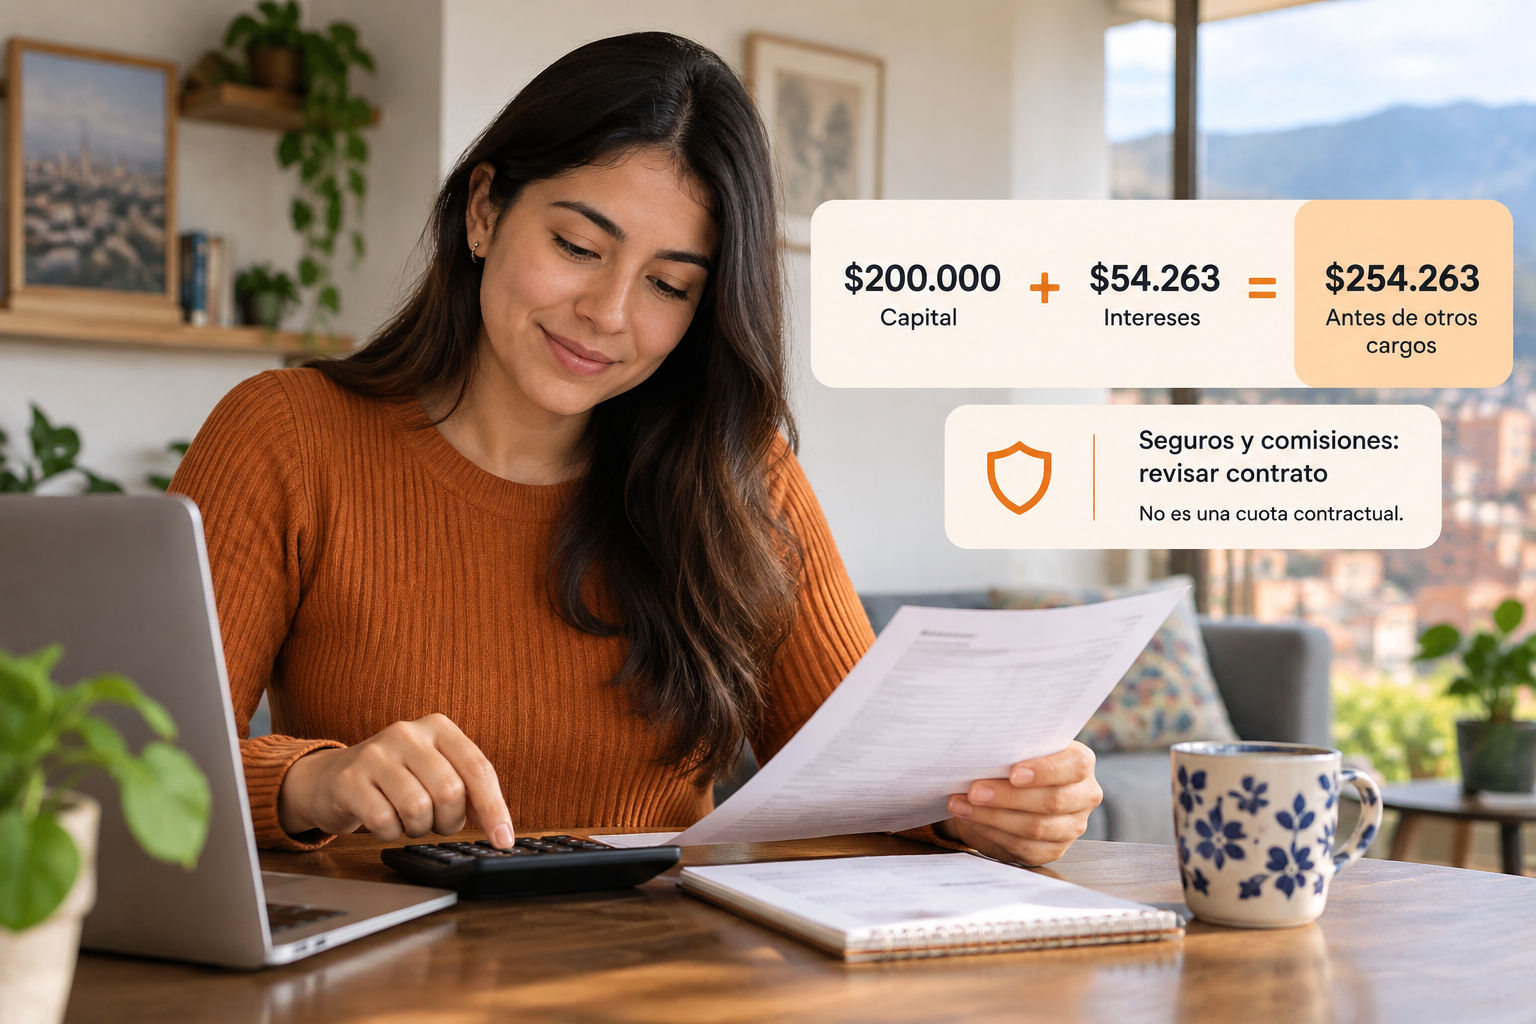
Porque los intereses son solo una parte del pago. En un crédito amortizable, la cuota normalmente incluye una devolución de capital, además de los intereses. También puede incorporar seguros u otros cobros según el producto y el contrato.
Por ejemplo, si en el escenario anterior se devolvieran $200.000 COP de capital, el pago ilustrativo sería:
| Componente | Valor ilustrativo |
|---|---|
| Abono a capital | $200.000 COP |
| Intereses del periodo | $54.263 COP |
| Subtotal antes de otros cargos | $254.263 COP |
Los $200.000 son un supuesto elegido para explicar la diferencia, no una cuota calculada con un plazo real. Si hubiera seguros o comisiones, habría que incorporarlos cuando correspondan.
Después de ese abono, el capital quedaría en $2.800.000 COP, suponiendo que no existen nuevos movimientos ni cargos capitalizados. Por eso, convertir una tasa tampoco reemplaza una tabla de amortización.
Si estás revisando una tarjeta, complementa esta cuenta con la diferencia entre pago mínimo y cuota real. Son preguntas relacionadas, pero distintas.
¿Cómo puedes hacer la conversión en Excel o una calculadora?
En Excel, escribe 24 % en la celda A1 y usa:
=(1+A1)^(1/12)-1
Aplica formato de porcentaje al resultado. Si escribiste 24 sin el símbolo de porcentaje, usa:
=(1+A1/100)^(1/12)-1
En una calculadora científica, introduce:
1,24^(1/12)-1
El resultado decimal será aproximadamente 0,01808758. Multiplícalo por 100 para verlo como porcentaje.
Error frecuente: ingresar 24 donde la fórmula espera 0,24. Otro error es interpretar 0,01808758 como 0,0181 %: ese decimal representa aproximadamente 1,8088 %.
¿Qué debes revisar antes de usar el resultado en tu presupuesto?
Haz esta comprobación rápida:
- Tipo de tasa: verifica que sea efectiva anual, no nominal ni mensual anticipada.
- Saldo: usa el capital que corresponde al periodo, no necesariamente el monto inicial del préstamo.
- Fechas: confirma si la liquidación se hace por meses o días.
- Amortización: identifica cuánto del pago reduce realmente la deuda.
- Otros cobros: separa seguros, comisiones y conceptos adicionales.
Para tu presupuesto, registra el pago completo que saldrá de tu cuenta, no solo los intereses. Si quieres comparar una compra, revisa también si sale más caro pagar a cuotas o de contado. Encuentra más contenidos relacionados en la categoría de deudas.
La conversión te da claridad sobre la tasa. El presupuesto te permite ver cómo encaja el pago con mercado, arriendo y demás compromisos. En go diez para empleados puedes conocer una opción para organizar tu plata; hay plan individual y plan Hogar, con 14 días gratis.
Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Si quieres pasar una tasa efectiva anual a mensual y verla en tu plata real, hazlo directo en tu control de gastos.
- Registra tus ingresos y gastos en segundos. Por ejemplo, anota tu salario de $3.000.000 COP y tu cuota de crédito como pago fijo.
- Crea tu pago fijo con recordatorio. Si tu tasa anual es 24 % E. A., guarda la cuota del mes y anota el interés estimado de $54.263 COP sobre un saldo de $3.000.000 COP.
- Separa el dinero en bolsillos. Así apartas, por ejemplo, $200.000 COP para la cuota y no se te mezcla con el resto.
- Define una meta de deuda o ahorro. Puedes ver cuánto te falta para terminar de pagar o para juntar el dinero de la próxima cuota.
- Revisa tus informes y tu presupuesto mensual o semanal. Así ves si ese pago cabe junto con arriendo, mercado y transporte.
go diez es la forma más simple de llevar las cuentas claras y lograr tus objetivos, sin perder de vista lo que entra y lo que sale.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Cómo convertir una tasa efectiva anual a mensual?
Usa i mensual = (1 + i anual)^(1/12) − 1, con la tasa anual en decimal. Multiplica el resultado por 100 para expresarlo como porcentaje.
¿Cuánto es el 24 % efectivo anual en tasa mensual?
Una tasa hipotética del 24 % efectivo anual equivale aproximadamente al 1,8088 % efectivo mensual. No equivale al 2 % mensual.
¿Por qué no se divide la tasa efectiva anual entre doce?
Porque la equivalencia entre tasas efectivas incorpora capitalización compuesta. Una tasa del 2 % efectivo mensual equivale aproximadamente al 26,8242 % efectivo anual, no al 24 %.
¿La tasa mensual permite conocer la cuota completa?
No. También necesitas el saldo, el plazo, el sistema de amortización y las condiciones de liquidación. Seguros, comisiones y otros cobros requieren cálculos adicionales.
¿Qué fórmula uso en Excel si la celda contiene 24 %?
Si A1 contiene 24 %, usa =(1+A1)^(1/12)-1 y aplica formato de porcentaje. Si contiene el número 24 sin porcentaje, usa =(1+A1/100)^(1/12)-1.