Tasa de usura octubre 2026: qué revisar en tu crédito
2 de octubre de 2026 · Por Equipo go diez
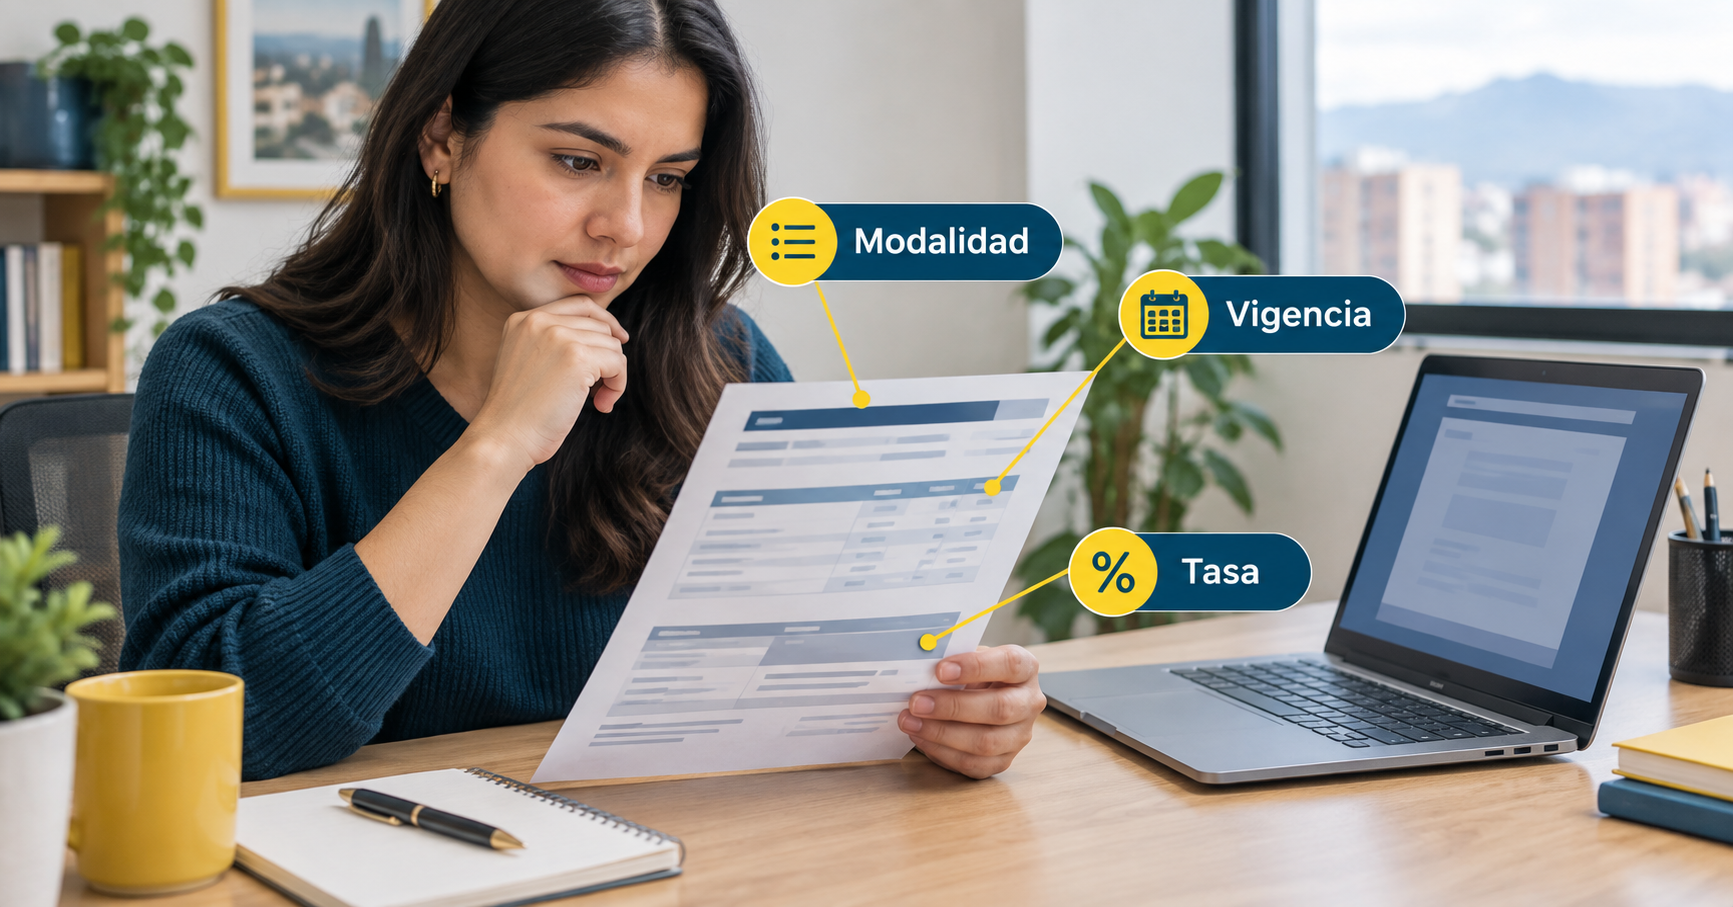
Para conocer la tasa de usura de octubre de 2026, debes verificar la modalidad y la vigencia en la información oficial de la Superintendencia Financiera de Colombia. Una noticia sobre una reducción no basta para concluir que tu crédito costará menos o que bajará tu próxima cuota.
Estado de verificación: no contamos con una certificación de octubre de 2026 verificada para este artículo. Por eso no publicamos un porcentaje como vigente ni usamos el de otro mes para reemplazarlo. El ejemplo en pesos que encontrarás abajo es hipotético: no representa una tasa oficial ni una oferta de crédito.
¿Qué limita la tasa de usura?
La tasa de usura establece un límite legal al cobro de intereses. No es una tarifa que todos los bancos deban cobrar ni una recomendación sobre cuánto deberías pagar por financiarte.
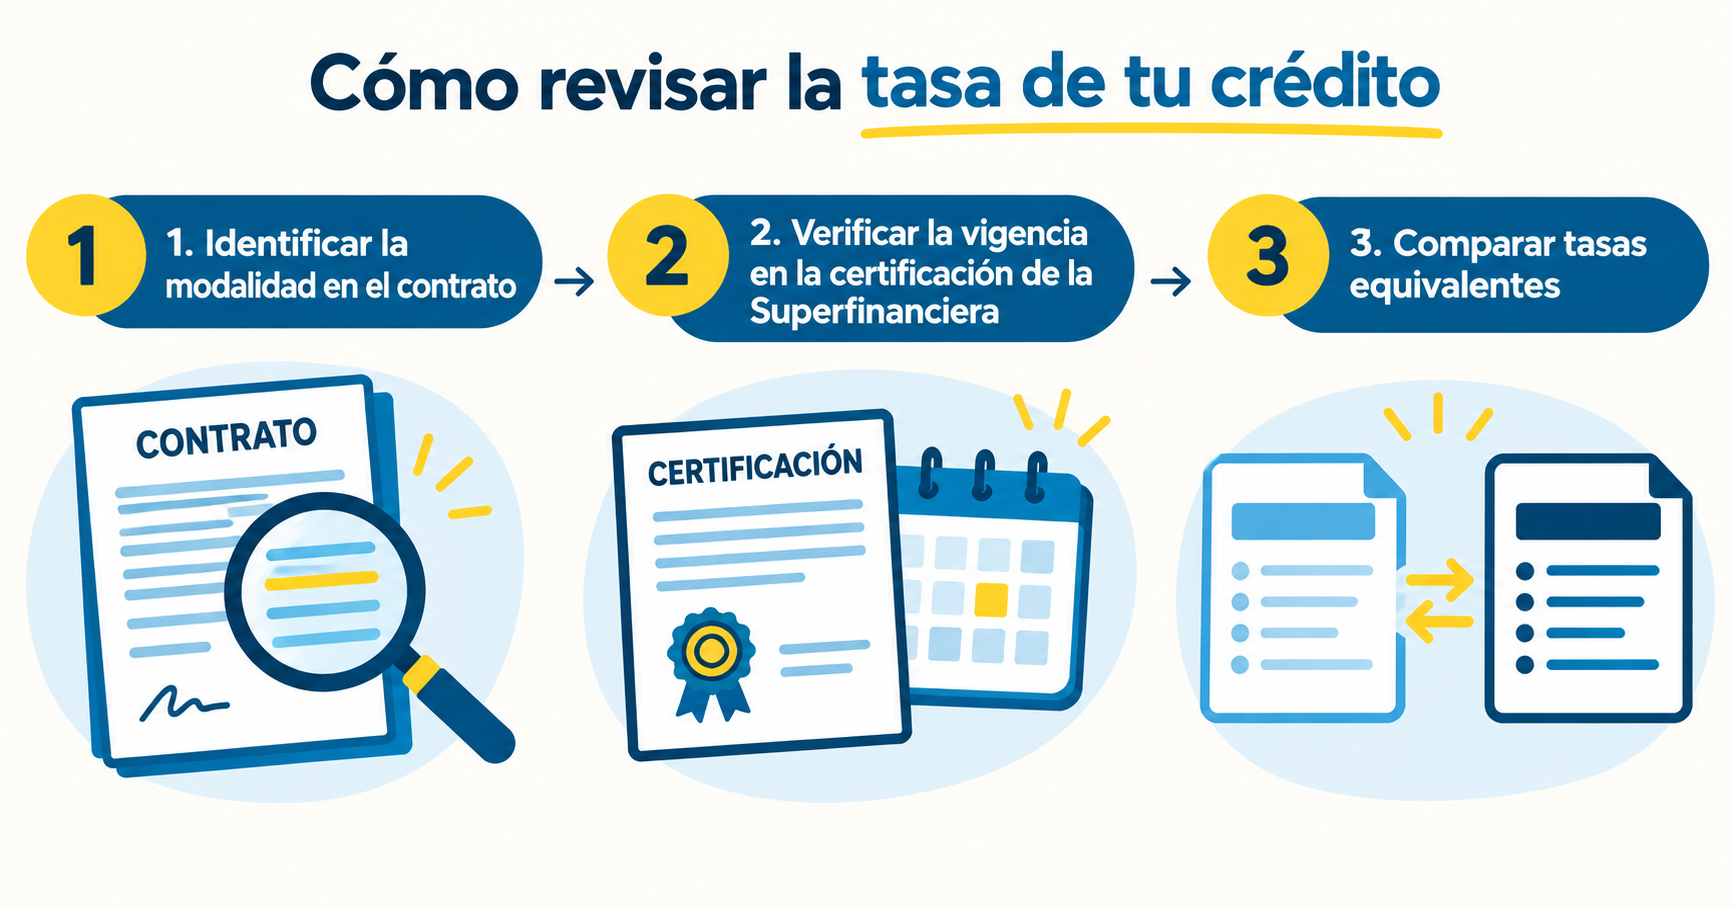
La Superfinanciera certifica el interés bancario corriente por modalidades. Esa certificación sirve de base para determinar los límites correspondientes. Para revisar tu crédito, necesitas identificar cuál modalidad le corresponde y qué periodo cubre la información consultada.
También debes distinguir dos conceptos: los intereses remuneratorios son el costo de usar la plata prestada; los moratorios están relacionados con el retraso en el pago. No los sumes ni los compares sin revisar la base y el periodo sobre los que fueron liquidados.
Que una tasa esté por debajo del límite no significa que el crédito sea barato. El plazo, los seguros y otros cobros también afectan lo que sale de tu bolsillo.
¿Dónde verificas la tasa de usura de octubre de 2026?
La fuente principal es la Superintendencia Financiera de Colombia. En su sitio, busca la información sobre interés bancario corriente y la certificación aplicable al periodo que necesitas revisar.
No te quedes únicamente con el titular de un medio o una captura compartida por WhatsApp. Abre el documento oficial y comprueba estos puntos:
| Dato | Qué debes confirmar |
|---|---|
| Modalidad | Que corresponda a la clasificación de tu crédito |
| Vigencia | Que cubra las fechas del periodo cobrado |
| Tipo de tasa | Que no confundas interés bancario corriente con límite de usura |
| Expresión | Que identifiques si está presentada como efectiva anual |
| Documento | Que puedas guardar la certificación y su referencia |
La fecha de publicación no reemplaza la vigencia. Un documento publicado en un mes puede establecer condiciones para un periodo posterior. Si no encuentras la certificación correspondiente, no completes el dato con una proyección.
¿Por qué importa la modalidad del crédito?
Porque no existe un único porcentaje que puedas trasladar a cualquier préstamo. La información oficial distingue modalidades, como consumo y ordinario, y otras asociadas a determinadas características del financiamiento.
La clasificación no se deduce solamente del nombre comercial. Que una oferta diga “crédito rápido”, por ejemplo, no te indica por sí sola qué certificación debes usar.
Busca la modalidad en el contrato o solicítala por escrito a la entidad. Puedes preguntar: “¿Cuál es la modalidad de mi obligación y cuál es la certificación utilizada para verificar el límite aplicable al periodo de este extracto?”.
¿Si baja la tasa de usura, también baja tu cuota?
No necesariamente. El límite legal y la tasa pactada cumplen funciones distintas. Si tu tasa ya está por debajo del nuevo límite aplicable, una reducción de ese límite no implica, por sí sola, una reducción de tu tasa contractual.
Si la tasa cobrada supera el límite que corresponde, pide que revisen la liquidación. Una condición de tasa fija no autoriza a desconocer los límites legales aplicables.
Además, tu cuota puede incluir capital, intereses, seguros y otros conceptos. Incluso cuando baja un componente, el total puede no disminuir en la misma proporción.
¿Qué cambia si tienes tasa fija o variable?
En una tasa fija, revisa el porcentaje pactado y las condiciones del contrato. En una variable, identifica el indicador de referencia, el margen y la frecuencia de actualización.
No supongas que “variable” significa que cambia cada vez que aparece una noticia sobre usura. Tampoco que una variación publicada hoy afecta automáticamente un periodo ya liquidado. Solicita las fechas y el cálculo utilizado.
¿Qué pasa con las tarjetas de crédito?
Revisa la tasa aplicada a compras, avances y saldos financiados, según corresponda. También comprueba las fechas de corte y pago: no son lo mismo.
Si tu extracto resulta confuso, empieza por distinguir pago mínimo y cuota de la tarjeta. El valor solicitado en el extracto no equivale únicamente a intereses.
¿Cómo se ve la diferencia en un ejemplo en COP?
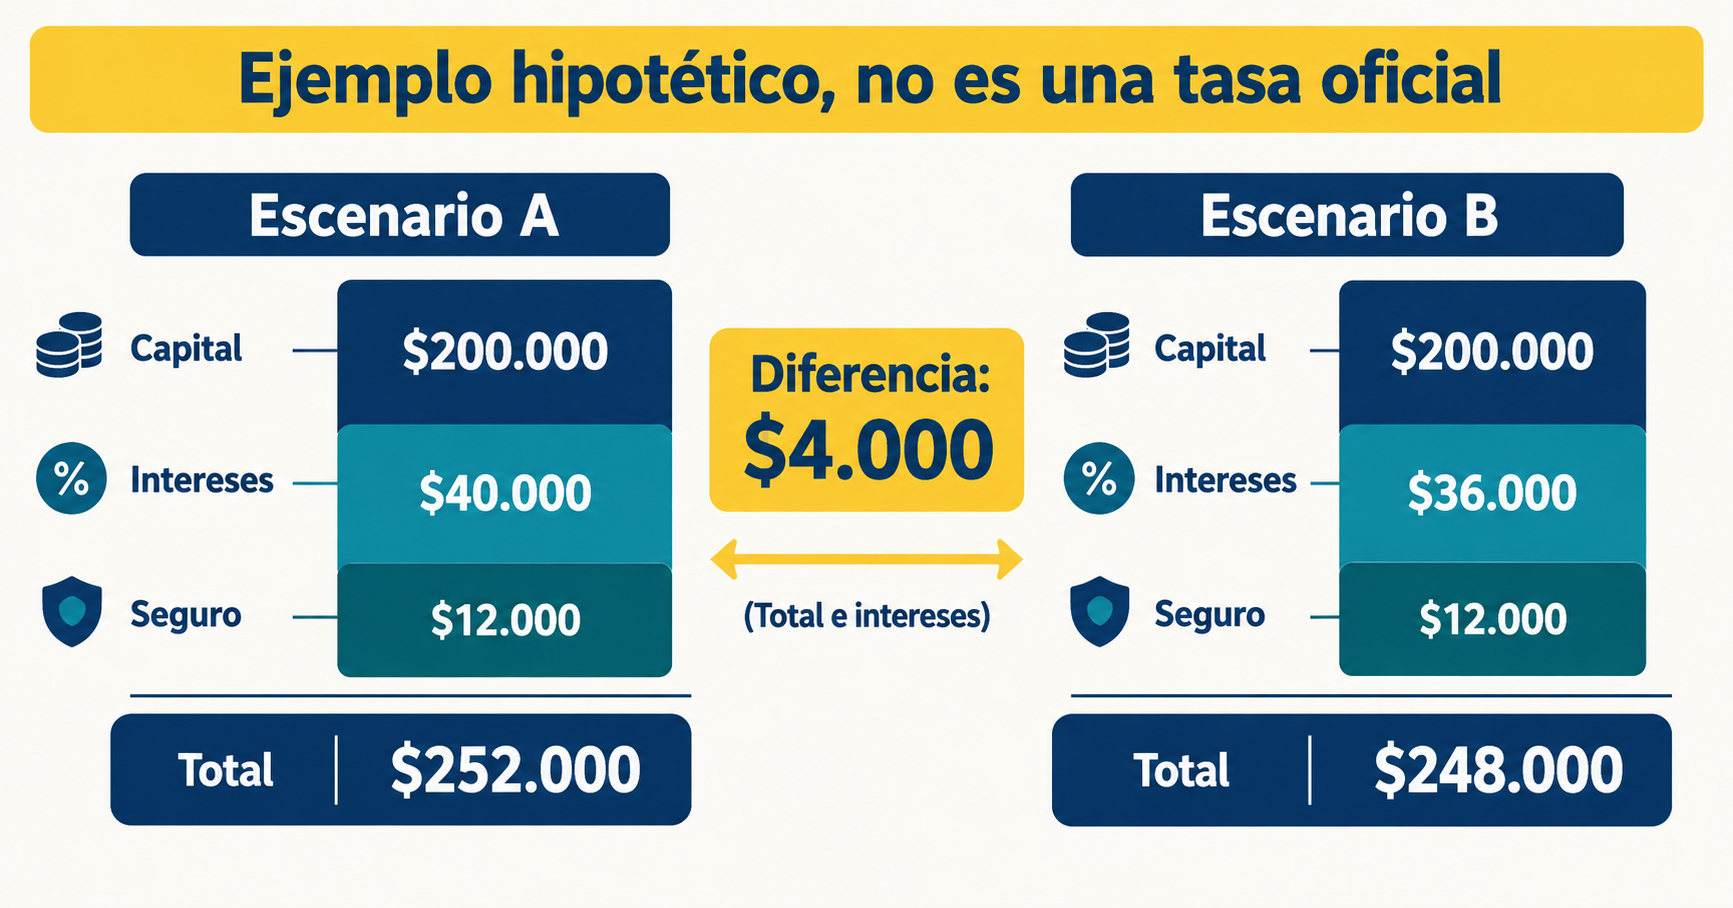
Supón un crédito con un saldo de capital de $2.000.000 COP. Para aislar el efecto de los intereses, imaginemos un abono a capital de $200.000 y un seguro de $12.000 durante un periodo mensual.
Las tasas siguientes son únicamente supuestos didácticos. No indican el límite de octubre de 2026 ni permiten concluir si un cobro real es legal.
| Concepto | Escenario A | Escenario B |
|---|---|---|
| Saldo al inicio | $2.000.000 | $2.000.000 |
| Tasa mensual hipotética | 2,0 % | 1,8 % |
| Intereses del periodo | $40.000 | $36.000 |
| Abono a capital supuesto | $200.000 | $200.000 |
| Seguro supuesto | $12.000 | $12.000 |
| Pago total ilustrativo | $252.000 | $248.000 |
La diferencia sería de $4.000 COP, manteniendo iguales los demás componentes. No es una proyección de tu cuota: una liquidación real depende del sistema de amortización, las fechas, los movimientos y las condiciones del producto.
La conclusión útil es esta: para estimar un ahorro necesitas conocer la tasa efectivamente aplicada a tu saldo. El cambio del límite legal, por sí solo, no permite calcularlo.
¿Qué debes revisar en tu extracto?
Antes de reclamar o ajustar tu presupuesto, reúne contrato, extracto y certificación oficial. Comprueba:
- Saldo: cuánto capital se tomó como base.
- Periodo: qué fechas y días se cobraron.
- Tasa: porcentaje y forma de expresión.
- Intereses: separación entre remuneratorios y moratorios, si existen.
- Otros cobros: seguros, comisiones y conceptos adicionales.
- Pagos: fecha de aplicación y distribución entre conceptos.
No compares directamente una tasa efectiva anual con una mensual. Tampoco dividas la efectiva anual entre doce: esa operación no produce su equivalente mensual.
Si algo no coincide, solicita una explicación escrita con el desglose del cálculo. Conserva el radicado. Si la respuesta no resuelve tu duda, revisa los canales del Defensor del Consumidor Financiero y de la Superfinanciera, según la entidad y el caso.
¿Cómo llevas esta revisión a tu presupuesto?
Mientras confirmas un cambio, presupuesta el pago informado por la entidad. No gastes anticipadamente un ahorro que todavía no aparece en tu obligación.
Puedes apoyarte en una plantilla de presupuesto o una app de finanzas para separar capital, intereses y demás cobros. Así verás cuánto pesa realmente la deuda en tu mes.
En go diez puedes empezar a ordenar tus números con el plan individual o el plan Hogar y 14 días gratis. La app no reemplaza la certificación oficial ni modifica las condiciones de tu crédito. Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Cuál es la tasa de usura de octubre de 2026?
Este artículo no dispone de una certificación verificada para ese periodo y por eso no presenta un porcentaje vigente. Consulta en la Superfinanciera la información correspondiente a la modalidad de tu crédito y confirma sus fechas de vigencia.
¿Una reducción de la tasa de usura baja automáticamente mi cuota?
No. Depende de la tasa aplicada, las condiciones del contrato, el periodo liquidado y los componentes del pago. Si tu tasa ya está por debajo del límite aplicable, la reducción del límite no implica por sí sola una cuota menor.
¿Puedo comparar una tasa efectiva anual con una tasa mensual?
Solo después de expresarlas en términos equivalentes. Dividir la tasa efectiva anual entre doce no da su equivalente mensual.
¿Qué hago si creo que me cobraron intereses por encima del límite?
Reúne el contrato, el extracto y la certificación aplicable. Solicita a la entidad una explicación escrita de la modalidad, tasa, base y periodo de liquidación; conserva el radicado y revisa los canales de reclamación correspondientes si la respuesta no resuelve tu duda.
Más sobre coste del crédito
¿Es más caro pagar a cuotas o de contado? Cuentas claras para decidir
Cómo saber si te conviene pagar a cuotas o de contado según el interés real, el tiempo y lo que se te compromete del disponible de los próximos meses.
29 de septiembre de 2026 · 6 min de lectura
Pago mínimo vs. cuota real de la tarjeta: qué le hace cada uno a tu mes siguiente
Compara qué pasa en tu mes siguiente cuando pagas el mínimo, la cuota completa o adelantas a capital, con un ejemplo concreto de tarjeta en Colombia.
26 de septiembre de 2026 · 5 min de lectura