Flujo de caja personal para independientes
4 de octubre de 2026 · Por Equipo go diez
El flujo de caja personal es una proyección de cuánto dinero tendrás disponible después de cada cobro y cada pago. Si eres independiente, te ayuda a detectar semanas sin liquidez: no basta con que tus ingresos alcancen para cubrir el mes; también deben llegar antes de tus vencimientos.
Para construirlo, necesitas tu saldo disponible de hoy, las fechas de tus cobros y los pagos que ya tienes comprometidos. La clave es distinguir lo que ya recibiste, lo que tiene una fecha confirmada y lo que todavía depende de una aprobación.
¿Por qué puedes ganar suficiente y quedarte sin plata?
Porque el total del mes esconde el orden de los movimientos. Un cliente puede pagarte el día 28, mientras tú debes cubrir una cuota el 23. Ese ingreso futuro no resuelve automáticamente el vencimiento anterior.
Un presupuesto compara cuánto planeas ingresar y gastar. El flujo agrega una pregunta: ¿en qué fecha entra o sale cada peso?
Por eso, además del saldo final, debes mirar el saldo más bajo de la proyección. Ahí aparece el problema que necesitas resolver.
Si primero necesitas identificar tus movimientos, puedes apoyarte en esta guía para empezar a registrar tus gastos e ingresos. Aquí trabajaremos sobre sus fechas, no sobre cómo fijarte un sueldo.
¿Qué información debes poner en tu proyección?
Crea una tabla que cubra las próximas seis semanas. Es un horizonte de trabajo propuesto, no una regla: puedes ampliarlo si tus clientes pagan a plazos más largos.
Incluye estas columnas:
- Fecha: cuándo esperas recibir o pagar efectivamente.
- Concepto: cliente, servicio, arriendo, cuota o compra.
- Estado: recibido, confirmado, esperado o comprometido.
- Entrada y salida: valores separados, en COP.
- Saldo proyectado: cuánto quedaría después del movimiento.
Arranca con dinero disponible, no con cupos de crédito ni facturas pendientes. Si una parte del saldo está reservada para una obligación, puedes incluirla junto con su pago futuro. No la excluyas del saldo inicial y vuelvas a descontarla después: eso duplicaría la salida.
¿Cómo distingues cobros confirmados y esperados?
Un cobro confirmado tiene valor y fecha acordados con el cliente, idealmente respaldados por escrito. Sigue siendo dinero futuro: una confirmación no elimina el riesgo de retraso.
Un cobro esperado depende de algo pendiente, como aprobar una entrega o definir la fecha de transferencia. Anótalo, pero no lo trates como si ya estuviera disponible.
Un cobro recibido ya está abonado y disponible. Cuando ocurra, reemplaza la proyección por el movimiento real; no sumes ambos.
Los pagos comprometidos son obligaciones que ya debes atender. Registra su vencimiento real, aunque todavía no tengas el dinero para cubrirlas.
¿Cómo se ve un servicio de $1.500.000 COP pagado por etapas?
Supongamos un servicio hipotético con tres pagos:
- $600.000 COP el día 3, con fecha confirmada.
- $450.000 COP el día 15, con fecha confirmada.
- $450.000 COP el día 28, esperados y sujetos a aprobación final.
Para simplificar, asumimos que esos son los valores que efectivamente recibirías. En tu proyección usa el abono previsto después de los descuentos que correspondan, no necesariamente el total facturado.
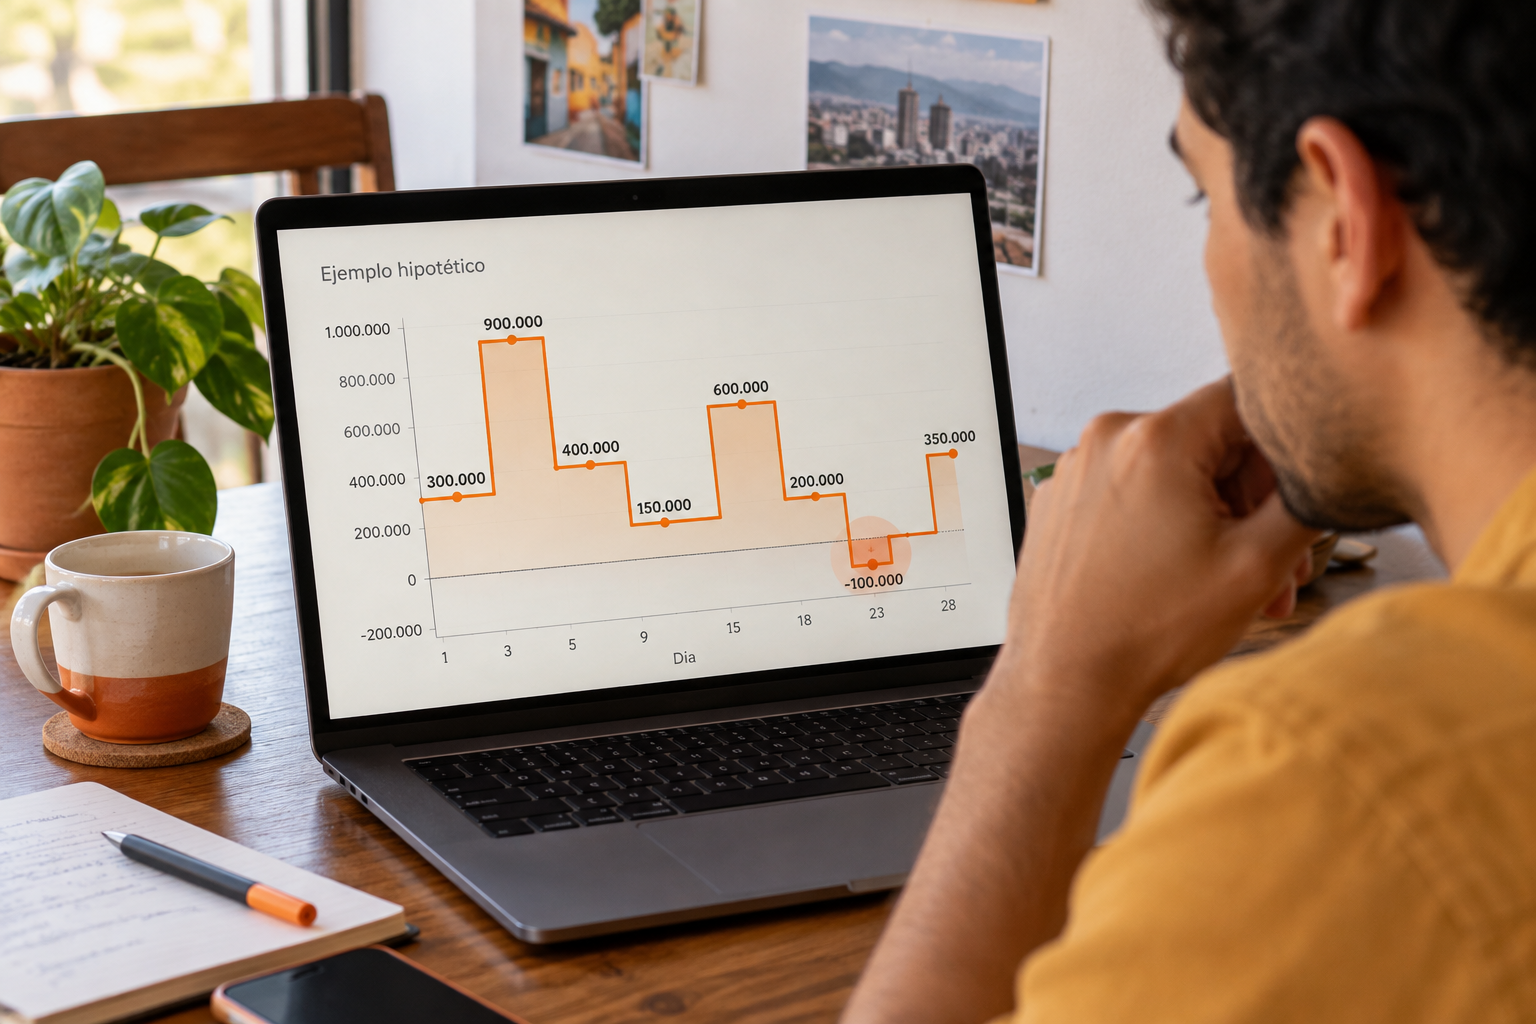
Comienzas con $300.000 COP disponibles. Estos son todos los movimientos del ejemplo; no representan un presupuesto completo ni costos promedio de Colombia.
| Día | Movimiento | Entrada | Salida | Saldo proyectado |
|---|---|---|---|---|
| 1 | Saldo inicial | — | — | $300.000 |
| 3 | Primera etapa: confirmado | $600.000 | — | $900.000 |
| 5 | Aporte al arriendo: comprometido | — | $500.000 | $400.000 |
| 9 | Mercado y transporte: previstos | — | $250.000 | $150.000 |
| 15 | Segunda etapa: confirmado | $450.000 | — | $600.000 |
| 18 | Servicios y obligaciones: comprometidos | — | $400.000 | $200.000 |
| 23 | Cuota: comprometida | — | $300.000 | −$100.000 |
| 28 | Entrega final: esperado | $450.000 | — | $350.000 |
Todos los valores están en COP. La fórmula de cada fila es:
Saldo proyectado = saldo anterior + entradas − salidas.
El mes termina con $350.000 COP, pero el día 23 faltan $100.000 COP. Ese saldo negativo no significa que puedas gastar dinero inexistente: señala una obligación que no podrías cubrir con los recursos previstos.
¿Cómo comparas un escenario previsto con uno prudente?
Mantén dos vistas de la misma proyección:
- Escenario previsto: incluye cobros confirmados y esperados, cada uno identificado.
- Escenario prudente: incluye únicamente cobros confirmados y conserva todos los pagos.
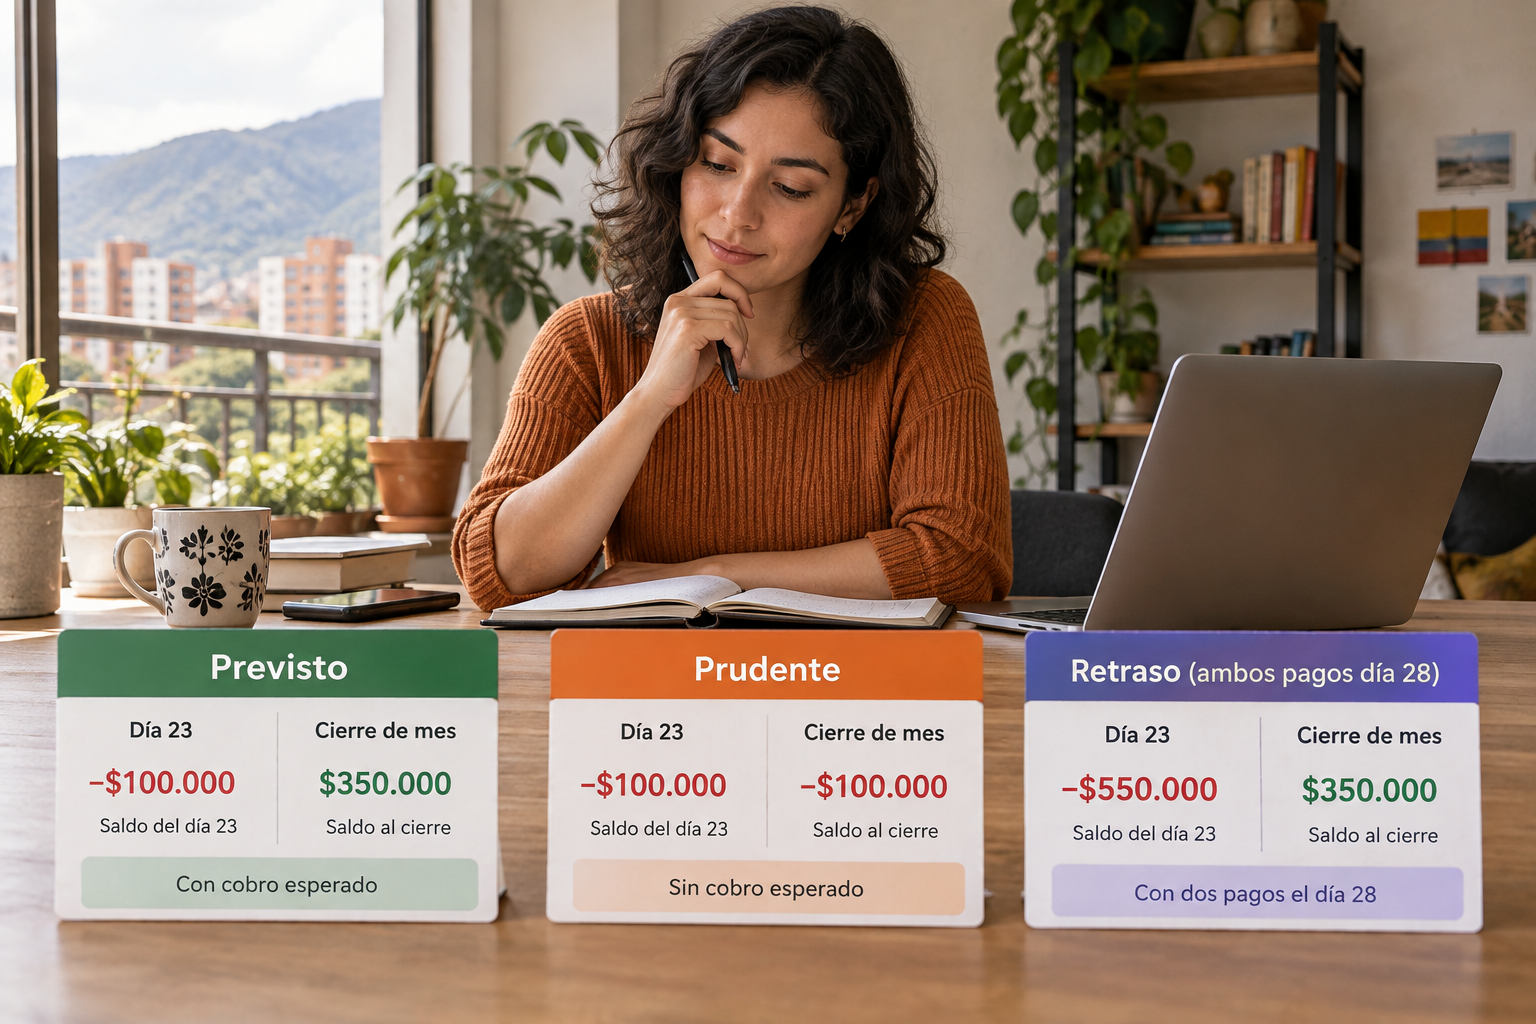
En el ejemplo, ambos muestran un faltante de $100.000 COP el día 23. La diferencia aparece al cierre: el previsto termina en $350.000 COP; el prudente, sin el último cobro, termina en −$100.000 COP.
Después prueba un retraso concreto. Si el cobro confirmado del día 15 llegara el 28, el saldo del día 18 sería −$250.000 COP y el del 23 sería −$550.000 COP. No estás pronosticando que pasará: estás midiendo cuánto dependerías de esa fecha.
¿Qué puedes hacer cuando detectas una semana sin liquidez?
Actúa sobre el primer día con faltante, no solo sobre el cierre del mes.
¿Puedes cambiar una fecha antes del vencimiento?
Consulta si el cliente puede adelantar una parte del pago o si puedes acordar otra fecha para una obligación. Ningún cambio existe en tu proyección hasta que esté confirmado. Revisa también si implica cargos o condiciones nuevas.
¿Hay una salida flexible antes del hueco?
Busca gastos todavía no comprometidos. En el ejemplo, reducir o aplazar $100.000 COP de una salida realmente flexible anterior al día 23 eliminaría ese faltante puntual. No asumas que puedes recortar necesidades básicas: revisa los conceptos antes de mover cifras.
¿Cómo evitas resolver un hueco y crear otro?
Recalcula todas las fechas posteriores. Pasar un pago al siguiente mes puede dejar esta semana en positivo y trasladar el problema. Si contemplas financiación, incorpora tanto el desembolso como sus cuotas y costos; el crédito no es un ingreso ganado.
¿Qué pagos no deberías olvidar en Colombia?
Además de vivienda, alimentación y cuotas, incluye tus aportes a seguridad social y las obligaciones tributarias que te correspondan. Usa tus valores y vencimientos reales: no copies porcentajes o fechas de otro independiente.
Puedes revisar la guía sobre aportes a salud y pensión para independientes y contrastar tus obligaciones tributarias con la información oficial de la DIAN. Una reserva para impuestos no reemplaza el registro de la fecha en que debes pagarlos.
¿Cómo mantienes útil tu flujo sin rehacerlo cada día?
Revísalo una vez por semana y cuando cambie un cobro importante. Actualiza el saldo real, sustituye estimaciones por movimientos recibidos y extiende el horizonte una semana más.
Puedes hacerlo en una hoja de cálculo. Si estás comparando herramientas, revisa plantilla de presupuesto en Excel vs. una app de finanzas.
Para empezar a ordenar tus números, conoce go diez para independientes, con 14 días gratis. La rutina es sencilla: saber cuánto tienes, qué debe salir y cuándo puede entrar lo siguiente. Tú manejas. go diez es tu copiloto.
¿Cómo hacerlo en go diez?
Empieza por ver tus cobros y pagos del mes en un solo lugar. Así detectas rápido la semana donde te puede faltar plata.
- Registra cada cobro cuando entre. Por ejemplo, un proyecto de $1.500.000 COP pagado en 3 partes: $600.000, $450.000 y $450.000.
- Crea tus pagos fijos con sus fechas: arriendo de $500.000 COP, servicios de $120.000 COP y una cuota de $300.000 COP.
- Separa la plata en bolsillos. Aparta, por ejemplo, $200.000 COP para impuestos.
- Activa recordatorios y revisa tus pagos próximos antes de cada vencimiento.
- Si usas tarjeta o compras a cuotas, registra la fecha de corte, pago e intereses.
- Mira tus informes y ajusta cada semana.
go diez es la forma más simple de llevar las cuentas claras y lograr tus objetivos.
Tú manejas. go diez es tu copiloto.
Preguntas frecuentes
¿Cuál es la diferencia entre presupuesto y flujo de caja personal?
El presupuesto compara ingresos y gastos previstos para un periodo. El flujo de caja agrega las fechas de cada movimiento para detectar si tendrás dinero disponible cuando debas pagar.
¿Una factura emitida cuenta como dinero disponible?
No. Es un cobro pendiente. Registra el valor que esperas recibir y clasifícalo como confirmado o esperado según la certeza de su fecha; solo será disponible cuando el abono se haya recibido.
¿Qué significa un saldo proyectado negativo?
Significa que, con los cobros y pagos registrados, te faltaría dinero en esa fecha. Es una alerta para revisar salidas flexibles o negociar fechas antes del vencimiento, no dinero que puedas gastar.
¿Cada cuánto debo actualizar mi proyección?
Una revisión semanal es un punto de partida útil. Actualízala también cuando recibas un pago, cambie una fecha de cobro o aparezca una obligación importante.