Deudas en pareja: plan compartido sin ahogarse
13 de octubre de 2026 · Por Equipo go diez
Las deudas en pareja se manejan mejor cuando dejan de ser un tema oculto y se convierten en un plan claro: cuánto se debe, cuánto se paga, quién aporta y hasta dónde puede ayudar el hogar sin quedarse corto.
Si una deuda es de una sola persona, acompañar no significa asumir todo. Significa mirar los números juntos, proteger los gastos básicos y acordar un apoyo que sí se pueda sostener.
¿Por qué las deudas en pareja pesan más de lo que parecen?
Porque una deuda no solo ocupa plata. También ocupa conversaciones, decisiones y tranquilidad.
En una pareja, una cuota atrasada puede terminar afectando cosas muy concretas:
- El mercado del mes.
- El arriendo o la cuota de vivienda.
- Los servicios públicos.
- La plata para transporte.
- El ahorro de emergencia.
- Los planes familiares.
El problema no siempre es la deuda. Muchas veces es no saber exactamente cuánto falta, cuándo se vence y qué parte del ingreso se está yendo en pagos.
Ahí empiezan las frases que dañan el ambiente:
- “Yo pensé que ya habías pagado eso”.
- “No sabía que la cuota era tan alta”.
- “Otra vez nos quedamos sin plata”.
- “Entonces me toca a mí cubrir todo”.
La salida no es pelear. Es poner la deuda sobre la mesa con números.
¿Qué deben saber antes de usar dinero común para una deuda?
Antes de sacar plata de la cuenta del hogar, necesitan ver tres cosas: el saldo, la cuota y el impacto en el mes.
Una conversación útil debería responder esto:
- ¿De cuánto es la deuda hoy?
- ¿Cuál es la cuota mensual?
- ¿Cuál es la fecha límite de pago?
- ¿Hay pagos atrasados?
- ¿La deuda tiene intereses, seguros u otros cobros?
- ¿Cuánto ingreso entra al hogar cada mes?
- ¿Cuánto cuestan los gastos obligatorios?
- ¿Cuánto margen queda después de cubrir lo básico?
No hace falta convertir la charla en interrogatorio. Pero sí hay que salir de la conversación con una foto completa.
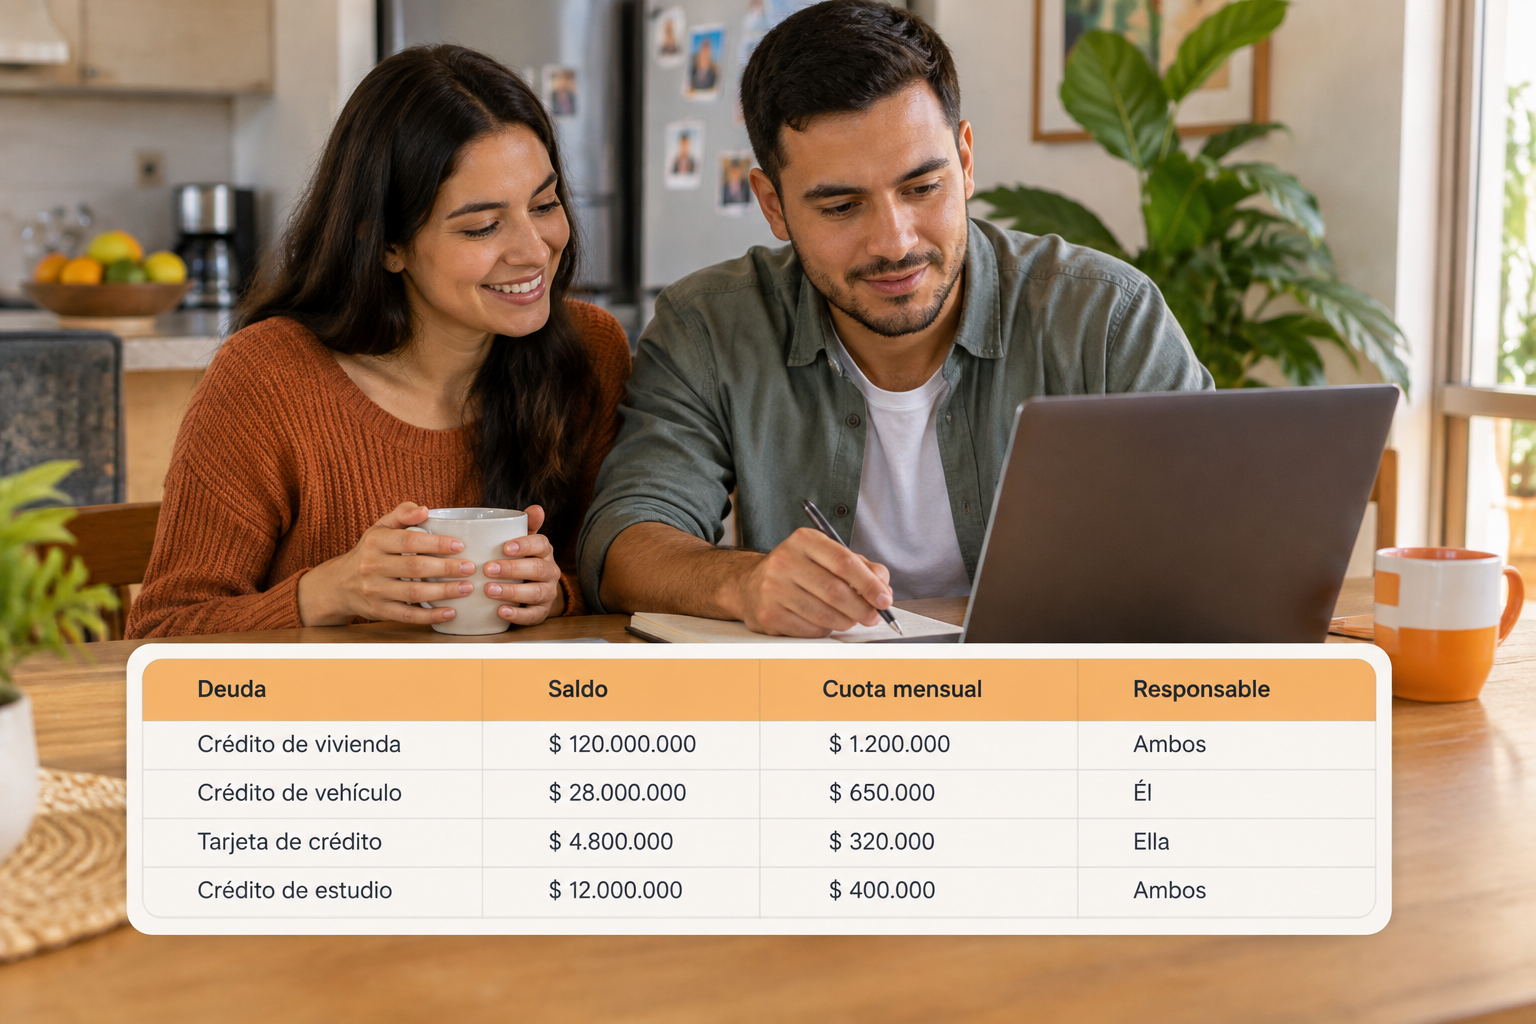
Una forma simple es dividir la información en cuatro columnas:
| Deuda | Saldo aproximado | Cuota mensual | Responsable |
|---|---|---|---|
| Tarjeta de crédito | $2.400.000 | $280.000 | Persona A |
| Crédito de libre inversión | $5.800.000 | $410.000 | Persona B |
| Compra a cuotas | $900.000 | $150.000 | Persona A |
Esta tabla no resuelve la deuda, pero baja la ansiedad. Ya no están hablando de “muchísima plata”. Están hablando de compromisos concretos.
¿Cómo distinguir apoyo de responsabilidad?
Apoyar una deuda no siempre significa volverse responsable de ella.
En términos de presupuesto, la pareja puede acordar que durante algunos meses pondrá una parte de la plata común para aliviar una cuota. Pero eso no necesariamente cambia la responsabilidad jurídica de la deuda.
Esa diferencia importa.
Una cosa es decir: “Este mes el hogar puede ayudarte con $150.000”.
Otra muy distinta es firmar como codeudor, sacar un crédito conjunto, refinanciar a nombre de los dos o usar una cuenta compartida sin reglas.
La responsabilidad legal depende de documentos, contratos, productos financieros y del caso concreto. Si hay dudas sobre quién responde ante una entidad, lo correcto es revisar los documentos firmados y pedir orientación profesional o directamente a la entidad financiera.
Desde el presupuesto, la pregunta es más aterrizada:
¿Cuánta plata puede aportar el hogar sin poner en riesgo sus gastos básicos?
Esa es la línea que no conviene cruzar.
¿Cómo acordar un aporte compartido sin ahogar el hogar?
Primero cubran lo obligatorio. Después miren si queda margen. Solo con ese margen se define el apoyo.
Ejemplo en pesos colombianos:
Una pareja tiene estos números mensuales:
| Concepto | Valor mensual |
|---|---|
| Ingresos del hogar | $4.200.000 |
| Arriendo | $1.300.000 |
| Servicios públicos | $380.000 |
| Mercado | $950.000 |
| Transporte | $420.000 |
| Celulares e internet | $220.000 |
| Salud, medicamentos y otros básicos | $250.000 |
| Total gastos base | $3.520.000 |
Después de cubrir lo básico, quedan $680.000.
Pero ese valor no está completamente libre. De ahí pueden salir imprevistos, ahorro de emergencia, ropa, reparaciones, citas médicas, gastos de hijos o compromisos familiares.
Entonces acuerdan algo más prudente:
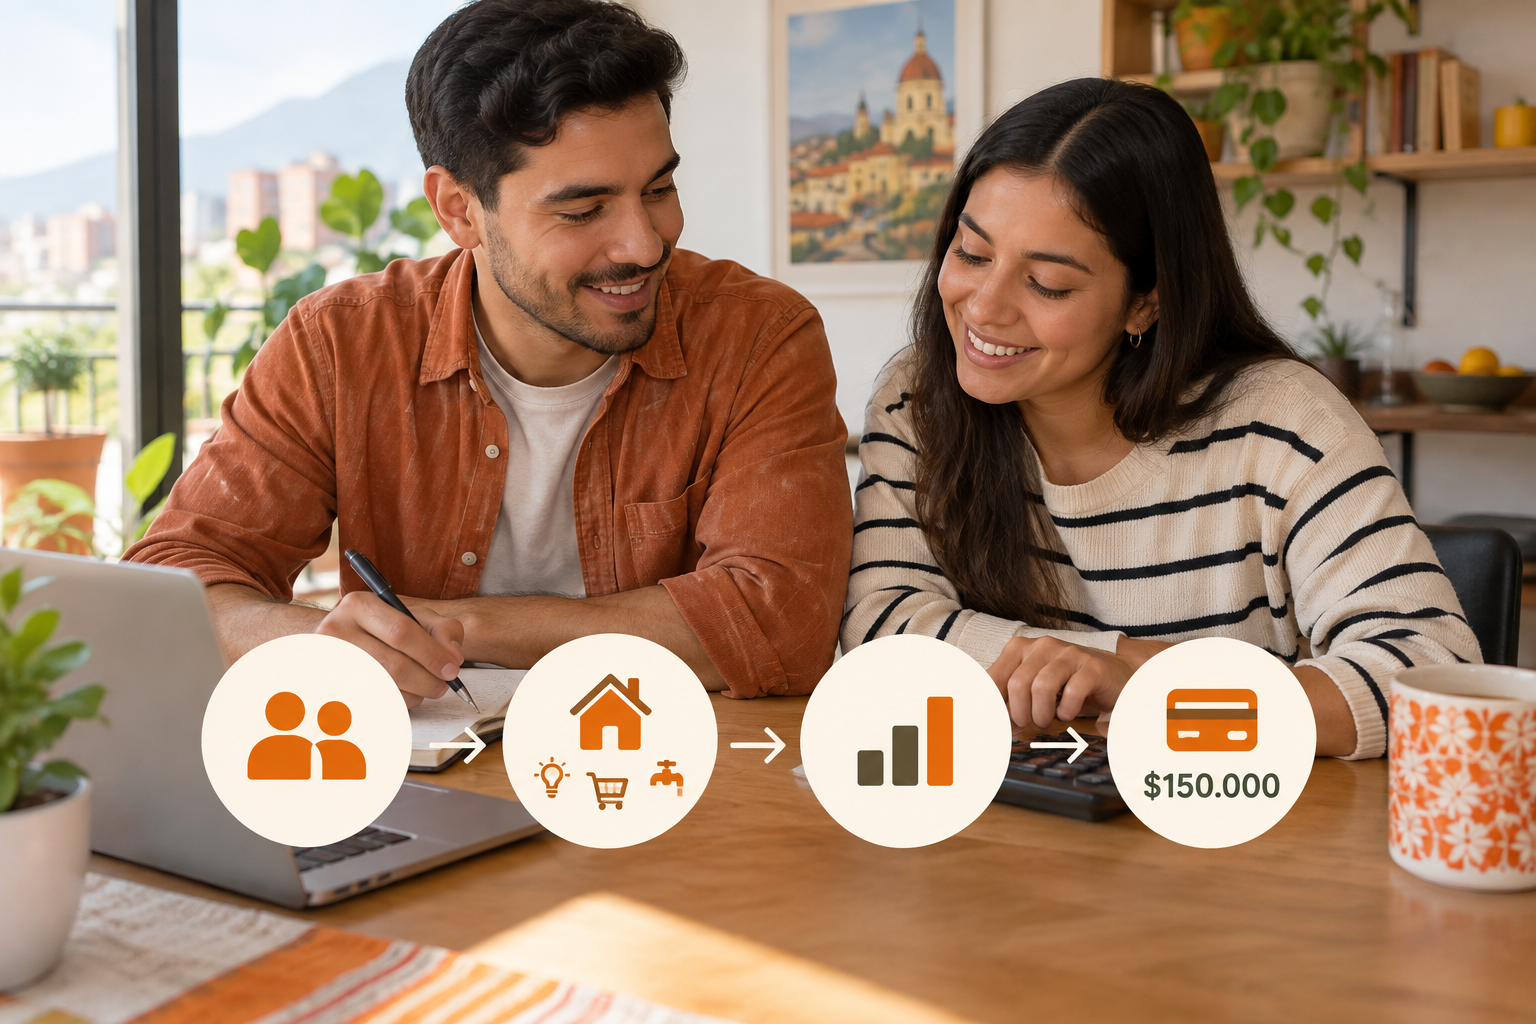
- Aporte compartido a la deuda individual: $150.000 COP al mes.
- Duración inicial: 3 meses.
- Revisión: al cierre de cada mes.
- Condición: si el mercado, el arriendo o los servicios quedan en riesgo, el aporte se pausa.
Este tipo de acuerdo tiene dos ventajas:
- Ayuda sin desordenar toda la casa.
- Evita que el apoyo se vuelva una obligación infinita.
La cifra de $150.000 no es una regla. Es un ejemplo. En algunos hogares puede ser $50.000. En otros, $300.000. Lo importante es que salga del margen real, no del deseo de “salir rápido de eso”.
Si todavía no saben cuánto queda libre al mes, vale la pena empezar por una foto sencilla del dinero disponible. En este artículo explicamos cómo verlo sin Excel: ¿Cuánto dinero me queda este mes?.
¿Qué límites conviene dejar por escrito?
Conviene escribir los límites para que después no dependan de la memoria, el estrés o la culpa.
No tiene que ser un contrato complejo. Puede ser una nota compartida, un mensaje fijado o un registro dentro de la herramienta que usen para organizar sus finanzas.
Incluyan al menos esto:
¿Cuál deuda van a apoyar?
No escriban “vamos a ayudar con las deudas”. Eso es demasiado abierto.
Mejor:
“Durante tres meses vamos a aportar $150.000 mensuales a la cuota de la tarjeta terminada en 1234”.
Entre más específico, menos discusiones.
¿De dónde saldrá el aporte?
Definan si sale de:
- Plata libre después de gastos básicos.
- Un recorte temporal en salidas.
- Una reducción en domicilios.
- Un ajuste en suscripciones.
- Un ingreso extra puntual.
Eviten que salga de plata separada para arriendo, servicios, salud, transporte o mercado. Si el apoyo a una deuda hace que después tengan que endeudarse para vivir, el plan está mal armado.
¿Cuánto dura el acuerdo?
Pongan fecha de inicio y fecha de revisión.
Por ejemplo:
“Este acuerdo va de marzo a mayo. El último domingo de mayo revisamos si continúa, baja, sube o se termina”.
La duración evita que una ayuda temporal se convierta en una carga permanente.
¿Qué pasa si alguien incumple?
No lo escriban como amenaza. Escríbanlo como regla de cuidado.
Ejemplo:
“Si alguno no puede aportar lo acordado, lo avisa antes de la fecha de pago. Ese mes no se cubre con tarjeta ni con otro préstamo sin hablarlo primero”.
Esto protege la confianza.
¿Cómo priorizar varias deudas sin pelear?
Para priorizar, mezclen urgencia, costo e impacto en el hogar. No todas las deudas pesan igual.
Una forma práctica es clasificarlas así:
| Tipo de deuda | Pregunta clave | Acción posible |
|---|---|---|
| Atrasada | ¿Ya está generando mora o llamadas? | Revisar plan de normalización |
| Cuota alta | ¿Está apretando el mercado o arriendo? | Buscar ajuste del presupuesto |
| Tarjeta | ¿Solo se está pagando el mínimo? | Entender costo y cuota real |
| Compra pequeña | ¿Se puede cerrar pronto? | Evaluar pago acelerado si no afecta básicos |
Si hay tarjeta de crédito, es importante entender la diferencia entre pagar el mínimo y pagar una cuota más realista. Lo explicamos aquí: Pago mínimo vs. cuota real de la tarjeta.
Ojo: priorizar no significa recomendar una inversión, ni prometer que una estrategia sirve para todos. Significa ordenar el flujo de caja para que el hogar no funcione a ciegas.
¿Qué conversación deberían tener cada mes?
Una conversación corta, con datos y sin juicio, puede evitar una pelea larga.
Propongan una reunión de 20 minutos al mes. Siempre con los mismos tres bloques:
¿Qué cambió este mes?
Revisen si hubo:
- Ingreso extra.
- Menos trabajo.
- Incapacidad.
- Gasto médico.
- Servicio público más alto.
- Compra no planeada.
- Cuota que subió.
En Colombia, muchos hogares tienen ingresos variables, incluso cuando una persona tiene salario y la otra trabaja independiente. Por eso el acuerdo no puede ser rígido como piedra.
Si uno de los dos trabaja por cuenta propia, puede servir esta guía sobre cómo separar la plata del trabajo y la casa: Motorizado y de app: cómo separar la plata del trabajo de la de la casa.
¿Qué se pagó realmente?
No revisen solo intenciones. Revisen pagos hechos.
- ¿Se pagó la cuota?
- ¿Se pagó completa?
- ¿Hubo recargos?
- ¿Bajó el saldo?
- ¿Se tomó nueva deuda?
Este punto debe hacerse con calma. La idea no es señalar culpables. Es evitar que el plan sea una ilusión.
¿El aporte compartido sigue siendo sostenible?
Vuelvan a mirar el margen.
Si el hogar ya no puede aportar $150.000, bajen el apoyo. Si hubo un ingreso extra y todo lo básico está cubierto, pueden evaluar un aporte puntual. Pero siempre con acuerdo.
La regla es simple: primero estabilidad del hogar, después apoyo adicional.
¿Qué errores conviene evitar con deudas en pareja?
Hay errores que parecen ayuda, pero terminan creando más presión.
¿Pagar sin saber el saldo total?
Mala idea. Si no saben cuánto se debe, pueden sentir que están echando plata a un hueco sin fondo.
Antes de ayudar, pidan el dato completo: saldo, cuota, fecha, entidad y estado.
¿Usar la tarjeta de uno para tapar la deuda del otro?
Puede dar aire una semana y quitar oxígeno varios meses.
Si mueven una deuda de una persona a otra sin plan, solo cambian el problema de bolsillo. Además, podrían mezclar responsabilidades que antes estaban separadas.
¿Sacar plata del mercado o los servicios?
Ese apoyo no es sostenible. Si la deuda compite con comida, vivienda o servicios básicos, el acuerdo necesita rediseño.
Para controlar mejor el gasto de comida, este artículo del mismo clúster puede ayudar cuando esté publicado: Presupuesto de mercado: fija un tope que sí alcance.
¿No hablar de nuevas deudas?
Si están haciendo un plan para pagar, pero al mismo tiempo aparecen compras nuevas a cuotas, la pareja va a sentir que el esfuerzo no vale.
No se trata de pedir permiso para todo. Se trata de acordar límites. Por ejemplo:
“Mientras estemos apoyando esta deuda, cualquier compra a cuotas mayor a $300.000 se conversa antes”.
¿Cómo puede ayudar go diez a ordenar este acuerdo?
go diez ayuda a ver la plata del hogar como un mapa, no como una pelea. Tú manejas. go diez es tu copiloto.
Para una pareja, lo más útil es tener claridad en tres cosas:
- Qué ingresos entran.
- Qué gastos ya están comprometidos.
- Cuánto queda disponible antes de prometer ayudas.
Con el plan Hogar pueden organizar categorías compartidas, revisar gastos y tomar decisiones con el mismo tablero. No para controlar a la otra persona. Para que ambos vean la misma realidad.
Si viven juntos o comparten gastos, pueden empezar por la página de go diez para parejas. Si uno tiene salario fijo, también sirve revisar la página para empleados. Y si los ingresos cambian cada mes, la guía para independientes puede ser más cercana.
También puedes explorar el blog completo en godiez.com/blog o la categoría de deudas.
¿Cuál es el acuerdo mínimo para empezar esta semana?
Si no quieren hacerlo perfecto, háganlo simple.
Esta semana pueden acordar solo esto:
- Cada uno trae la lista de sus deudas.
- Separan deudas individuales y compromisos del hogar.
- Calculan cuánto queda después de gastos básicos.
- Definen si el hogar puede aportar algo.
- Si puede, ponen monto, fecha y duración.
- Si no puede, acuerdan no usar plata común por ahora.
Un ejemplo de acuerdo mínimo:
“Durante abril, mayo y junio, el hogar aportará $150.000 mensuales a la deuda de la tarjeta de crédito de Ana. Ese aporte solo se hará si arriendo, servicios, mercado y transporte están cubiertos. En la última semana de junio revisamos el acuerdo. Esto no cambia la responsabilidad legal de la deuda; solo es un apoyo de presupuesto familiar”.
Corto. Claro. Sin drama.
Las deudas en pareja no se resuelven escondiéndolas ni cargándolas sobre una sola espalda. Se manejan con visibilidad, límites y revisiones. La meta no es que uno salve al otro. La meta es que el hogar no se hunda mientras ordenan el camino.
¿Cómo hacerlo en go diez?
Empiecen por ordenar la deuda y el dinero del hogar en un solo lugar. Así dejan de adivinar y deciden con calma.
- Registren los ingresos de ambos en segundos. Por ejemplo, $2.400.000 de salario y $800.000 de trabajos extra.
- Anoten gastos fijos y deudas como pagos fijos: arriendo $1.300.000, tarjeta $280.000 y cuota de compra $150.000.
- Usen categorías y cuentas para ver de dónde sale cada peso. Así saben si el aporte compartido de $150.000 sí cabe.
- Creen un bolsillo para la plata del pago de deuda y aporten cada mes.
- Pongan una meta de deuda y revisen los informes. Si gastan más de lo previsto, ajustan antes de atrasarse.
- Activen el plan Hogar para compartir gastos con hasta 5 personas.
go diez es la forma más simple de llevar las cuentas claras y avanzar hacia sus objetivos sin perder el control del mes.
Tú manejas. go diez es tu copiloto.
Anímense a probar go diez gratis 14 días.
Preguntas frecuentes
¿Debo pagar las deudas de mi pareja?
No necesariamente. Pueden acordar un apoyo desde el presupuesto del hogar, pero eso no significa asumir toda la deuda. Antes de aportar, revisen saldo, cuota, fecha de pago y cuánto margen real tiene el hogar.
¿Ayudar a pagar una deuda me vuelve responsable legalmente?
No siempre. Una cosa es apoyar con plata dentro del presupuesto y otra es firmar, refinanciar, ser codeudor o tomar un producto conjunto. La responsabilidad jurídica depende de cada documento y caso.
¿Cuánto puede aportar una pareja a una deuda individual?
Depende del margen después de cubrir gastos básicos. Por ejemplo, si el hogar puede aportar $150.000 COP sin afectar arriendo, mercado, servicios ni transporte, ese puede ser un apoyo temporal revisable.
¿Conviene usar dinero común para pagar una deuda personal?
Puede convenir solo si hay claridad, acuerdo y límites. Deben definir monto, duración, deuda específica y qué pasa si el hogar ya no puede sostener ese aporte.
¿Cómo hablar de deudas en pareja sin pelear?
Hablen con datos, no con reclamos. Lleven saldos, cuotas, fechas y capacidad de pago. Una reunión mensual corta ayuda a revisar avances sin convertir cada pago en una discusión.
Más sobre acuerdos y gastos del hogar
Presupuesto de mercado: fija un tope que sí alcance
Tu presupuesto de mercado empieza con lo que ya tienes y las comidas que necesitas resolver, no con una cifra al azar. Convierte ese cálculo en una lista priorizada y deja espacio para cambios de precio.
10 de octubre de 2026 · 6 min de lectura
Cuenta conjunta en pareja: qué acordar antes
Antes de juntar plata, acuerden quién puede usarla, para qué y cómo van a revisar los movimientos. Compartir un presupuesto no equivale a compartir la titularidad de una cuenta bancaria.
7 de octubre de 2026 · 6 min de lectura
Cómo hablar de dinero en pareja sin discutir
Hablar de plata no tiene que convertirse en un juicio sobre quién gasta más. Preparen una conversación corta, escuchen sus preocupaciones y salgan con un acuerdo que puedan revisar.
5 de octubre de 2026 · 6 min de lectura