
¿Cuánto dinero te queda hasta tu próximo pago? Cómo responderlo en 10 segundos
Respuesta breve y clara a una de las dudas más repetidas del día a día: cuánto te queda disponible y qué categoría te está pesando. Muestra el contraste entre hacer cuentas mentales y verlo al instante.
22 de septiembre de 2026 · Equipo diez · 5 min de lectura
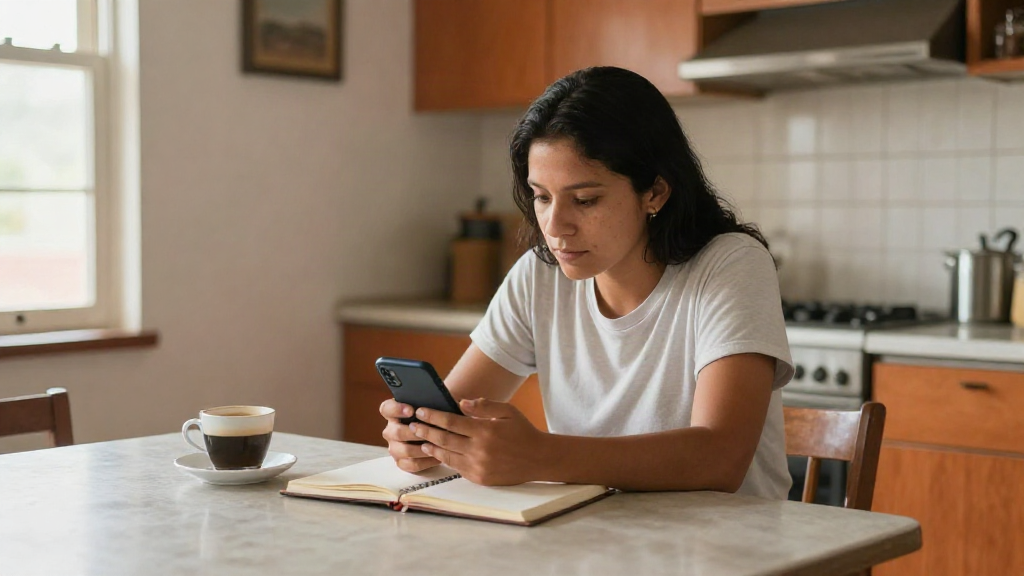
Hay una pregunta que aparece casi todos los días, casi siempre en el mismo momento: antes de pagar algo. "¿Cuánto me queda?". Y la respuesta, en la mayoría de los casos, es un "creo que...", un número aproximado que se calcula de memoria y que casi nunca cuadra.
No es que no te importe tu dinero. Es que las cuentas mentales no están hechas para responder rápido. Esta guía es la respuesta corta a esa pregunta: cómo saber cuánto dinero te queda al mes y cuánto puedes usar hasta tu próximo pago, sin hojas complicadas y sin sentirte como si estuvieras haciendo contabilidad.
Por qué no sabes cuánto te queda (aunque lleves cuentas)
Si hoy llevas tus cuentas en un cuaderno, en Excel o de memoria, probablemente sí sabes cuánto ganas y cuánto pagas de lo fijo. El problema no es la información: es el momento.
Los gastos pequeños no se anotan. El café, el domicilio, el pasaje, la compra rápida del mercado. Cada uno parece no importar, pero sumados son la razón por la que el número del final del mes nunca coincide con el que tenías en la cabeza. Y cuando por fin ves la diferencia, ya es tarde para decidir.
Eso no es falta de disciplina. Es que el registro llegó después de la decisión.
La cuenta mental que casi siempre falla
Imagina el día clásico de quincena. Te pagan, pagas arriendo, servicios, la cuota de la tarjeta. Respiras. Y ahí empieza la cuenta mental: "si me quedan 800.000 y el mercado son 300.000, y tengo que renovar el celular..." Son cinco variables en la cabeza y ninguna anotada en ningún lado.
El resultado es conocido: gastas con una estimación, y a mitad de quincena descubres que esa estimación estaba por encima de la realidad. Ahí entran los "no me alcanzó", los pagos que se aplazan y la sensación de que el dinero se fue sin explicación.
La diferencia entre saber y creer saber cuánto te queda es, casi siempre, tres pasos muy simples.
Cómo saber cuánto dinero te queda al mes: paso a paso
1. Anota lo que entra, con fecha
No es un presupuesto complicado. Es una lista: salario, quincena, pago de un trabajo extra, lo que llegue. Lo importante es la fecha, porque de ahí sale la pregunta clave: cuánto te queda hasta el próximo pago, no hasta el fin del mes.
2. Registra lo que sale cuando sale
Aquí está el cambio más grande. No anotes el domingo todo lo de la semana: registra el gasto en el momento. Es el único hábito que hace que el control de gastos personales funcione de verdad, porque el registro y la decisión ocurren al mismo tiempo.
Si un gasto se te olvida a los diez minutos, no es un problema de memoria: es un tema de fricción. Entre más rápido sea registrar, más lo vas a hacer.
3. Réstale lo que ya sabes que viene
No todo lo que tienes disponible es tuyo. Hay pagos que ya conoces: la cuota, los servicios, el mercado. Cuando los descuentas de una vez, el número que ves no es lo que tienes en la cuenta: es lo que realmente puedes usar.
Ese número es la respuesta a la pregunta del principio.
Preguntas frecuentes sobre el dinero del día a día
¿Cuánto puedo gastar hasta mi próximo pago?
Resta a lo que tienes los pagos que ya sabes que vienen antes de tu próxima entrada. Lo que queda es tu disponible real. Si prefieres, divídelo entre los días que faltan: así sabes cuánto puedes gastar por día sin apretarte al final.
¿Cada cuánto debo revisar mis cuentas?
Todos los días, pero pocos segundos. Una revisión larga una vez al mes sirve para entender, no para decidir. Una revisión corta todos los días sirve para lo contrario: decidir con información actualizada sin invertir tiempo.
¿Y si a mitad de quincena veo que no me alcanza?
Primero mira en qué categoría se fue el dinero. Casi nunca es "gasté mucho en todo": es una categoría específica la que se está llevando el disponible. Verla a tiempo te deja ajustar en días, no en semanas. Y sin regaños: un dato no es una culpa.
¿Necesito llevar un presupuesto mensual personal completo antes de empezar?
No. Empieza por registrar y ver tu disponible. El presupuesto se arma solo cuando ya tienes información real de tus gastos, no al revés.
El cuaderno, el Excel y la app: qué cambia a los 10 segundos
El cuaderno es rápido para anotar, pero no suma, no resta y no te dice cuánto te queda: tienes que hacerlo tú. Excel sí calcula, pero abrirlo en el celular, encontrar la celda y escribir en el momento justo es tanto trabajo que terminas dejándolo para después. Y de memoria ya sabemos cómo termina.
Una app para registrar gastos e ingresos cambia el momento, no solo el formato. Registras un gasto en menos de 10 segundos y al instante ves cuánto te queda, cuánto debes y cuánto puedes usar hasta tu próximo pago. Ese es el punto: la respuesta llega antes de que decidas, no después.
Si estás en Colombia y buscas una app de finanzas personales que no se sienta como un sistema contable, ese es exactamente el criterio que deberías usar para elegir: qué tan rápido te responde la pregunta "¿cuánto me queda?".
Tu rutina de 10 segundos
Organizar tus finanzas personales no necesita un fin de semana de trabajo. Necesita una rutina corta que puedas sostener:
- Registra cada gasto en el momento en que pasa.
- Mira tu disponible real, ya con los pagos próximos descontados.
- Repítelo mañana. Diez segundos, una vez al día.
Si sostienes eso unos días, dejas de calcular de memoria. Y cuando llegue el momento de pagar algo, la respuesta ya no será "creo que me queda": será un número.
Esa es toda la diferencia entre llevar las cuentas y entender tu dinero.
Empieza a ver tus números claros.
Registrar un gasto toma menos de 10 segundos. Los primeros 14 días son gratis.
Probar diez gratisSigue leyendo
General
Plantilla de presupuesto en Excel vs. una app de finanzas: cuál te conviene si vives en Colombia
Compara con contrastes simples cuándo el Excel o el cuaderno siguen funcionando y en qué punto empiezan a estorbar: actualizar fórmulas, acordarse de anotar, no saber qué categoría pesa. Incluye para quién tiene sentido cada opción, sin promesas grandilocuentes.
22 de septiembre de 2026 · 7 min de lectura
General
Plantilla de presupuesto en Excel vs. app de finanzas: cuál te conviene
Comparativa honesta para quien ya tiene su plantilla y no sabe cuándo deja de alcanzar: qué se gana y qué se pierde en cada formato, con contrastes simples y beneficios concretos medidos en el momento.
22 de septiembre de 2026 · 5 min de lectura